









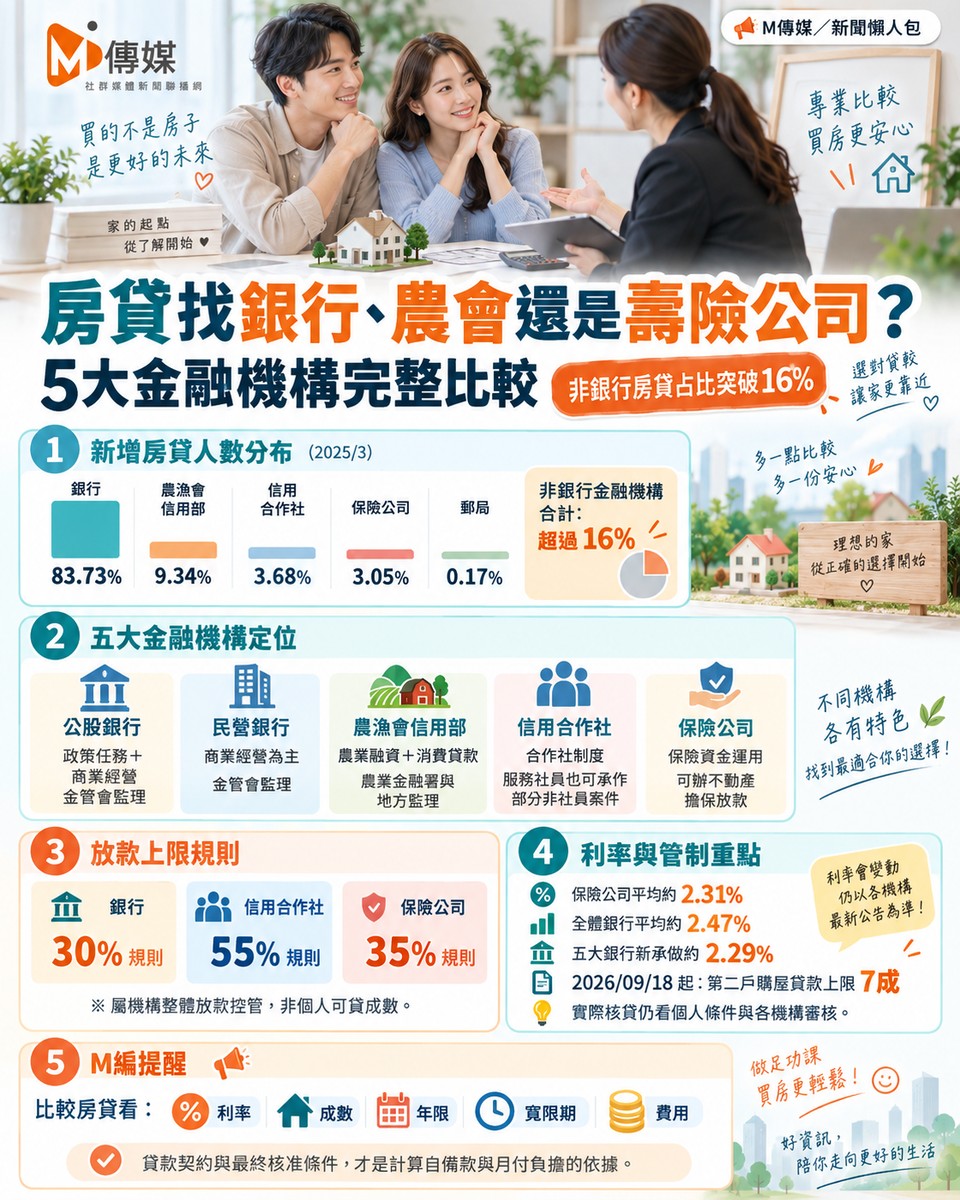
房貸找銀行、農會還是壽險公司!5大金融機構完整比較 非銀行房貸占比突破16%
房貸找銀行、農會還是壽險公司!5大金融機構完整比較 非銀行房貸占比突破16%
公股銀行、民營銀行、農漁會、信用合作社與保險公司,從貸款限制到利率各有差異
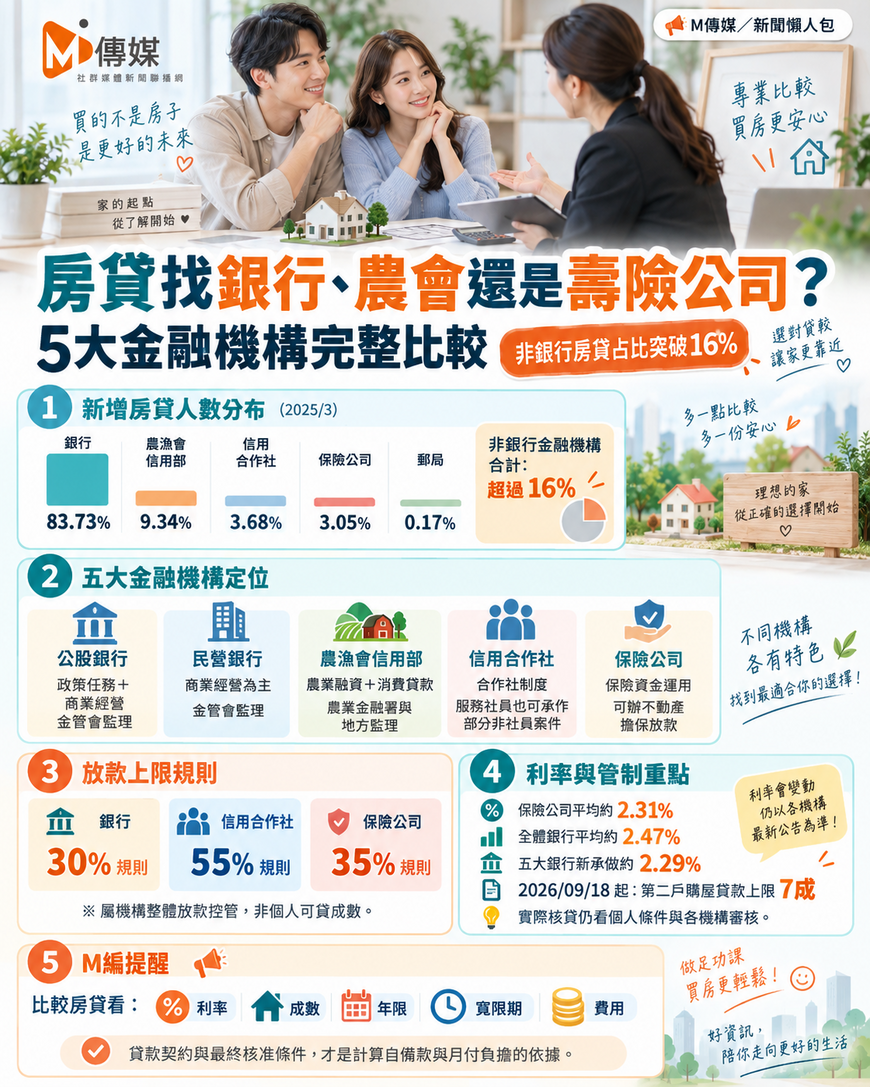
【M傳媒/新聞懶人包】
房貸市場資金來源逐漸多元。除了傳統銀行,農漁會信用部、信用合作社及壽險公司,也成為民眾申辦房貸的管道。
根據聯徵中心2025年3月新增房貸資料,銀行占新申貸人數83.73%,農漁會信用部占9.34%、信用合作社3.68%、保險公司3.05%,加上郵局約0.17%,非銀行金融機構合計占比超過16%。
這項數據反映的是當月新增房貸人數分布,與各金融機構的房貸餘額市占率不同。
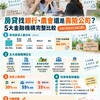
五大金融機構 主管機關與定位一次看
|
公股銀行 |
政府持有一定股權,兼顧商業經營與政策任務。受金管會監理,公股管理另涉及財政部。 |
|
民營銀行 |
以商業經營為主,提供房貸、存款、財富管理等服務,同樣受金管會監理。 |
|
農漁會信用部 |
辦理農漁業融資及消費性貸款,中央主管機關為農業部,由農業金融署辦理相關業務,地方政府亦有監理權責。 |
|
信用合作社 |
採合作社制度,以社員為重要服務對象。中央主管機關為金管會,地方主管機關為直轄市、縣市政府。 |
|
保險公司 |
以保險保障及資金運用為主要業務,依法可辦理不動產擔保放款,由金管會保險局監理。 |
資料來源:《農業金融法》、《信用合作社法》及《保險法》。
房貸放款上限 30%、55%、35%規則不同
公股與民營商業銀行適用《銀行法》第72條之2,住宅建築及企業建築放款總額,原則上不得超過存款總餘額與金融債券發售額合計的30%,法律另有排除項目。這是銀行整體授信限制,與個別購屋者可貸成數不同。
信用合作社購置住宅及房屋修繕貸款餘額,則以存款總餘額55%為控管上限。符合規定的信用合作社,可對非社員辦理房屋擔保放款,該類放款總餘額以淨值兩倍為限。
保險業依《保險法》第146條之3,辦理銀行或合格信用保證機構保證放款、動產或不動產擔保放款,以及合格有價證券質押放款,每一單位放款不得超過保險業資金5%,上述放款合計不得超過35%。
房貸利率比較 保險公司曾低於銀行平均
根據聯徵中心2025年9月資料,保險公司新增房貸平均利率約2.31%,全體銀行約2.47%,兩者相差0.16個百分點。這是當月核貸案件的統計結果,個別借款人的利率仍依信用、收入、擔保品及貸款條件決定。
中央銀行2026年7月統計的五大銀行,包括臺銀、土銀、合庫、一銀及華銀。五大銀行新承做購屋貸款平均利率約2.29%,統計範圍並未涵蓋所有民營銀行。
農漁會與信合社 非會員也有申貸機會
農漁會信用部可依法辦理非會員授信,擔保品所在地原則上以同一直轄市、縣市及毗鄰兩個鄉鎮市區為範圍,符合特定財務條件者可擴大承作區域。
信用合作社的非社員房屋擔保放款,原則上以法定業務區域及鄰近兩個縣市為範圍;符合逾放比率及備抵呆帳等條件者,可擴及鄰近三個縣市。
2026房貸管制 第二戶上限調升7成
中央銀行自2026年9月18日起,將自然人第二戶購屋貸款成數上限由6成調升至7成,仍維持無寬限期規定。
各金融機構實際核貸額度,仍須依適用法規、銀行內部授信規定與個人還款能力審核。
M編提醒:比較房貸,掌握五項條件
申辦房貸時,應同時比較貸款利率、核貸成數、貸款年限、寬限期及相關費用。
公股銀行可比較政策性貸款,民營銀行可了解不同房貸專案;農漁會信用部與信用合作社則須確認會員資格及擔保品區域。保險公司也是合法房貸管道,申貸資格、利率及核貸額度仍依個別業者審核。
貸款契約與實際核准條件,才是購屋者計算自備款及每月還款負擔的依據。
關鍵字: 2026房貸、房貸利率、公股銀行、民營銀行、農漁會房貸、信用合作社房貸、保險公司房貸、房貸成數、銀行法72條之2。