









兄弟姊妹同住也能享地價稅優惠?!繼承共有房產掌握4大關鍵
兄弟姊妹同住也能享地價稅優惠?!繼承共有房產掌握4大關鍵
房地各持分、只有一人設籍、土地房屋分開登記,適用2‰優惠的結果大不同
【M傳媒/新聞懶人包】
兄弟姊妹共同繼承房產,明明住在同一個家,地價稅卻可能出現不同稅率。
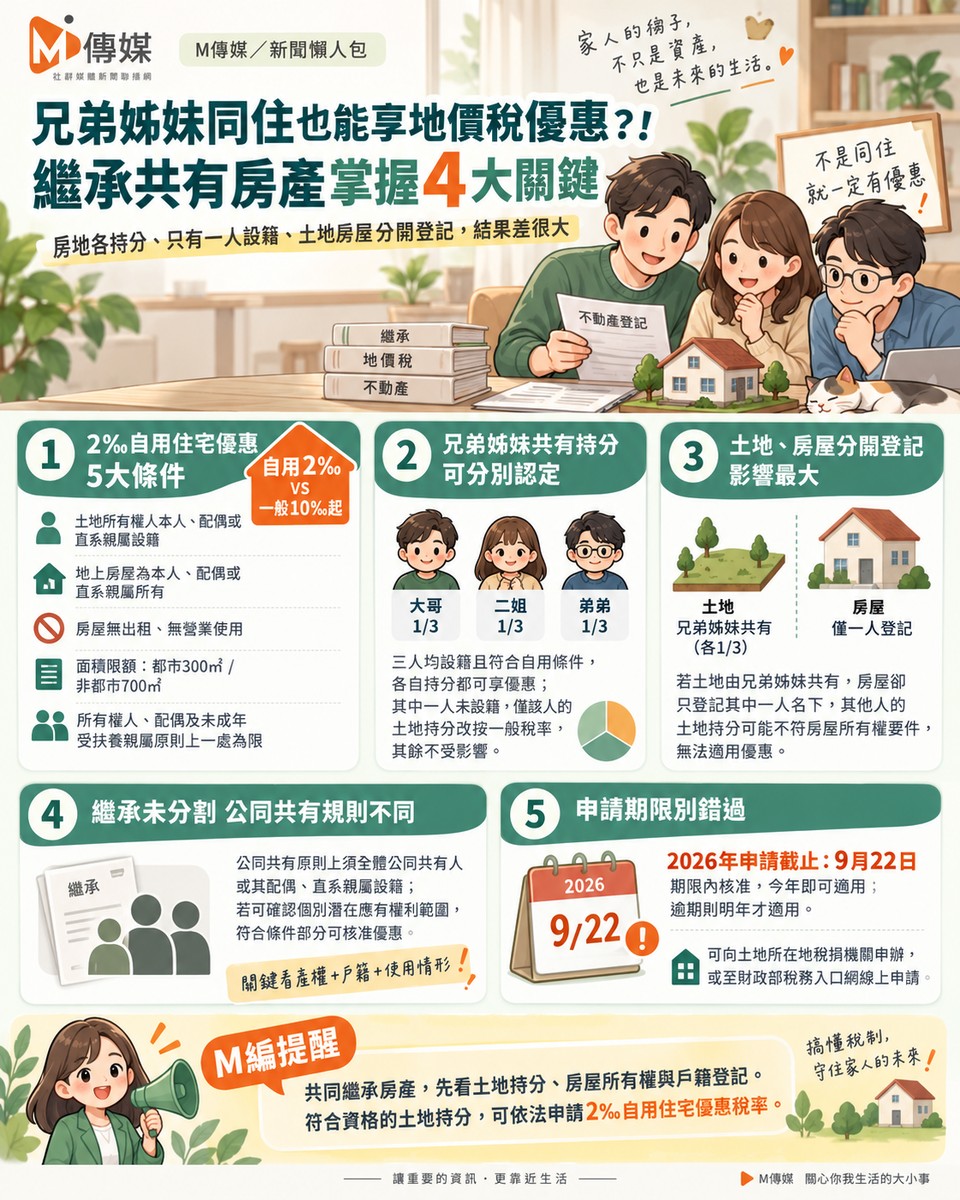
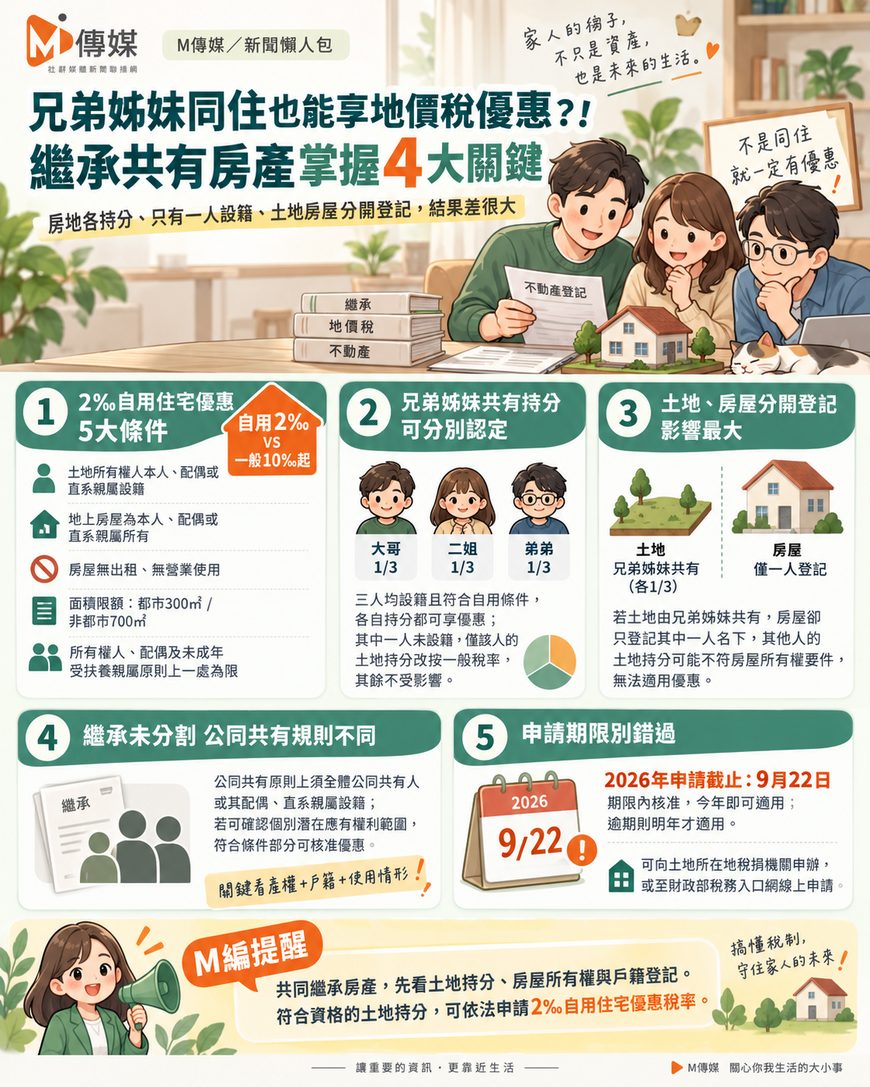
依《土地稅法》,自用住宅用地優惠稅率為2‰,一般用地稅率則從10‰起跳。土地與房屋的所有權、戶籍及實際使用情形,都是認定優惠資格的重要條件。
一、地價稅2‰優惠 須符合5大條件
-
土地所有權人本人、配偶或直系親屬設籍。
-
地上房屋為本人、配偶或直系親屬所有。
-
房屋無出租或供營業使用。
-
都市土地面積300平方公尺、非都市土地700平方公尺以內。
-
土地所有權人、配偶及未成年受扶養親屬原則上以一處為限。
兄弟姊妹屬旁系血親,單靠兄弟姊妹設籍,無法滿足其他土地所有權人的設籍要件。
二、兄弟姊妹共有房地 各自持分可分別認定
臺中市政府地方稅務局曾以三兄弟共同繼承房地為例,土地及房屋各持有三分之一。
三人均設籍且符合自用條件,各自持分都能享有優惠;其中一人未設籍,也沒有符合資格的配偶或直系親屬設籍,僅該人的土地持分改按一般稅率課徵,其餘兩人優惠不受影響。
三、土地與房屋分開登記 兄弟姊妹關係成關鍵
土地由姊姊與弟弟共同持有,房屋卻全部登記在弟弟名下,即使姊姊設籍並實際居住,姊姊的土地持分仍因房屋所有權要件不符,無法適用自用住宅優惠。
因此,繼承或贈與房產時,應同步確認土地與建物登記情形。
四、繼承尚未分割 公同共有另有認定規則
繼承土地若仍屬公同共有,原則上須全體公同共有人或其配偶、直系親屬設籍。
若可依法確認個別繼承人的潛在應有權利範圍,稅務機關得就符合自用住宅條件的部分核准優惠。
這與土地已登記為各人分別共有持分的情況,適用規則不同。
五、9月22日申請截止 逾期明年才適用
2026年地價稅自用住宅優惠申請期限為9月22日。土地所有權人可向土地所在地的地方稅稽徵機關申辦,也可透過財政部稅務入口網線上申請。
期限內申請並經核准,今年即可適用2‰優惠;逾期申請則自次年適用。已核准且用途及相關資格未變更者,通常無須每年重新申請。
M編提醒
兄弟姊妹共同繼承房產,應確認土地持分、房屋所有權及戶籍登記,並依個別產權判斷優惠資格。
地價稅自用住宅優惠以法定親屬關係、產權及使用條件認定,符合資格的土地持分可依法申請2‰稅率。
關鍵字: 2026地價稅、兄弟姊妹繼承、自用住宅用地、共有土地、地價稅2‰、地價稅9月22日、土地持分、公同共有、房屋所有權。