








買完房沒錢裝潢?富哥拆解「購屋+修繕」合併房貸:利率2字頭,別傻傻去借高利信貸!
買完房沒錢裝潢?富哥拆解「購屋+修繕」合併房貸:利率2字頭,別傻傻去借高利信貸!
文/呂崑富(富哥)|中華民國不動產金融知識發展協會理事長、房屋貸款知識家創辦人
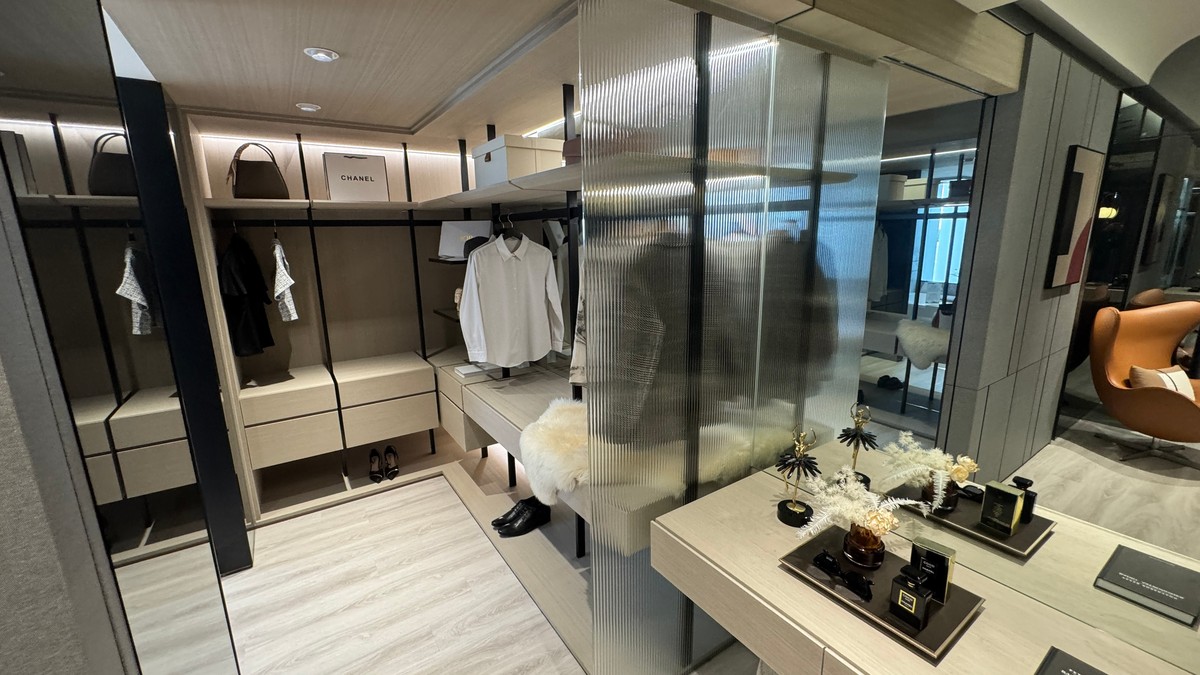
最近很多首購族問我:「富哥,頭期款跟契稅繳完,口袋已經快見底了,接下來裝潢、買家電還要一兩百萬,我可以在辦房貸的時候,順便跟銀行多借一筆修繕貸款,併進房貸一起繳嗎?」
富哥直接給答案:可以!而且你絕對不該去借一般的高利率信貸來裝潢。 只要你懂得跟銀行談對方案,修繕費用不僅能併入房貸,還能享有逼近房貸地板價的優惠利率,以及長達15到20年的還款年限。今天富哥就來幫大家拆解,買房後的修繕資金到底該怎麼借才聰明。
方案一:銀行「裝潢金房貸」或「加值金貸款」(首選)
多數銀行都有提供將修繕費用與購屋房貸綁在一起的方案。你只要在申辦購屋房貸時,主動檢附裝潢報價單或修繕合約,請原承貸銀行將兩筆貸款一併辦理。
這種「抵押型修繕房貸」最大的優勢在於有房屋作為擔保,利率緊貼一般房貸,市場行情普遍落在2.2%至2.9%之間,還款年限最長可達15至20年,部分銀行甚至提供1到3年的寬限期。
富哥算給你聽:同樣借100萬元,若用利率2.3%、20年期本息攤還,每月只要繳約5,200元;但如果你跑去借利率6.42%的裝修信貸,因為法定年限最多只有7年,每月本息高達1萬4,800元,月付壓力直接多出將近3倍!而且,抵押型修繕房貸因為有擔保品,不會佔用金管會「DBR 22倍」的無擔保負債額度,對已經有學貸、車貸的人來說,是一大福音。
目前包含台北富邦、玉山、中信、遠東、土銀及凱基等銀行都有類似方案。以富邦「裝潢金房貸」為例,額度最高為房屋鑑價的5%,利率2.90%起,最長20年;凱基「加值金貸款」利率3.5%起,最長15年,且沒有用途限制。
方案二:內政部「修繕住宅貸款」(政策性優惠)
如果你符合內政部住宅補貼資格,這是一條獨立於購屋房貸之外的政策通道。最高額度80萬元,最長15年(含3年寬限期),第一類弱勢戶利率僅1.187%起,一般戶約1.762%起。但要注意,這筆貸款是分開的兩筆貸款,不能直接併入購屋房貸,部分銀行允許針對超過80萬的部分,再搭配商業房貸。
富哥提醒:申貸前必看3件事
第一,備妥證明。 銀行承作修繕貸款,通常會要求檢附工程合約、估價單,或施工前後的照片,且配合的廠商必須有營業登記,不能只是口頭報價。
第二,小心稅務盲點。 如果你未來想申報「購屋借款利息扣除額」,要特別留意銀行給你的借款科目。如果被標註為「修繕貸款」或「消費性貸款」,國稅局可能會以名目不符為由駁回。建議申貸時先確認科目,並保留資金用途證明。
第三,把總費用算進去。 除了利率,還有開辦費、帳戶管理費(有些收5,000元),最重要的是寬限期結束後的月付金。不要因為前幾年繳得輕鬆,就忘了本金攤還的壓力。
專家觀點:修繕房貸是工具,現金流才是根本
買房後的裝潢修繕,確實可以透過「購屋房貸+修繕房貸」合併辦理,享受低利率與長年限。但富哥要提醒,這筆錢終究是借來的,不是天上掉下來的。
購屋族在規劃時,一定要把總自備款、裝潢費、房貸月付與修繕貸款月付一起試算,確認家庭現金流足以承接,再去動用這筆額度。修繕貸款是讓資金調度更有彈性的工具,而不是讓自己陷入另一層債務壓力的藉口。買房是為了過更好的生活,別讓裝潢貸款成為壓垮生活品質的那根稻草。
關鍵字: 房屋修繕貸款、裝潢金房貸、加值金貸款、購屋房貸合併修繕、修繕住宅貸款利息補貼、DBR 22倍、裝修信貸、呂崑富、富哥、房屋貸款知識家、M傳媒