









重購退稅後遷戶籍,退稅款一定飛了?稅務局揭3大例外:子女就學、駐外、死亡免追繳
重購退稅後遷戶籍,退稅款一定飛了?稅務局揭3大例外:子女就學、駐外、死亡免追繳
【M傳媒/綜合報導】
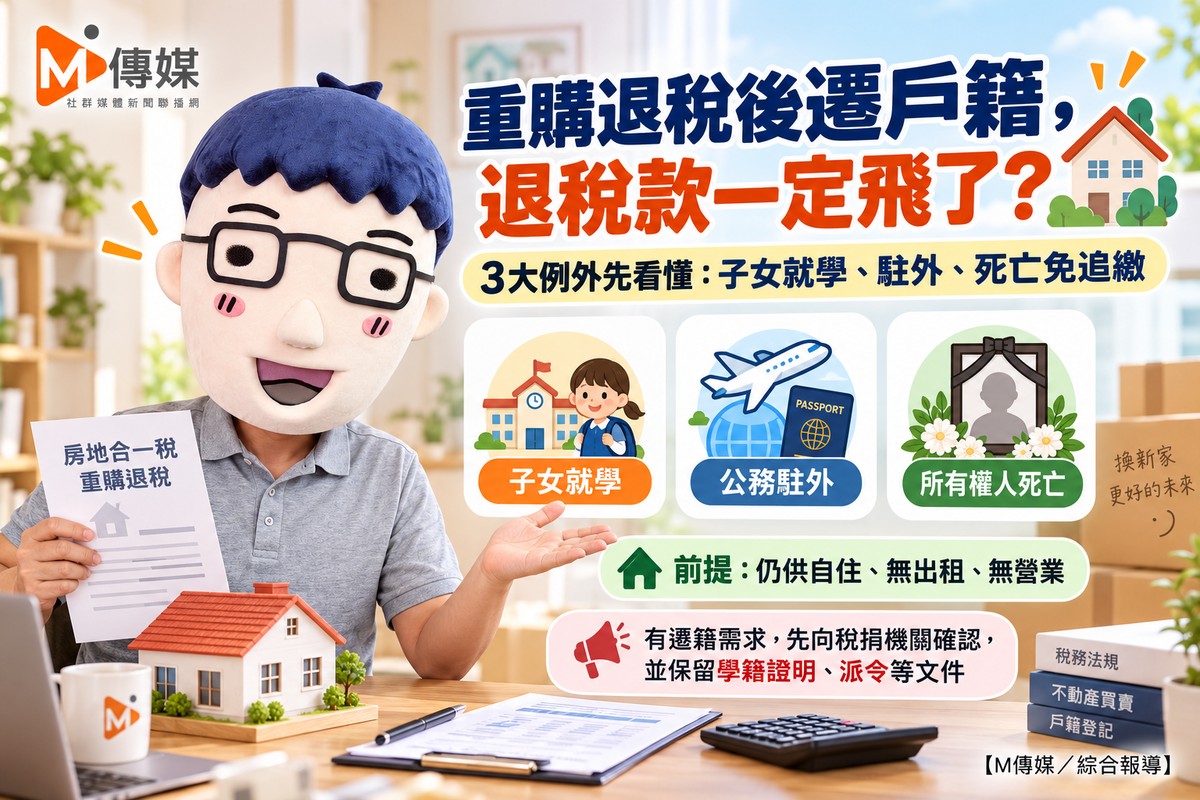
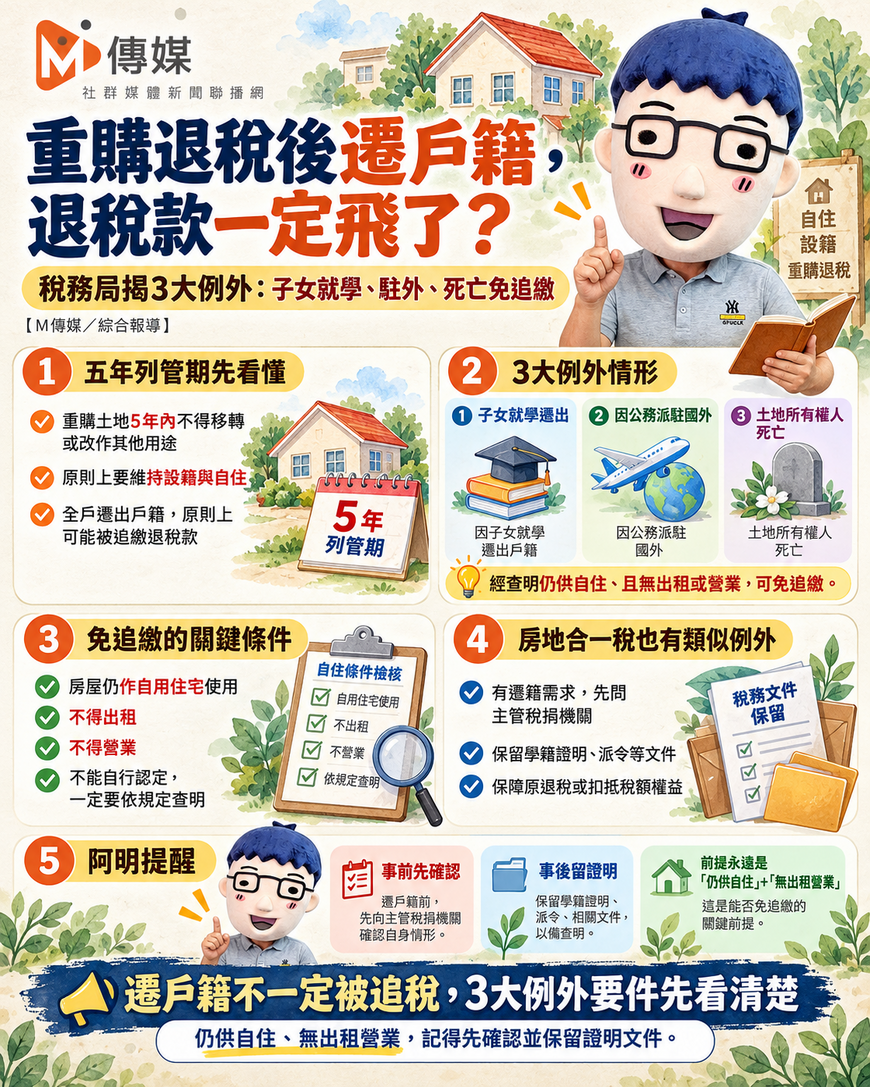
申請土地增值稅重購退稅後,五年內遷出戶籍,退稅款一定會被追回嗎? 台南市稅務局表示,原則上重購土地在五年列管期間內應維持設籍及自住,但若因子女就學、公務派駐國外、土地所有權人死亡等三個例外原因而遷出戶籍,經查明房屋仍作自用住宅使用,且無出租或營業,可免追繳原退還稅款。
五年列管期 這些行為會觸發追繳
稅務局說明,土增稅重購退稅設有五年列管期間,重購土地不得再行移轉或改作其他用途。期間內,原出售土地所有權人、配偶或直系親屬,應在重購土地上的房屋辦妥戶籍登記,且房屋須供自用住宅使用;若全戶戶籍遷出,原則上可能因不符自用住宅要件,遭追繳退稅款。
近期有民眾向稅局詢問,先前曾申請土增稅重購退稅,現在因子女就學需要遷出戶籍,但本人仍住在原屋,是否會被追回退稅款?稅務局明確回應,這類情況屬於財政部函釋的例外情形。
三大例外情形 經查明仍供自住可免追繳
依財政部相關函釋,因下列三種特殊情形,致戶籍遷出或未設於重購房屋,經查明仍供自住,且確無出租或營業使用,可認定未改作其他用途,免予追繳:
-
因子女就學需要:為讓子女就讀學區學校而遷出戶籍。
-
因公務派駐國外:所有權人因公務因素被派駐海外。
-
土地所有權人死亡:所有權人過世導致戶籍異動。
稅務局強調,上述例外僅適用特定情形,不能自行認定所有遷籍原因都符合規定。即使因特殊原因遷出戶籍,五年列管期間仍須維持自用住宅用途,若有出租、營業或其他不符自用住宅規定情形,仍可能影響原有退稅資格。
房地合一稅也有類似例外 記得保留證明文件
稅務局補充,房地合一稅重購退稅也有類似例外,符合規定者,可免追繳原退還或扣抵稅額。稅務局提醒,民眾有遷籍需求時,應事前向主管稅捐稽徵機關確認,並保留學籍證明、派令等文件,以利日後查核認定,保障退稅權益。
退稅是美意 列管期內別踩紅線
重購退稅是政府為了減輕換屋族稅負的美意,但五年列管期就像一道緊箍咒,一旦戶籍遷出、土地移轉或改作其他用途,退稅款就可能被追回。這次稅務局點出的三大例外,確實為因子女就學、駐外或繼承導致遷籍的民眾開了一扇窗,但前提是「仍供自住」且「無出租營業」。
建議有遷籍需求的換屋族,事前向稅捐機關確認、事後保留完整證明文件,才能確保退稅權益不睡著。別讓一時的遷籍疏忽,換來一筆意外的追繳稅單。
關鍵字: 土地增值稅、重購退稅、五年列管期、遷出戶籍、子女就學、公務派駐國外、所有權人死亡、追繳退稅款、自用住宅、房地合一稅、台南市稅務局、M傳媒