









遺贈稅法「大老婆條款」不只管大老婆!阿公疼孫先看清楚 修法後稅金這樣分
遺贈稅法「大老婆條款」不只管大老婆!阿公疼孫先看清楚 修法後稅金這樣分
文/嚴意情(情情來了)|明深地政士事務所 主辦代書
最近很多客戶問我:「情情,新聞說遺產稅修法通過一個『大老婆條款』,是不是只管元配?如果我阿公生前把錢過給長孫,會被課到稅嗎?」
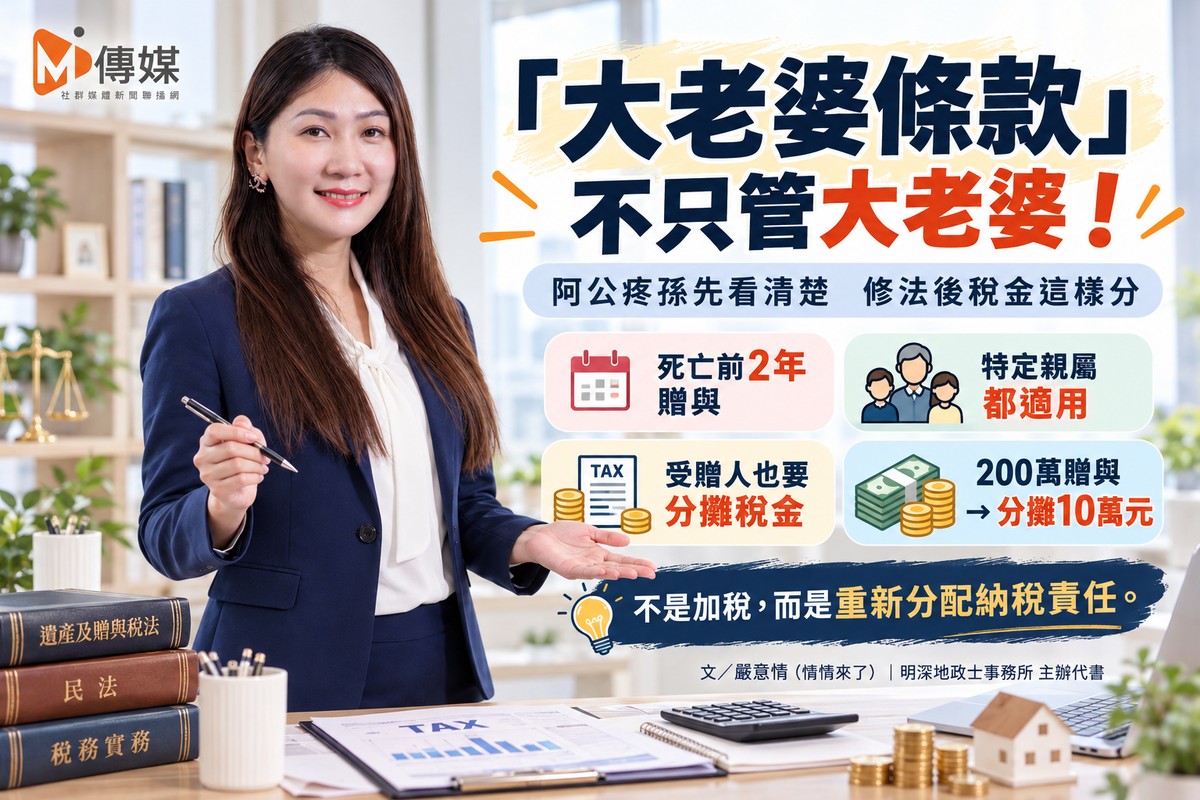
情情今天要幫大家畫重點:這條修法,其實不是只管大老婆,而是所有「特定親屬」都適用! 財政部台北國稅局已經明確說明,這次修法的核心在於「稅款由誰負擔」,而不是另加一筆稅。如果你家有長輩在生前兩年內把財產贈與給子女、孫子女,甚至女婿、弟媳,這篇文章你一定要看完。
修法重點:死亡前兩年贈與「特定親屬」 受贈人也要分攤稅金
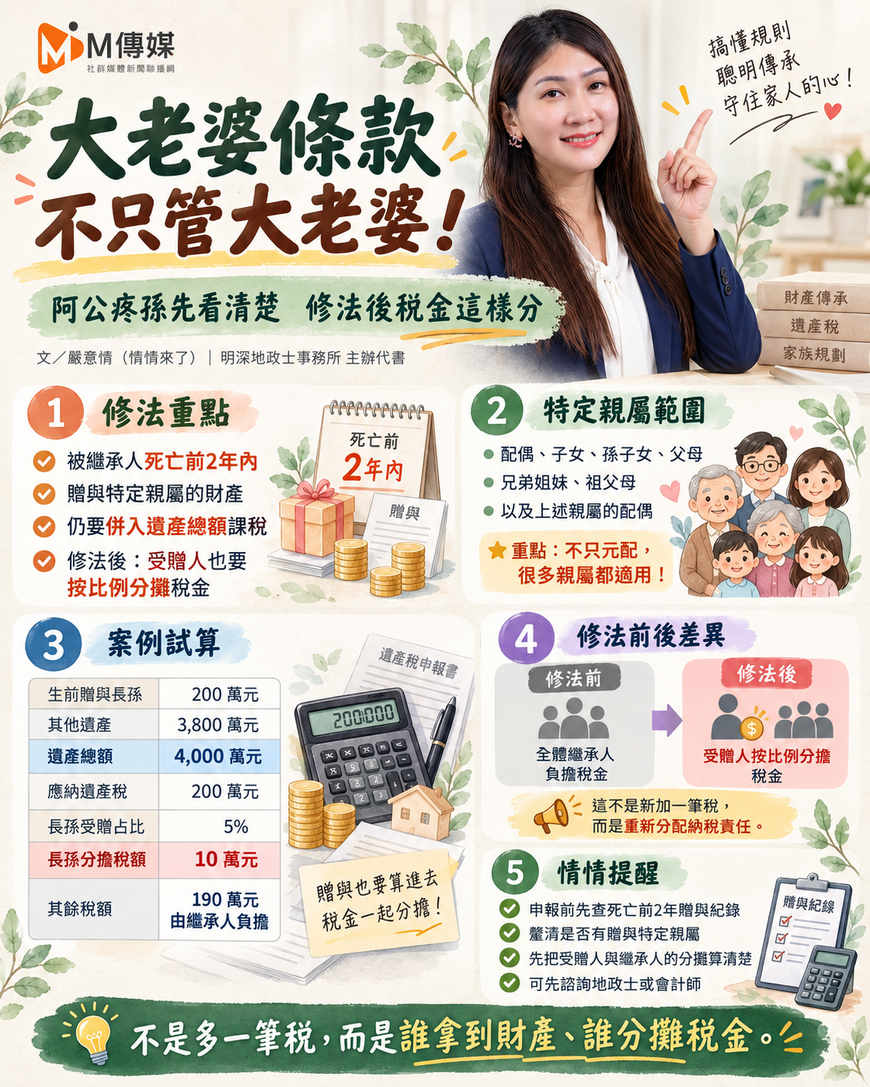
總統今年9月11日修正公布《遺贈稅法》部分條文。過去,被繼承人死亡前兩年內贈與「特定親屬」的財產,必須併入遺產總額課徵遺產稅。但修法前,這筆稅金是由「全體繼承人」負擔,容易出現一個荒謬狀況:有人拿到了長輩生前贈與的財產,長輩過世後卻一毛遺產稅都不用付,稅金全由其他繼承人買單。
這次修法增訂了受贈人的納稅義務。簡單來說,就是讓拿到財產的人,按比例負擔一部分稅金,以維護租稅公平。
那麼,「特定親屬」到底包括誰?依規定,包含:配偶、子女、孫子女、父母、兄弟姐妹、祖父母,以及這些親屬的配偶(例如弟媳、女婿等)。
案例試算:阿公贈與長孫200萬 修法前後差多少?
情情用國稅局的案例算給大家看:
阿章過世後,留下小明、小美兩名子女。阿章在生前兩年內,曾贈與小美的兒子(也就是長孫)阿強200萬元,另外還留下其他遺產3,800萬元。合計遺產總額為4,000萬元,應納遺產稅為200萬元。
修法前:
這200萬元稅金,由繼承人小明、小美共同負擔。拿到贈與的長孫阿強,一毛錢都不用付。
修法後:
阿強受贈的200萬元,占遺產總額4,000萬元的5%。因此,阿強必須負擔全案稅額的5%,也就是10萬元。剩下的190萬元,才由小明、小美共同負擔。
情情提醒:申報遺產稅前 先釐清這件事
這項修法不是新加徵一筆稅,而是重新劃分「受贈人」與「繼承人」的納稅責任。情情提醒,民眾辦理遺產稅申報時,務必留意被繼承人死亡前兩年內,是否有贈與上述特定親屬財產的情形。
實務上,情情常看到家族因為「誰拿到錢、誰繳到稅」而產生心結。這次修法,其實是讓制度更公平,也減少繼承人之間的爭議。長輩疼孫、提前給財產是美意,但相關的稅務規劃一定要提前搞清楚,才不會讓美意變成晚輩的負擔。
如果你家也有類似狀況,不確定該怎麼申報,建議在申報前先諮詢專業地政士或會計師,把稅金分攤算清楚,才能安心傳承。
關鍵字: 遺產稅、贈與稅、大老婆條款、特定親屬、死亡前兩年贈與、受贈人納稅義務、遺贈稅法、阿章案例、長孫、稅金分攤、嚴意情、情情來了、明深地政士事務所、M傳媒