









阿公時代老屋稅籍卻從2017年才起算折舊?前屋主沒異議,新屋主申訴慘遭駁回
阿公時代老屋稅籍卻從2017年才起算折舊?前屋主沒異議,新屋主申訴慘遭駁回
【M傳媒/綜合報導】
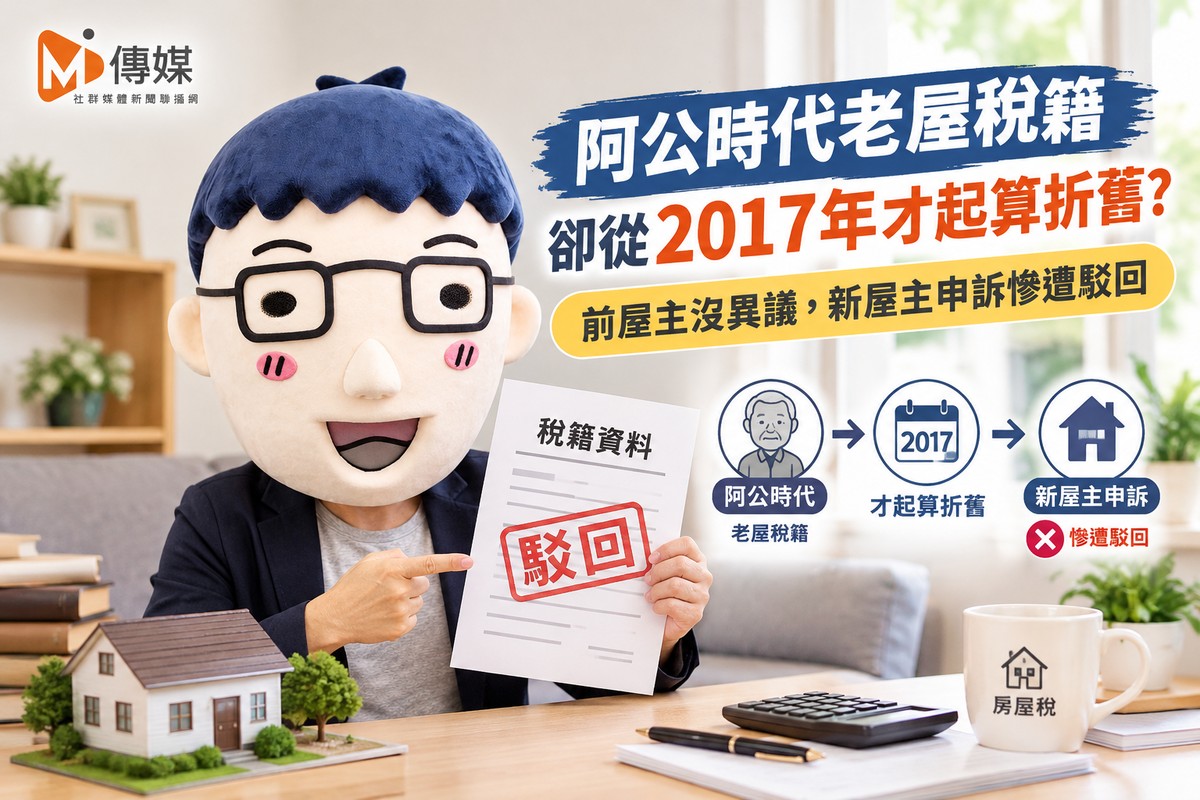
買未辦保存登記的老屋,小心屋齡認定藏地雷! 新北市一名新屋主買下一間未辦保存登記的老屋,明明手握證據可證明房屋早在1940年至1960年間就存在,但稅捐機關只從2017年7月才認列折舊年數。新屋主想申請追溯重新認定屋齡,卻因「前屋主沒在期限內異議」,遭訴願會駁回。
前屋主2022年申報稅籍 折舊年數僅從2017年起算
這間房屋位於新北市,屬未辦保存登記建物。原屋主2022年12月申報房屋稅籍,稅捐機關核定起課年度為2022年,房屋現值31萬400元,並自2017年7月起認列折舊年數,按自住用稅率課徵房屋稅,同時補徵2018年至2022年房屋稅,原屋主於2023年1月31日繳清。
原屋主2025年3月將房屋出售給新屋主與另外5名買方。新屋主同年8月向稅捐機關申請追溯認定房屋經歷年數,希望依實際興建年代重新計算折舊年數。稅捐機關認為,原屋主收到核定通知後,未在30日內申請重新核計,也未於法定期限內提起行政救濟,原核定已確定,因此否准申請。
新屋主主張:手握證據 稅捐機關卻不查
新屋主主張,已提出足以證明房屋早在1940年至1960年間就存在的資料,稅捐機關卻未進一步調查、比對證據或到場查證,僅以缺乏登錄資料及前屋主未及時異議為由拒絕,恐造成與事實不符的稅負,涉及行政調查義務、實質課稅及課稅公平等原則。
訴願會:原核定已確定 後手難以翻案
新北市政府訴願會認為,依《房屋稅條例》第10條規定,納稅義務人對房屋現值有異議,應在接到通知書之日起30日內檢附證件申請重新核計;如不服行政處分,也應在法定期限內提起救濟。
原屋主已繳清補徵稅款,依卷內資料可認定核定通知及繳款書至遲於2023年1月31日已送達。但原屋主未在期限內針對折舊年數提出異議,因此2022年12月19日核定房屋現值的處分已經確定,且未經撤銷或廢止。
訴願會認為,既然原核定仍然有效,也沒有證據顯示稅捐機關以錯誤資料作為核課基礎,就難以認定原處分違反訴願人主張的各項原則,最終維持稅捐機關否准追溯認定折舊年數的決定。
行政救濟期限比事實更關鍵 買老屋先看懂稅籍
這起案件點出一個實務上常見卻容易被忽略的問題:未辦保存登記老屋的實際興建年代,與稅籍上認定的折舊年數,經常存在落差。 而這個落差,如果前手沒有在30天異議期內提出救濟,原核定一旦確定,後手買方即使手握證據,也難以翻案。
對購屋族而言,購買未辦保存登記老屋時,務必在簽約前調閱房屋稅籍證明,確認起課年月、折舊年數、房屋現值及適用稅率;若發現屋齡與實際狀況明顯不符,應要求前屋主在點交前完成稅籍異議或救濟,並將稅籍爭議列為合約特約條款。
買老屋,不只要看屋況、看產權,稅籍資料也要一起看懂。 行政救濟的期限,往往比事實本身更關鍵,把稅務風險提前釐清,才不會買了房子,還得幫前手吞下一筆莫名其妙的稅金。
關鍵字: 未辦保存登記、老屋、房屋稅、折舊年數、房屋現值、稅籍異議、30天期限、行政救濟、訴願、實質課稅、新北市、M傳媒