





夫妻離婚後共同賣房,稅金竟「同房不同命」?一人免稅、一人慘被追繳51萬!
夫妻離婚後共同賣房,稅金竟「同房不同命」?一人免稅、一人慘被追繳51萬!
【M傳媒/房市稅務懶人包】
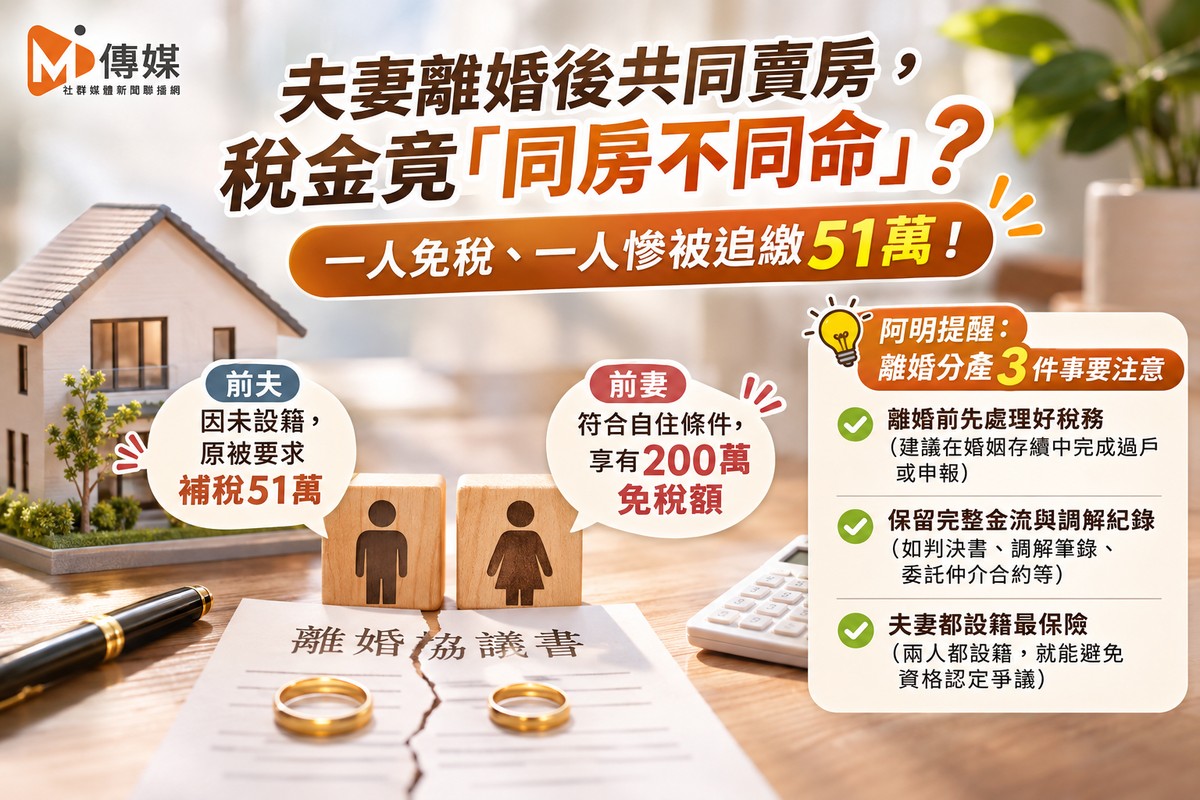
「阿明,我和前妻離婚後,把原本共同持有的房子賣掉。明明一人一半,為什麼前妻可以享有200萬的免稅額,我卻被國稅局說資格不符,還要多繳51萬的稅?這公平嗎?」
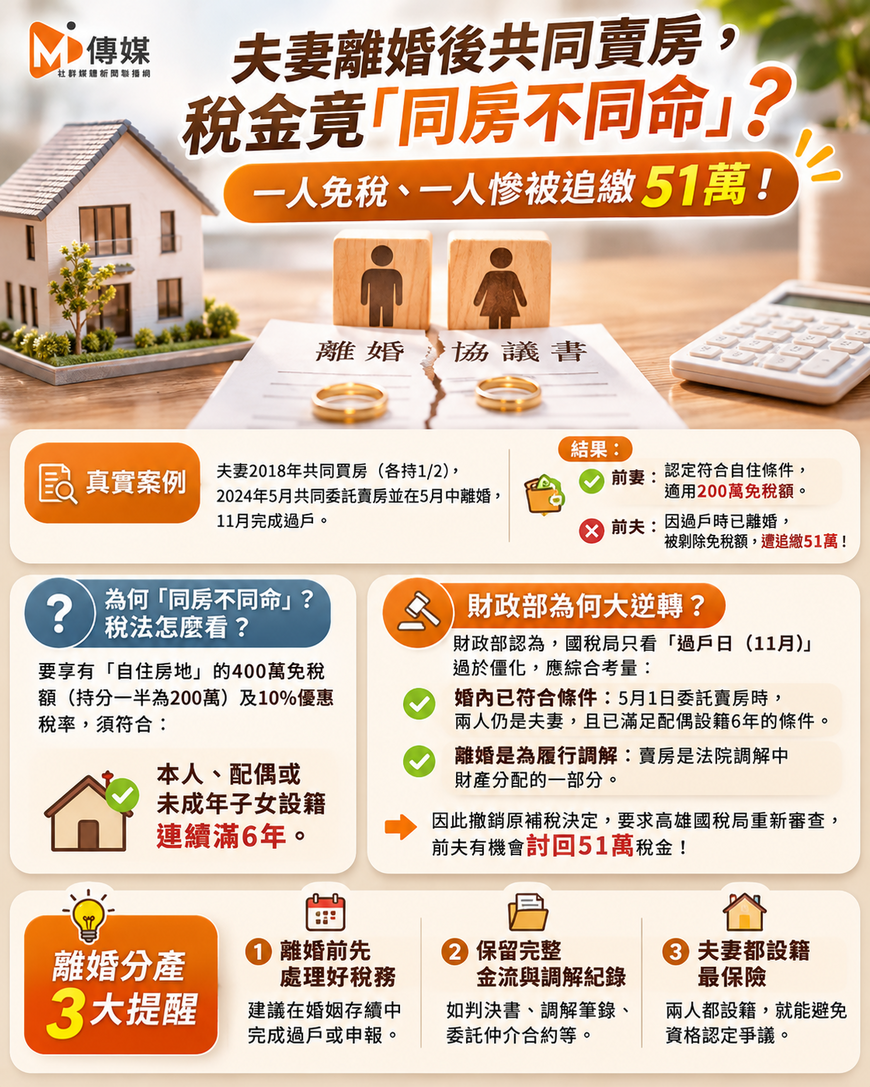
代誌絕對不是憨人想的那麼簡單!這是高雄最近發生的一個真實案例,這對夫妻2018年買房(各持1/2),2024年5月一起委託賣房,5月中離婚確定,11月才完成過戶。結果國稅局審查時,因為過戶時兩人「已經離婚」,導致沒有設籍的那一方(前夫)無法使用前妻的設籍紀錄來享有自住優惠,原本只要繳11.5萬的稅,瞬間被追繳到51.5萬!
不過,這案子最近出現大逆轉,財政部撤銷了國稅局的補稅決定!阿明今天就來拆解這個「離婚賣房」的稅務陷阱,帶你搞懂國稅局跟財政部到底在吵什麼!
為什麼「一人一半」卻「不同命」?
依《所得稅法》規定,要享有「自住房地」的400萬免稅額(持分一半就是200萬)及10%優惠稅率,必須符合「本人、配偶或未成年子女」設籍連續滿6年的條件。
這對夫妻的狀況是:
-
前妻:她在2018年4月就把戶籍遷進去,連續設籍滿6年。國稅局認可她符合資格,適用200萬免稅額。
-
前夫:他沒有把戶籍遷進去。他原本主張「老婆有設籍就好」,但國稅局認為,房屋在11月過戶時,兩人已經離婚(5月離婚),所以前妻已經不是他的「配偶」,因此不能採認前妻的設籍紀錄。前夫原本申報的200萬免稅額被剔除,按20%稅率計算,被要求補稅51.5萬。
財政部為何大逆轉撤銷補稅?
前夫不服氣,提起訴願。財政部審議後認為,國稅局的認定太死板了!關鍵在於以下兩點:
-
婚內已符合條件:兩人5月1日共同委託賣房時,還是夫妻,且當時已經滿足了「配偶設籍滿6年」的條件。買賣契約在婚內就簽了。
-
離婚是為了履行調解:這筆賣房交易,是為了履行法院調解約定,用來分配婚後財產。也就是說,賣房是離婚協議的一部分。
財政部認為,國稅局不能只用「最後過戶日(11月)」的狀態來判斷,而應該把「婚內委託賣房」與「履行法院調解」這兩件事納入考量。因此,財政部撤銷了原本的復查決定,要求高雄國稅局重新審查,前夫有機會討回這筆51萬的稅金!
離婚分產,魔鬼藏在「時間點」!
這起案例給所有正在處理離婚財產分配的夫妻一個大大的警示:稅法看的是「時間點」,而不是「事實」。
雖然財政部這次撤銷了補稅,但這代表未來遇到類似案件,還是有得吵!為了避免這種「同房不同命」的悲劇,M編建議:
-
離婚前先處理好稅務:如果房子要賣,最好在婚姻關係存續中完成過戶或申報,不要拖到離婚後才辦。
-
保留完整金流與調解紀錄:如果是因為法院調解或離婚協議才賣房,務必保留判決書、調解筆錄、委託仲介的合約與對話紀錄,證明賣房是為了履行離婚條件。
-
設籍很重要:如果當初夫妻兩人都把戶籍遷進去,就不會有這齣「離婚後配偶資格消失」的爭議了。
#房地合一稅 #自住優惠 #離婚賣房 #配偶設籍 #財政部 #高雄國稅局 #補稅 #訴願 #M傳媒