







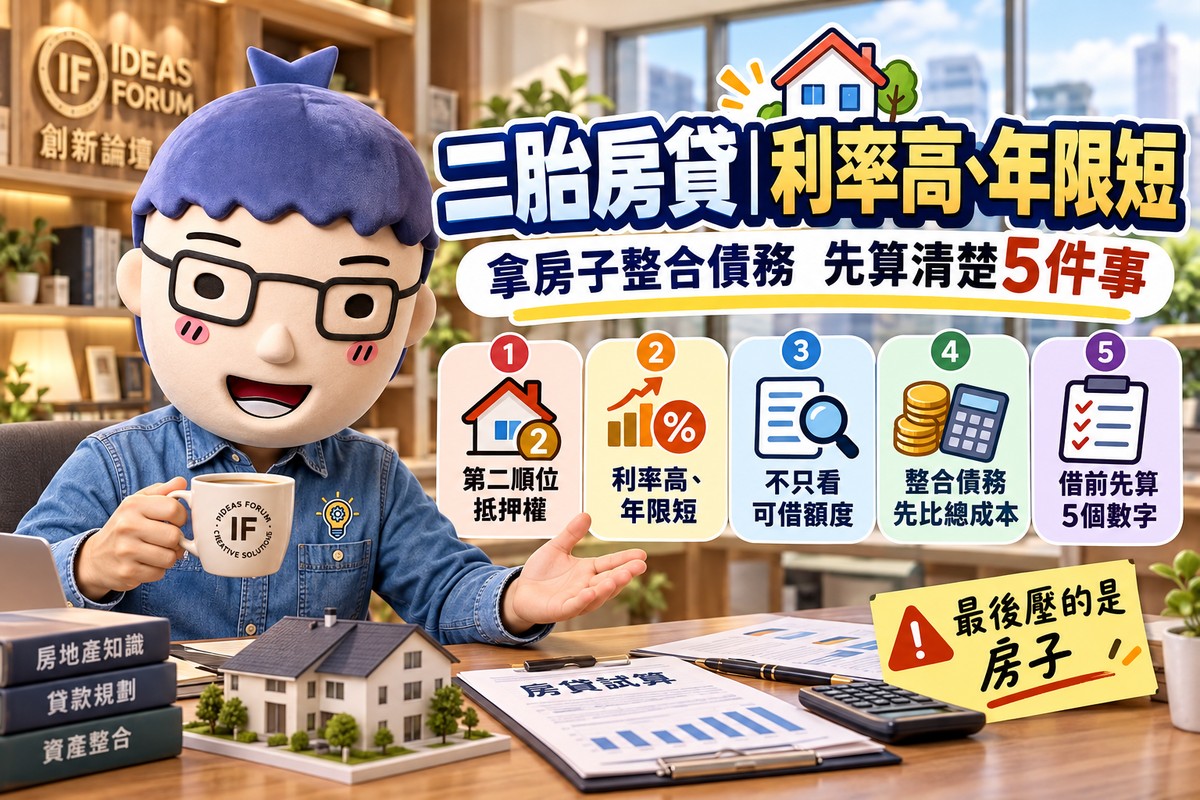
二胎房貸|利率高、年限短 拿房子整合債務先算清楚5件事
文/賣厝阿明 知識+
名下有房子,第一胎房貸還沒繳完,臨時需要一筆資金,除了房屋增貸、信貸之外,「二胎房貸」也是常見的資金調度方式。
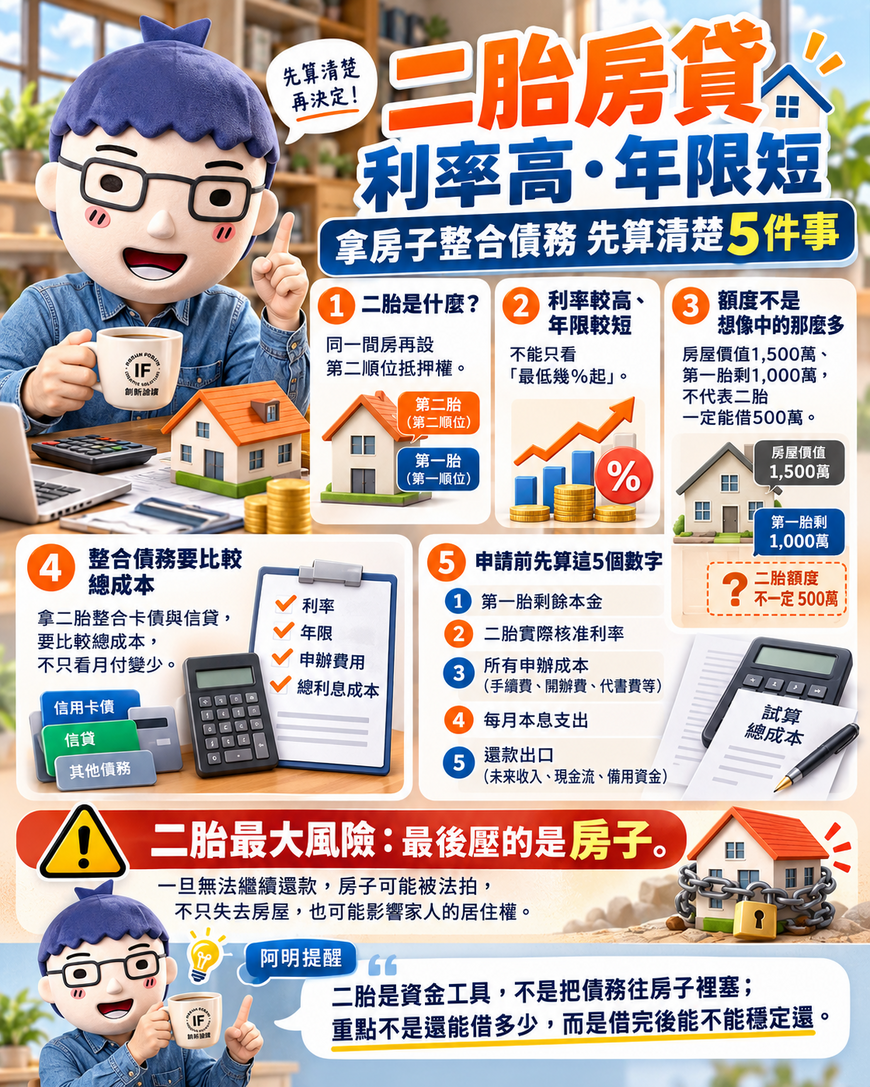
二胎房貸的概念很簡單,就是房子已經設定第一順位抵押權,再用同一間房設定第二順位抵押權借錢。
因為第二順位債權人的清償順位排在第一順位後面,承擔的風險比較高,因此二胎的利率、貸款年限、額度及審核條件,通常都比一般房貸嚴格。
阿明提醒,二胎不是房子突然多出一筆免費額度,而是拿同一間房再背第二筆債務。
一、二胎與房屋增貸 最大差別在抵押順位
房屋增貸通常是向原本第一胎銀行申請增加貸款額度,原銀行仍掌握第一順位抵押權。
二胎則是在第一胎還存在的情況下,再由另一個債權人取得第二順位抵押權。
房屋未來如果進入強制執行,拍賣所得會依抵押權順位及相關規定清償。
第一順位先受償,剩餘價款才輪到第二順位。
這也是二胎利率通常高於一般房貸的重要原因。
二、二胎利率通常比較高 不能只看「最低幾%起」
二胎房貸沒有全市場統一利率,每家金融機構會依信用、收入、負債及房屋條件決定。
以原文所列國泰世華公開方案為例,二順位房貸利率3.45%起,額度20萬至150萬元、最長10年;實際利率可能更高。
相較之下,一般房屋增貸的利率與貸款期間通常較有優勢。
因此比較二胎時,除了廣告上的最低利率,更要看:
實際核准利率、總費用年百分率、開辦費、貸款年限及提前清償條件。
最低利率只是起點,最後核准條件才是真正要付的成本。
三、房子值1500萬 不代表扣掉房貸就能再借500萬
假設銀行鑑價:
房屋價值1,500萬元
第一胎目前還欠:
1,000萬元
帳面看起來有500萬元差額,但這500萬元並不等於二胎可以全部借出來。
第二順位貸款機構還會重新評估房屋擔保價值、第一胎餘額、信用紀錄、收入、其他負債及整體還款能力,再決定願意提供多少額度。
因此,房價上漲增加的是擔保空間,不是直接增加同額度的可借現金。
四、拿二胎整合卡債、信貸 先比較總成本
有些屋主申請二胎,是為了清償信用卡循環、信貸或其他較高利率債務。
把多筆債務集中,有機會降低每月還款壓力,也比較容易管理。
但債務整合不能只看「月付變少」。
例如原本每月還5萬元,整合後降到3萬元,看起來輕鬆很多;如果還款期間因此拉長,累積支付的總利息仍可能增加。
申請前至少把這幾項放在一起比較:
原債務剩餘本金+原利率+新貸款利率+所有申辦費用+新貸款總利息。
整合後的總成本更合理,才具有實際意義。
五、銀行二胎與民間二胎 費用結構差很多
銀行二胎核貸較重視信用、收入及負債比,條件不足時,部分屋主會轉向融資公司、代辦或民間貸款。
這時更需要逐項確認費用。
除了名目利率,還要看開辦費、服務費、代辦費、帳管費、設定相關費用、提前清償違約金,以及實際撥到手上的金額。
借100萬元,實際拿到手如果只有90多萬元,但利息仍按照約定本金計算,實際資金成本就會比表面利率高。
證件、印鑑、權狀及個人資料也要妥善保管,申貸優先直接向合法金融機構確認條件。
六、二胎最大的風險 最後壓的是房子
二胎本質仍是以不動產設定抵押權借款。
長期無法正常還款,債權人可以依契約及法律程序行使權利,最終可能進入不動產強制執行。
房屋拍賣後,再依抵押權順位及相關法律規定分配價款。
因此,把原本的卡債、信貸整合進二胎,等於把部分原本沒有房屋抵押的債務,轉變成以房屋作為擔保的債務。
月付降低是一面,房屋承擔的債務風險增加則是另一面。
七、申請二胎前 先算5個數字
阿明建議把這5個數字寫下來再決定:
① 第一胎剩餘本金
先確認房子目前還欠銀行多少錢。
② 二胎實際核准利率
以銀行正式核准條件為準。
③ 所有申辦成本
開辦、設定、代辦及其他費用全部列入。
④ 每月本息支出
第一胎+第二胎+其他負債一起計算。
⑤ 還款出口
確認未來收入、獎金、資產處分或其他資金來源,足以支應這筆新增債務。
阿明提醒|二胎是資金工具 不是把債務往房子裡塞
收入穩定、有明確短期資金需求,而且每月現金流足以負擔第一胎與第二胎,二胎可以作為資金調度工具之一。
已經用信用卡補信貸、再準備用二胎清信用卡,家庭收入又無法支撐原本支出,這時更需要先整理整體債務,而不是單純增加新的抵押借款。
二胎最重要的不是「房子還能借多少」,而是「借完之後,每個月能不能穩定還」。
房子有價值,不等於所有剩餘價值都適合拿來借錢。先比較增貸、二胎及其他融資方式的總成本,再把最差情況算進去,才能避免短期周轉最後變成長期房貸壓力。
關鍵字:賣厝阿明、二胎房貸、二順位房貸、二胎利率、房屋二胎、房屋增貸、債務整合、第二順位抵押權、房屋抵押貸款、民間二胎、房貸利率、二胎風險、房貸增貸、買房知識、房產知識
共 0 則留言