





買房保險|住宅火險、地震險、居家綜合險一次看懂
文/賣厝阿明 知識+
買房辦房貸時,銀行通常會要求房屋投保「住宅火災及地震基本保險」。但這不是政府規定所有房貸族一律強制投保,而是金融機構為保障抵押房屋與債權,通常會把投保列入貸款條件。
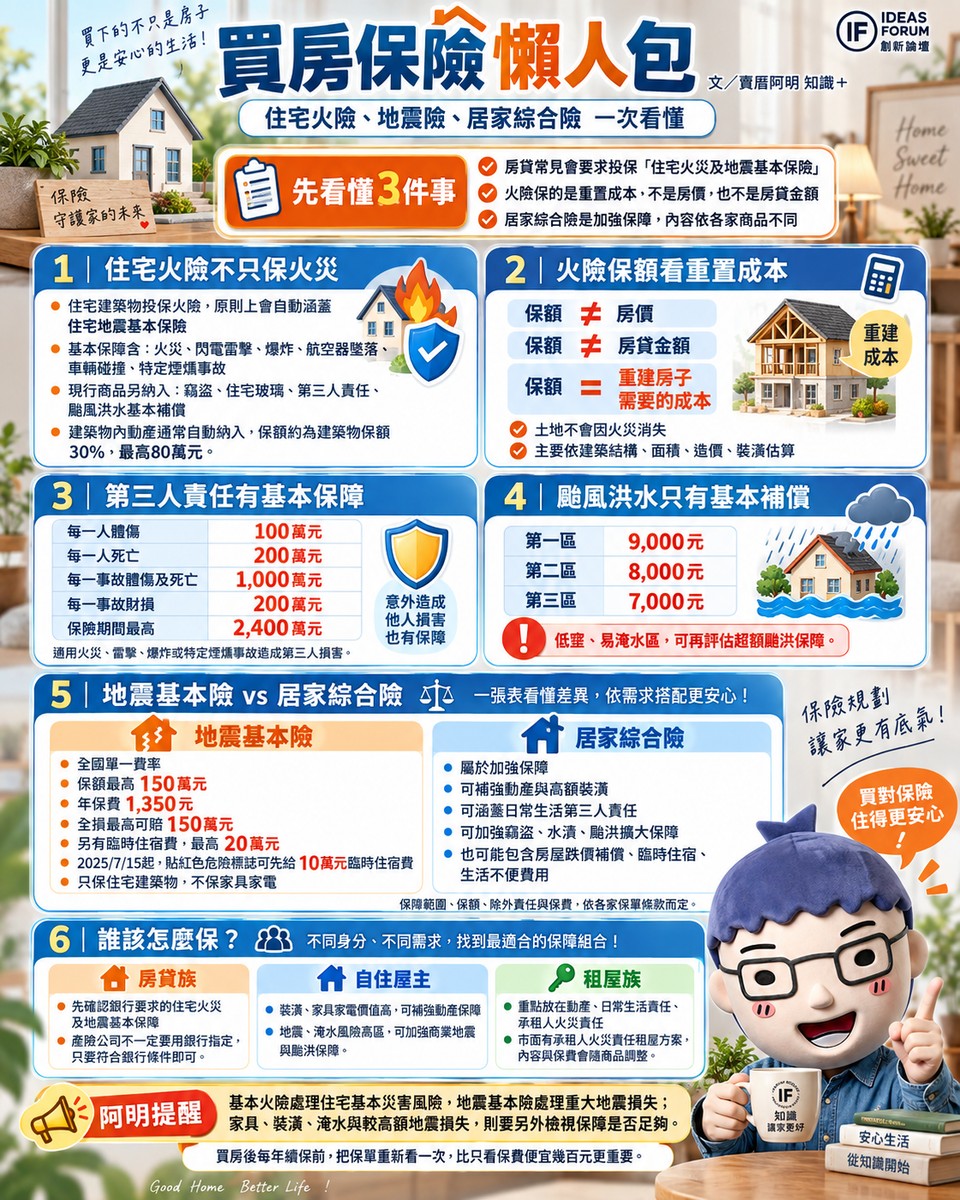
一、住宅火險不只保火災
現行住宅火災保險若承保住宅建築物,會自動涵蓋住宅地震基本保險,原則上不能把地震基本保障排除;舊有長期住宅火險則有另外加保地震基本險的特殊情形。
住宅火險主要承保建築物及建築物內動產,基本保障除了火災,也包含閃電雷擊、爆炸、航空器墜落、機動車輛碰撞、特定煙燻事故等;現行商品另外納入竊盜、住宅玻璃、第三人責任及颱風洪水基本補償。
建築物內動產會自動納入保障,保額通常為建築物保額30%,最高80萬元;不足部分可依需求另外加保。
二、火險保額不是房價,也不是房貸金額
住宅火險建築物保額主要以重置成本為基礎。
土地不會因火災消失,因此成交價2,000萬元,不代表就要投保2,000萬元火險。重置成本主要依建築結構、使用面積、建築造價及裝潢成本估算。
簡單來說,保的是「房子重建需要多少錢」,不是房子在市場上能賣多少錢。
三、基本火險已有第三人責任保障
住宅第三人責任基本保險目前保障額度包括:
- 每一人體傷:100萬元
- 每一人死亡:200萬元
- 每一事故體傷及死亡:1,000萬元
- 每一事故財物損害:200萬元
- 保險期間最高:2,400萬元
保障主要針對火災、雷擊、爆炸或特定煙燻事故造成第三人體傷、死亡或財物損害,被保險人依法須負賠償責任的情況。
四、颱風洪水只有基本補償
現行住宅火災保險已包含住宅颱風及洪水災害補償。
依房屋所在地不同,保險期間最高補償為:
- 第一區:9,000元
- 第二區:8,000元
- 第三區:7,000元
這只是基本保障。位於低窪、淹水高風險區域的住宅,如果要補足建築物與動產損失,仍可考慮另外投保超額颱風洪水保障。
五、地震基本險最高150萬元
住宅地震基本保險屬政策性保險,由產險公司承保,住宅地震保險基金負責危險分散機制與制度運作,不是由基金單獨承保。
目前全國採單一費率,保額最高150萬元時,每年保費為1,350元。
地震造成住宅符合「全損」標準,最高可按保額理賠150萬元,另外給付20萬元臨時住宿費。
自2025年7月15日起,即使尚未達全損,只要震後經政府緊急評估並張貼「紅色危險標誌」,也可給付10萬元臨時住宿費;同一保險期間臨時住宿費合計最高20萬元。
地震基本險只保障住宅建築物,不保障家具、電器等一般動產。房屋重置成本超過150萬元,或希望保障部分損害與動產,可以再評估超額、擴大或其他商業地震保險。
六、居家綜合險看的是「加強保障」
「居家綜合保險」並不是每家產險公司都使用完全相同的保障內容。
不同商品可能增加:
- 動產與高額裝潢保障
- 日常生活第三人責任
- 竊盜保障
- 水漬損失
- 颱風洪水擴大保障
- 房屋跌價補償
- 臨時住宿及生活不便費用
實際保額、除外責任與保費,都要看各公司的保單條款,不能統一寫成「動產50至100萬元」或「每年2,500至5,000元」。
七、房貸族、自住屋主、租屋族這樣規劃
房貸族先確認銀行要求的住宅火災及地震基本保障,投保公司不一定要使用銀行指定的產險公司,只要符合銀行條件即可。
自住屋主若裝潢、家具家電價值較高,或住在淹水、地震風險較高區域,可以再補強動產、颱洪及商業地震保障。
租屋族則應把保障重點放在自己的動產、日常生活責任及「承租人火災責任」。目前市場上確實有承租人火災責任最高200萬元的租屋方案,但方案內容與保費會隨產品調整,不宜拿舊年度607元當成2026固定價格;例如新安東京海上目前官網試算案例已為849元起。
阿明提醒
住宅火險不是拿房價直接投保,地震基本險也不是房屋損壞一點就賠150萬元。
基本火險處理的是住宅基本災害風險,地震基本險處理的是重大地震損失;家具、裝潢、淹水與較高額地震損失,則要另外檢視保障是否足夠。
買房後每年續保前把保單重新看一次,比只看保費便宜幾百元更重要。
共 0 則留言