







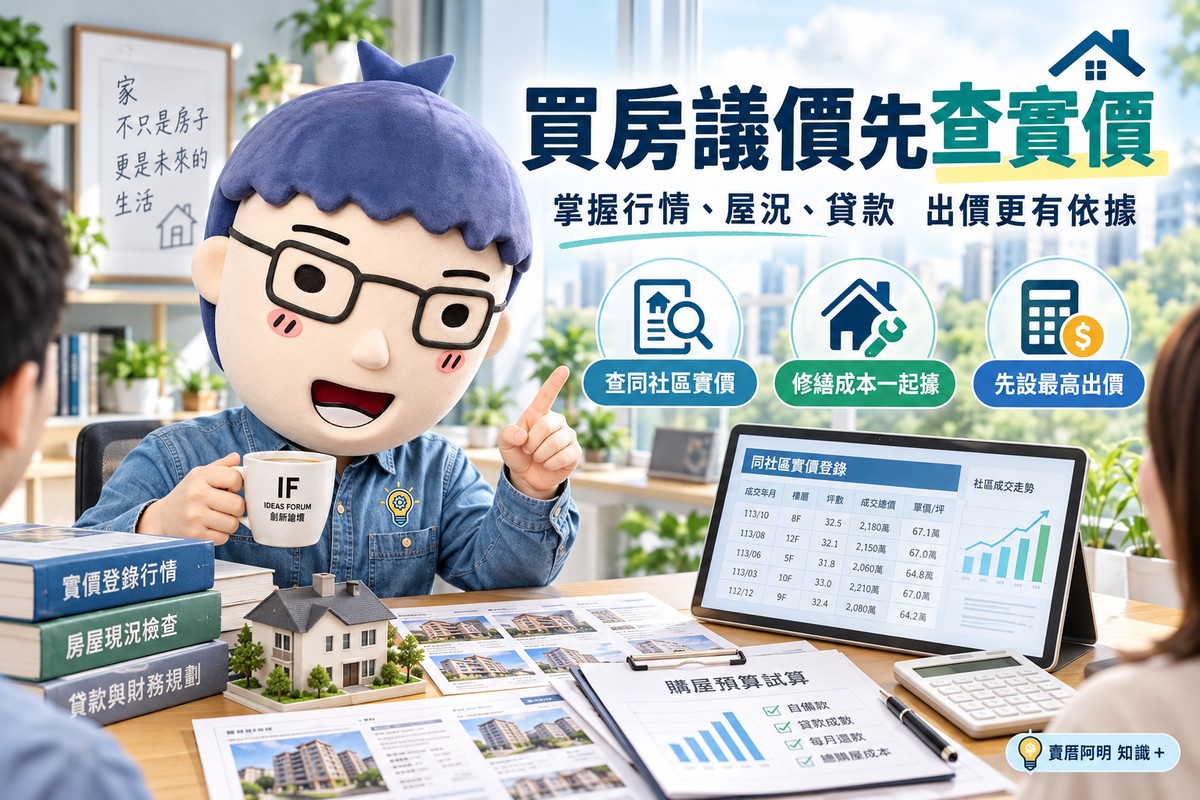
買房議價先查實價!掌握行情、屋況、貸款 出價更有依據
文/賣厝阿明 知識+
買房議價,先掌握附近實際成交行情,再計算屋況、貸款與交易成本。
屋主開價1,500萬元,買方預算1,300萬元,中間相差200萬元。最後成交價格會受到同社區行情、樓層、屋況、車位、付款條件及買賣雙方意願影響。
阿明提醒,實價登錄是議價的重要參考,搭配同社區成交紀錄、修繕費用及銀行鑑價,可以建立比較完整的出價基準。
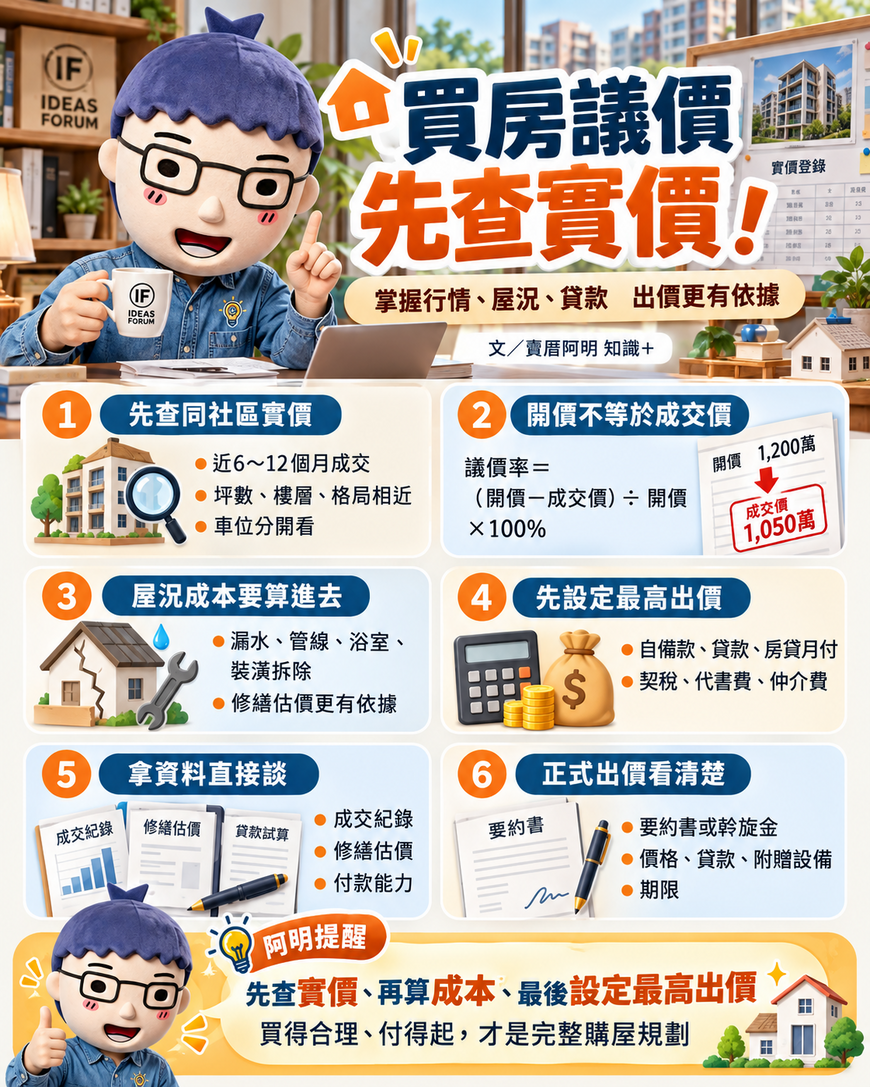
第一步|實價登錄先查同社區
買方可以利用內政部實價登錄資料,先查同社區近期成交紀錄。
比價時優先找最近6至12個月、坪數接近、樓層相近、格局類似的交易,再擴大到附近條件接近的住宅。
車位也要分開比較。含車位總價直接換算每坪價格,容易讓單價失真。
樓層、座向、屋況、裝潢、景觀及特殊交易情況,也會造成價格差異。
實價登錄提供的是過去實際成交紀錄,可以用來建立價格區間,再依個別房屋條件調整。
第二步|開價與成交價分開看
開價是屋主對外出售的價格;底價是屋主心中的價格範圍;成交價則是買賣雙方最後談定的金額。
實價登錄主要看到的是成交資料,屋主底價不屬於公開資訊。
例如房屋開價1,500萬元,最後1,350萬元成交,開價與成交價相差150萬元,議價率為10%。
議價率=(開價-成交價)÷開價×100%
這個10%代表這筆交易從開價談到成交價的差距,不能直接當成房價下跌10%。
第三步|屋況成本直接算進預算
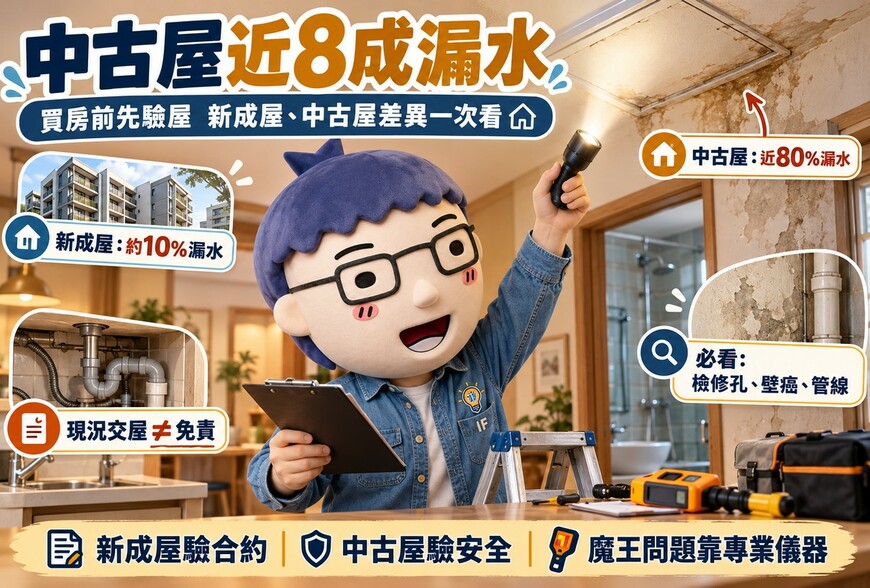
中古屋的價格還要搭配屋況一起看。
漏水、壁癌、老舊管線、浴室更新、冷氣設備及裝潢拆除,都可能形成交屋後的支出。
有明確修繕需求時,可以先找專業人員估價。
例如同社區類似房屋成交1,350萬元,準備購買的房屋還需要80萬元必要修繕,這筆費用就能納入整體購屋預算評估。
有實際估價單或檢查結果,也比單純向屋主表示「房子很舊」更有議價依據。
第四步|先設定自己的最高出價
議價前先把自備款、預計貸款、每月房貸及交易成本算清楚。
除了房價,還有契稅、登記規費、代書費、仲介服務費、貸款相關費用及交屋後修繕等支出。
銀行鑑價也會影響自備款。
例如成交價1,300萬元,銀行鑑價同樣為1,300萬元,核貸7成約為910萬元,房價差額就要準備390萬元,另外還有其他交易費用。
銀行鑑價低於1,300萬元,自備款還會再增加。
阿明建議,最高出價在議價前先設定好,價格超過原本財務能力時,就回到自己的預算評估。
第五步|議價直接拿資料談
買方提出價格時,可以把理由說清楚。
同社區近期相似物件成交1,250萬至1,350萬元,買方就可以依樓層、屋況與自身付款條件提出價格。
房屋需要更新浴室或管線,也可以拿修繕估價作為協商資料。
自備款已經準備完成、銀行貸款條件已有初步評估,也能讓屋主了解買方具有實際購買能力。
成交紀錄、修繕估價與付款能力,都是具體的議價工具。
第六步|正式出價看清要約書與斡旋金
正式出價後,就開始進入契約與法律程序。
買方可以依交易方式選擇要約書或斡旋方式。要約書通常以書面記載購買價格及交易條件;斡旋則會涉及買方先交付款項,由房仲協助與屋主協商。
簽署前要看清楚價格、付款方式、貸款條件、附贈設備、簽約期限,以及成立買賣後的相關責任。
斡旋金後續是否轉為定金、如何返還及違約如何處理,也要依實際契約內容確認。
成交後再確認產權、屋況與貸款
價格談定後,買方接著核對土地及建物謄本、不動產說明書、建物現況確認書等資料。
產權狀況、漏水、違建、設備及其他重要交易資訊,都要在簽約及交屋程序中確認。
銀行實際鑑價與核貸金額也要同步掌握,避免成交後才發現貸款金額與原先預期出現落差。
阿明提醒|議價重點放在買得合理、付得起
買房議價可以掌握三個原則:
先查實價、再算成本、最後設定最高出價。
實價登錄建立行情基準,屋況決定後續支出,銀行鑑價影響自備款,家庭財務則決定最高承受價格。
議價省下多少錢是一個結果,買到符合需求、價格合理、每月房貸負擔得起的房子,才是完整的購屋規劃。
關鍵字:買房議價技巧、買房議價、實價登錄、房屋開價、房屋成交價、中古屋議價率、買房出價、斡旋金、要約書、房屋鑑價、銀行鑑價、買房自備款、中古屋、賣厝阿明知識+
共 0 則留言