







房子免費借給自己公司用,沒收租也要報稅!設算租金、43%費用扣除與稅務規定懶人包
文/賣厝阿明 知識+|房屋稅務知識懶人包
自己名下有間房子,剛好公司需要辦公室,乾脆免費提供使用,省下一筆租金開銷。房子是自己的,公司也是自己開的,一整年沒有收過租金,隔年報稅卻被國稅局認定有租賃所得。
這種情況在中小企業主、公司負責人及股東身上都可能發生。
依《所得稅法》規定,個人將房屋無償提供公司營業使用,即使沒有實際收取租金,仍須參照當地一般租金行情計算收入,再依法申報綜合所得稅。稅務上稱為「設算租金」。
財政部北區國稅局2026年9月30日也曾公布相關查核案例,提醒民眾,房屋所有權人與使用房屋的公司,即使由同一人經營,仍然要依照各自的法律身分處理稅務。
一、房子是自己的,公司也是自己的,仍然要分開計算
依《所得稅法》第14條第1項第5類第4款,個人將財產借給他人使用,除了經查明確實無償,而且沒有供營業或執行業務使用的情況外,應參照當地一般租金計算租賃收入。
其中「他人」的認定,是這項規定的關鍵。
依《所得稅法施行細則》第16條第2項,這裡的他人,是指本人、配偶及直系親屬以外的個人或法人。
例如阿明個人名下有間房子,同時也是一家有限公司的負責人。即使公司全部股份都由阿明持有,有限公司在法律上仍然具有獨立法人身分。
因此,阿明把房子免費借給這家公司當辦公室,雖然自己沒有收到租金,公司也沒有支付租金,但因為房屋提供法人營業使用,國稅局仍會依規定設算租賃收入。
房屋是否實際收租、提供誰使用,以及使用目的,都是認定租賃所得的重要條件。
二、免費借給親友、獨資商號或公司,課稅方式不同
房子免費提供別人使用,還要看借用對象與用途。
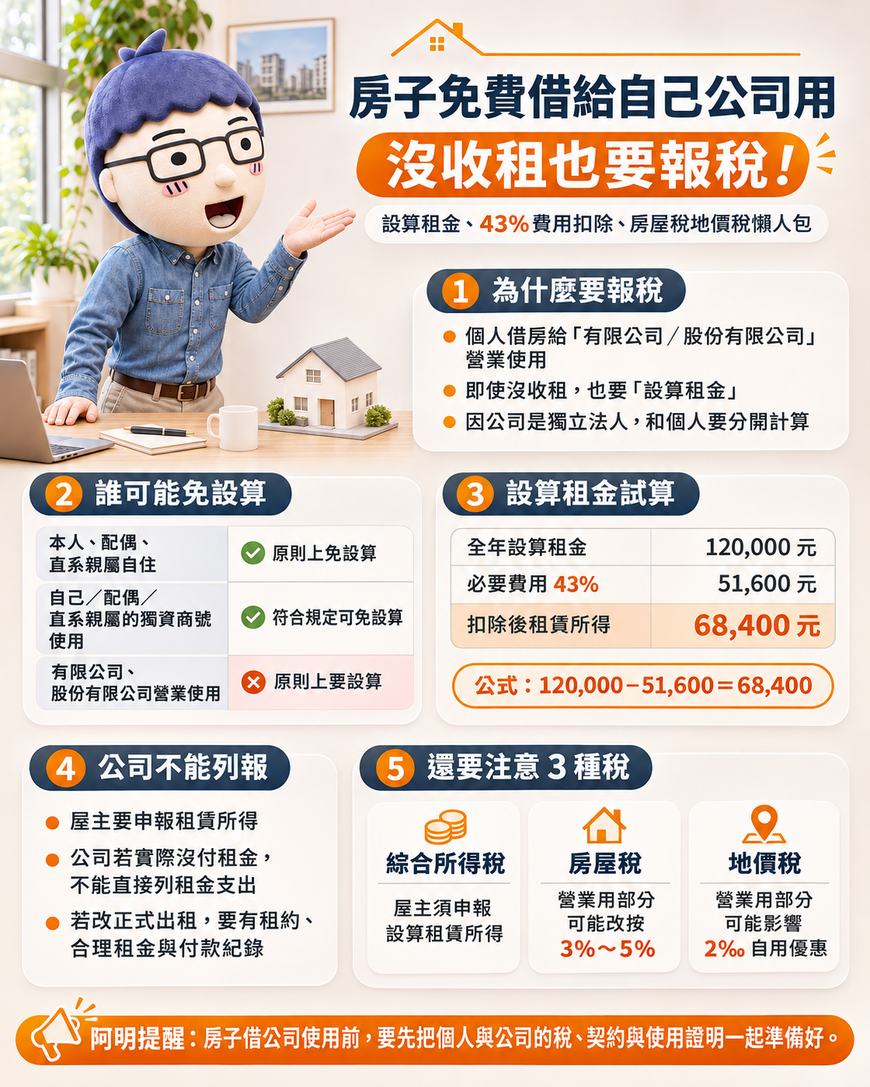
| 房屋無償使用情況 | 設算租金規定 |
|---|---|
| 本人、配偶、直系親屬居住 | 原則上無須設算 |
| 朋友、兄弟姊妹居住 | 符合無償、非營業使用及法定證明程序,可免設算 |
| 本人、配偶或直系親屬經營的獨資商號使用 | 符合規定可免設算 |
| 兄弟姊妹經營的獨資商號營業使用 | 原則上應設算 |
| 有限公司、股份有限公司營業使用 | 原則上應設算 |
資料依據:《所得稅法》第14條、《所得稅法施行細則》第16條、第88條及財政部相關函釋。
朋友免費住,無償借用契約要辦理公證
假設屋主有間空房,免費借給朋友居住,雙方沒有租金往來,也沒有營業使用。
依財政部規定,這種情況可以透過無償借用契約證明。
但契約必須由雙方當事人以外的兩個人證明確實無償借用,並依《公證法》辦理公證,才能符合相關證明要求。
單純私下簽一張無償借用同意書,仍須注意是否具備法定證明程序。
獨資商號與有限公司,法律身分有差別
如果屋主將房子免費提供自己經營的獨資商號使用,依國稅局函釋,符合規定時可以免設算租賃收入。
提供配偶或直系親屬經營的獨資商號、個人執行業務場所使用,也有相同的適用原則。
但如果是提供兄弟姊妹經營的獨資商號使用,就屬於借給稅法所稱的「他人」,供營業使用時原則上仍須設算租金。
至於有限公司、股份有限公司,因為具有獨立法人身分,即使是配偶、子女或自己成立的公司,無償提供營業使用時,仍應依法計算租賃所得。
如果涉及合夥商號或其他組織,則應依實際經營型態及使用關係個別認定。
三、國稅局查核案例:全年設算租金12萬元
財政部北區國稅局2026年9月30日公布一件房屋無償借用案例。
一名納稅義務人在2025年度,將自己名下的房屋免費提供給由自己擔任負責人的公司,作為公司設籍及營業場所。
屋主沒有收租金,公司也沒有支付租金。
國稅局查核後,認定該公司屬於獨立法人,房屋又是提供營業使用,因此依照當地一般租金情況,設算全年租賃收入12萬元。
不過,12萬元是租賃收入,還要扣除依法可以認列的必要損耗及費用,剩下的金額才是租賃所得。
43%必要費用怎麼扣
依財政部公告的2025年度財產租賃必要損耗及費用標準,房屋等固定資產的租賃收入,在符合規定且未逐項提出實際費用證明時,可以按收入的43%扣除必要費用。
以設算租金12萬元計算:
| 項目 | 金額 |
|---|---|
| 全年設算租金 | 120,000元 |
| 必要費用43% | 51,600元 |
| 扣除後租賃所得 | 68,400元 |
計算方式:
120,000元-51,600元=68,400元。
這筆68,400元須依法計入屋主當年度綜合所得總額,再依個人的全年所得、免稅額、扣除額及適用稅率計算應納稅額。
例如假設增加的68,400元全部落在12%綜合所得稅級距,增加的稅額就是8,208元;若全部落在20%級距,則為13,680元。
以上為假設試算,實際稅負仍須依個人所得資料核算。
資料補充: 北區國稅局原始公告列出的租賃所得為64,000元,但同時註明按43%扣除費用,兩者計算結果不一致。依12萬元收入扣除43%費用,正確算術結果為68,400元。本文採正確公式說明,實際案件核定金額仍以稅捐機關資料為準。
四、屋主要申報租賃所得,公司卻無法列報這筆租金支出
個人將房子免費借給公司,還有一項需要注意的規定。
國稅局設算屋主的租賃收入,並不表示公司就能把這筆金額當成租金費用。
依《營利事業所得稅查核準則》第72條第7款,依《所得稅法》第14條規定設算或調整的租金,其計算或調整部分,借用人、租用人不得列報租金支出。
以剛才的案例來說,國稅局設算屋主全年租金收入12萬元,屋主須依法申報租賃所得;公司因為實際沒有支付租金,也無法直接將這12萬元列為營利事業所得稅的租金支出。
如果雙方改為正式租賃,簽訂租約並確實支付租金,公司符合營業需要的實際租金支出,就可以依相關規定列報費用。
但屋主也要申報實際租金收入,公司支付租金時,還要留意所得稅扣繳及相關憑證規定。
另外,租金如果明顯低於當地一般租金,國稅局仍可能依規定調整。
因此,個人與自己經營的公司簽訂租約,應有合理的租金條件,並保留實際付款紀錄。
五、房屋提供公司營業使用,房屋稅與地價稅也可能增加
房子提供公司使用,除了個人綜合所得稅,還要留意地方稅。
尤其原本是自住房屋,後來改作公司辦公室、營業場所,可能同時影響房屋稅與地價稅優惠。
房屋稅:營業使用部分適用3%至5%
依《房屋稅條例》,營業用房屋的法定稅率為3%至5%,各地方政府依規定訂定實際適用稅率。
例如原本符合自住條件、適用1.2%稅率的房子,後來全部改作營業使用,就可能改按營業用房屋稅率課徵。
如果只有一間房間當辦公室,其他空間仍然住家使用,原則上可以依實際使用面積分別計算。
但依房屋稅規定,非住家用課稅面積最低不得少於全部面積的六分之一。
如果實際營業面積低於六分之一,仍須按法定最低比例核課。
地價稅:營業使用可能影響2‰自用住宅優惠
自用住宅用地符合規定時,地價稅優惠稅率為2‰。
土地改供營業使用,對應部分可能改按一般用地稅率10‰至55‰課徵。
若房屋只有部分營業,其餘部分仍符合自用住宅用地條件,可以依實際使用及相關規定申請分別核課。
三種稅務影響整理
| 稅目 | 可能產生的影響 |
|---|---|
| 綜合所得稅 | 無償供公司營業使用,屋主須設算租賃所得 |
| 房屋稅 | 營業用部分適用法定3%至5%稅率 |
| 地價稅 | 營業用部分可能改按一般用地稅率課徵 |
各地方政府房屋稅實際稅率及個案使用面積,仍依所在地稅捐機關認定。
另外,如果房屋只是辦理營業稅籍登記,實際沒有在屋內進行營業活動,則應依具體使用情形及相關函釋認定。
例如符合財政部對行動裝置營業、未僱用員工、未存放營業設備與貨物等特定條件的案件,房屋稅及地價稅可能仍有適用住家優惠的空間。
因此,公司登記地址與房屋實際使用情形,都應向地方稅務機關確認。
六、房屋借公司使用,契約與稅務申報要一起處理
準備把房子提供公司使用時,應先確認屋主與使用者之間的法律關係。
如果是個人名下房屋,提供自己成立的有限公司或股份有限公司營業使用,就要把設算租金列入考量。
如果改採正式出租,則應簽訂租約、約定合理租金,實際支付並保存相關憑證。
房屋若同時自住及營業,也應保留平面配置、營業使用面積及相關證明,向地方稅務機關確認房屋稅與地價稅如何認定。
曾經免費提供公司使用多年,卻沒有申報租賃所得的屋主,可以整理公司設立日期、房屋使用期間、契約及其他資料,向國稅局確認各年度應申報的所得與補報程序。
若符合《稅捐稽徵法》第48條之1自動補報補繳規定,並在稽徵機關調查前完成相關程序,可能適用免罰規定;實際仍須依個案條件認定。
房子免費借公司,先把個人與公司的稅算清楚
個人把房子免費借給自己開的公司,雖然沒有實際收取租金,但因為公司具有獨立法人身分,而且房屋提供營業使用,依法仍須設算租賃所得。
如果是借給親友自住,則要看是否符合無償、非營業使用及法定證明程序;提供自己或直系親屬經營的獨資商號使用,符合規定時有不同的認定方式。
阿明提醒,國稅局設算的租金是租賃收入,扣除合法費用後才是所得,最後還要依個人適用稅率計算稅額。
公司實際沒有付租金,也無法把設算金額直接列報為租金支出。
房屋提供公司營業使用前,最好把綜合所得稅、公司費用認列、房屋稅及地價稅一起評估。該簽的契約、該留的金流及使用證明都準備完整,日後申報才有依據,也能減少補稅爭議。
資料來源:
資料查核日期:2026年11月10日。
計算說明: 本文設算租金12萬元出自北區國稅局公告的2025年度案例,43%為2025年度適用的必要損耗及費用標準。扣除後的租賃所得68,400元依公式計算;實際稅額依納稅義務人所得及適用年度規定認定。
共 0 則留言