







房貸提前還款|貸款1000萬提前還100萬 縮年限、降月付差多少
文/賣厝阿明 知識+
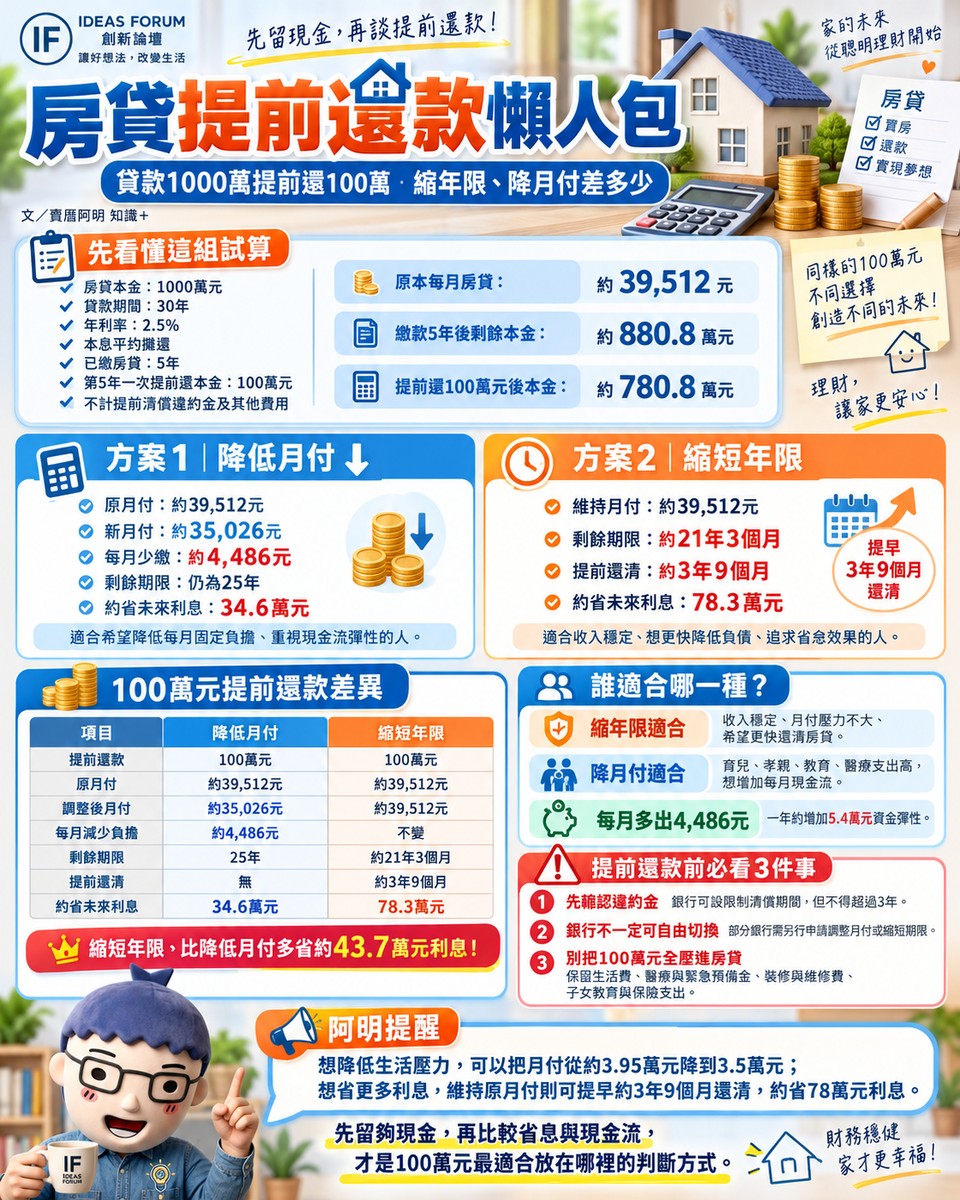
房貸1,000萬元,手上突然多了100萬元,拿去提前還本金,可以選擇降低月付,也可能透過銀行調整成縮短還款年限。
兩種方式都能省利息,但效果差很多。
以下統一用一組條件試算:
- 房貸本金:1,000萬元
- 貸款期間:30年
- 年利率:2.5%
- 本息平均攤還
- 已繳房貸:5年
- 第5年一次提前還本金:100萬元
- 不計提前清償違約金及其他費用
原本每月房貸約39,512元。
繳款5年後,剩餘本金約880.8萬元;此時提前還100萬元,本金降到約780.8萬元。
一、降低月付|每月少繳約4,486元
如果提前還100萬元後,仍維持原本剩餘25年還款期限,重新計算後:
原月付:約39,512元
新月付:約35,026元
每月現金流約可多出:
4,486元
直到原貸款期限結束,未來大約可少付34.6萬元利息。
這種方式適合家庭支出較高、收入波動較大,或希望降低每月固定負擔的人。
二、維持原月付|約提早3年9個月還完
如果提前還100萬元後,仍維持每月約39,512元繳款,本金下降速度會明顯加快。
原本剩下25年房貸,約可縮短成21年3個月左右。
等於提前約:
3年9個月還清房貸
未來大約可少付78.3萬元利息。
同樣提前還100萬元,單純比較總利息,縮短年限的效果明顯高於降低月付。
三、100萬元提前還款差異一張表
| 項目 | 降低月付 | 縮短年限 |
|---|---|---|
| 提前還款 | 100萬元 | 100萬元 |
| 原月付 | 約39,512元 | 約39,512元 |
| 調整後月付 | 約35,026元 | 約39,512元 |
| 每月減少負擔 | 約4,486元 | 不變 |
| 剩餘期限 | 25年 | 約21年3個月 |
| 提前還清 | 無 | 約3年9個月 |
| 約省未來利息 | 34.6萬元 | 78.3萬元 |
以上屬固定利率假設試算;若實際房貸為機動利率,未來升降息都會改變結果。
四、縮短年限適合現金流穩定的人
收入穩定、每月39,512元房貸沒有明顯壓力,又希望盡快降低負債,通常可以優先評估縮短年限。
本金提早下降,不只少算利息,也縮短後續計息時間。
同樣拿100萬元還本金,這組案例中,縮短年限比降低月付多省約43.7萬元利息。
五、降低月付適合家庭支出較高的人
提前還款不一定非得追求最大省息。
如果家中有育兒、孝親、醫療、教育或其他固定支出,把月付從約3.95萬元降至3.5萬元,每個月多出約4,500元現金流,一年約增加5.4萬元資金彈性。
對收入不穩定的家庭來說,降低固定支出本身就是一種風險管理。
六、提前還100萬前先確認違約金
房貸提前還款不代表一定免費。
金管會個人購屋貸款定型化契約規範,銀行可設計「限制清償期間」,但不得超過3年。
不同銀行、不同房貸方案,可能區分:
- 部分提前還款
- 全部提前清償
- 是否同時塗銷抵押權
- 前1年、第2年、第3年的不同違約金
因此先翻貸款契約,比直接把100萬元匯進房貸帳戶更重要。
七、銀行不一定讓你自由選兩種方式
部分銀行提前還本金後,會直接降低剩餘本金,再依原條件處理。
想要「降低月付」或「維持月付、縮短期限」,有些銀行必須另外提出申請,甚至重新簽署條件變更文件。
所以不要預設APP一定可以自由切換兩種模式。
八、100萬元不要全部壓進房貸
提前還款會讓負債下降,但同時也會讓手上的現金減少100萬元。
房屋淨值增加,不代表這100萬元需要時可以立即拿回來。
家庭至少還要留下:
- 數個月生活費
- 醫療與緊急預備金
- 裝修及住宅維修費
- 子女教育、保險等短中期支出
現金不足時再去借款,利率往往比原本房貸高很多。
阿明提醒
以這組房貸1,000萬元案例來看,第5年提前還100萬元:
想降低生活壓力,可以把月付從約3.95萬元降到3.5萬元;想省更多利息,維持原月付則可提早約3年9個月還清,約省78萬元利息。
提前還房貸沒有單一標準答案。
先留夠現金,再比較省息與現金流,才是100萬元最適合放在哪裡的判斷方式。
共 0 則留言