









換屋退稅拿到手也可能被追回!房地合一重購退稅列管5年 賣房、出租、遷戶籍都要注意
換屋退稅拿到手也可能被追回!房地合一重購退稅列管5年 賣房、出租、遷戶籍都要注意
【M傳媒/房產中心報導】
換屋族出售舊房、購買新房,符合條件可以申請房地合一稅重購退稅,但稅款入袋後,還有一項重要限制。
財政部南區國稅局10月14日提醒,重購自住房地經核准退還或扣抵房地合一稅後,新房屋必須維持符合自住規定5年。期間若出售、移轉、出租或改作營業使用,國稅局將追繳原先退還或扣抵的稅額。
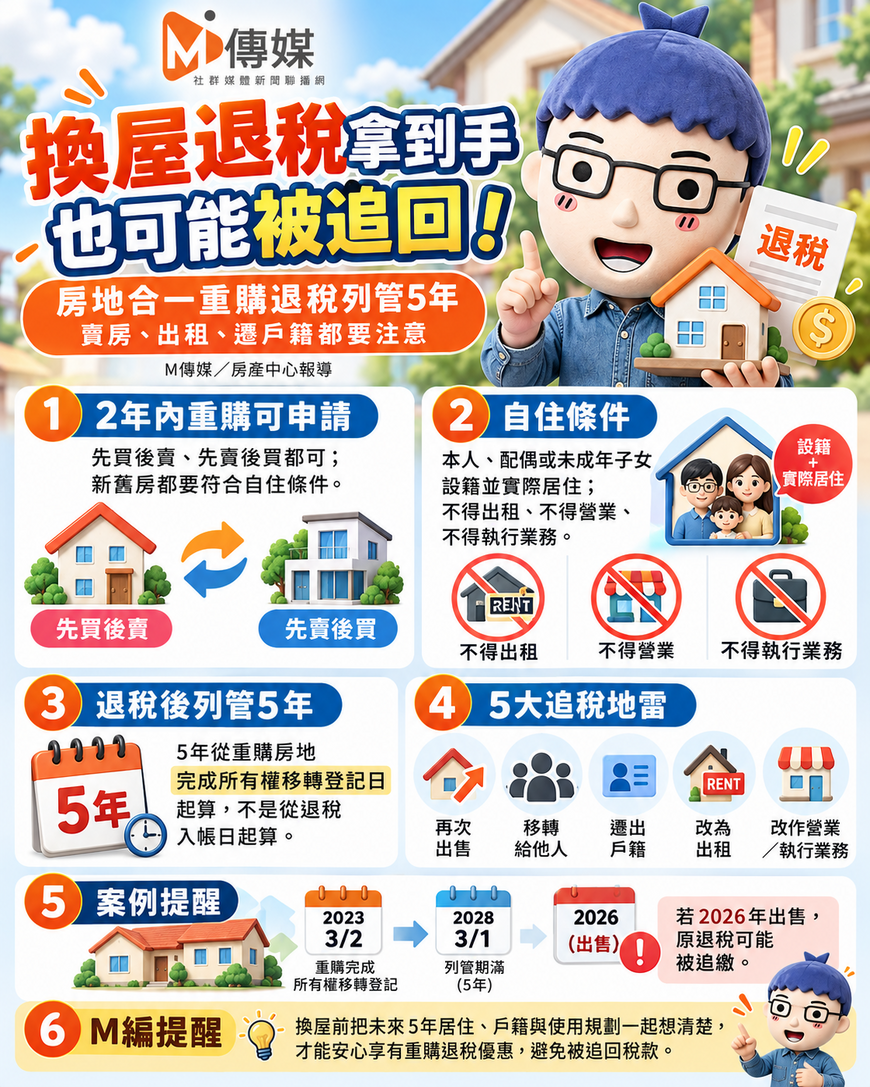
先買後賣、先賣後買 2年內重購可享退稅
依《所得稅法》第14條之8規定,個人出售舊自住房地後,於2年內重購新自住房地,符合規定可申請退還已繳納的房地合一稅。
先買新房再出售舊房,同樣可以在符合條件下申請扣抵。
新舊房屋都必須符合自住條件,包括本人、配偶或未成年子女完成戶籍登記並實際居住,且符合不得出租、供營業或執行業務使用等規定。
退抵稅額依重購價額占出售價額的比例計算,並以原應納或已繳房地合一稅額為上限。
重購後5年列管 5種情況可能被追稅
國稅局提醒,重購退稅核准後,新房屋仍須持續符合自住條件,特別留意以下情況:
1. 再次出售房屋
重購後5年內出售新房,涉及追繳原退抵稅額。
2. 將房屋移轉給他人
列管期間內辦理贈與等所有權移轉,可能觸發追繳規定。
3. 遷出戶籍
遷移戶籍後,如果新房屋已不符合本人、配偶或未成年子女設籍及實際居住條件,將影響原退稅資格。
4. 改為出租使用
重購房屋在列管期間改作出租用途,即使原本符合自住條件,也會涉及追繳。
5. 改作營業或執行業務使用
將原自住房屋改為營業場所或其他不符合自住規定的用途,同樣會影響租稅優惠。
2023年買房、2026年出售 退稅遭追繳
南區國稅局舉例,一名納稅人於2023年3月2日重購自住房地,並申請核准房地合一重購退稅。
依規定,這間房屋的5年列管期間至2028年3月1日屆滿。
但納稅人於2026年5月就將新房屋出售,因仍在5年列管期間內,國稅局依法追繳原先退還的稅額。
即使當初申請退稅時完全符合資格,後續房屋使用或產權移轉仍會影響優惠。
5年從重購日算起 與退稅入帳時間不同
國稅局特別提醒,5年列管期間是從重購房地取得時起算,實務上一般買賣案件以完成所有權移轉登記日為判斷依據。
例如2023年3月2日完成重購登記,列管期間至2028年3月1日,即使退稅款在2024年才入帳,也不會因此重新起算5年。
另外,申請重購退稅的2年購售期間、先售後購的5年申請期限,以及重購後5年列管期間,分別屬於不同規定,換屋族應分開計算。
M編觀察|換屋退稅要把未來5年一起規劃
房地合一重購退稅可減輕換屋族的稅務負擔,但優惠建立在持續自住的條件上。
民眾規劃換屋時,除了比較新舊房價與貸款支出,也應考量未來5年的工作、家庭人口及居住需求變化。
取得退稅後,若打算再次出售、贈與、出租或調整房屋用途,應先向國稅局確認是否影響原退抵稅資格。
房地合一重購退稅的關鍵,是購售時間符合2年規定、房屋符合自住資格,以及重購後維持5年列管要求。
提早確認戶籍、實際居住與房屋使用情況,才能避免退稅到手後,再面臨補繳稅款的壓力。
關鍵字:房地合一稅、重購退稅、重購退稅5年、換屋退稅、先買後賣、先賣後買、房地合一重購退抵稅、出售房屋、房屋出租、自住設籍、重購退稅追繳、換屋族、M傳媒