









房東出租房屋也有保險補助!社宅包租每年最高3,500元 火險、地震險、特殊事故保障一次看
房東出租房屋也有保險補助!社宅包租每年最高3,500元 火險、地震險、特殊事故保障一次看
文/日盈不動產|社會住宅包租代管
房東將房屋出租,除了租金收入、房客管理與設備修繕,也需要留意火災、地震及特殊事故造成的財產損失。
2026年社會住宅包租代管第5期計畫持續提供居家安全相關保險費補助,符合規定的包租方案房東,每年每件最高可補助3,500元保險費。
小編整理房東常見的5種保險保障,以及社宅包租方案的補助規定。
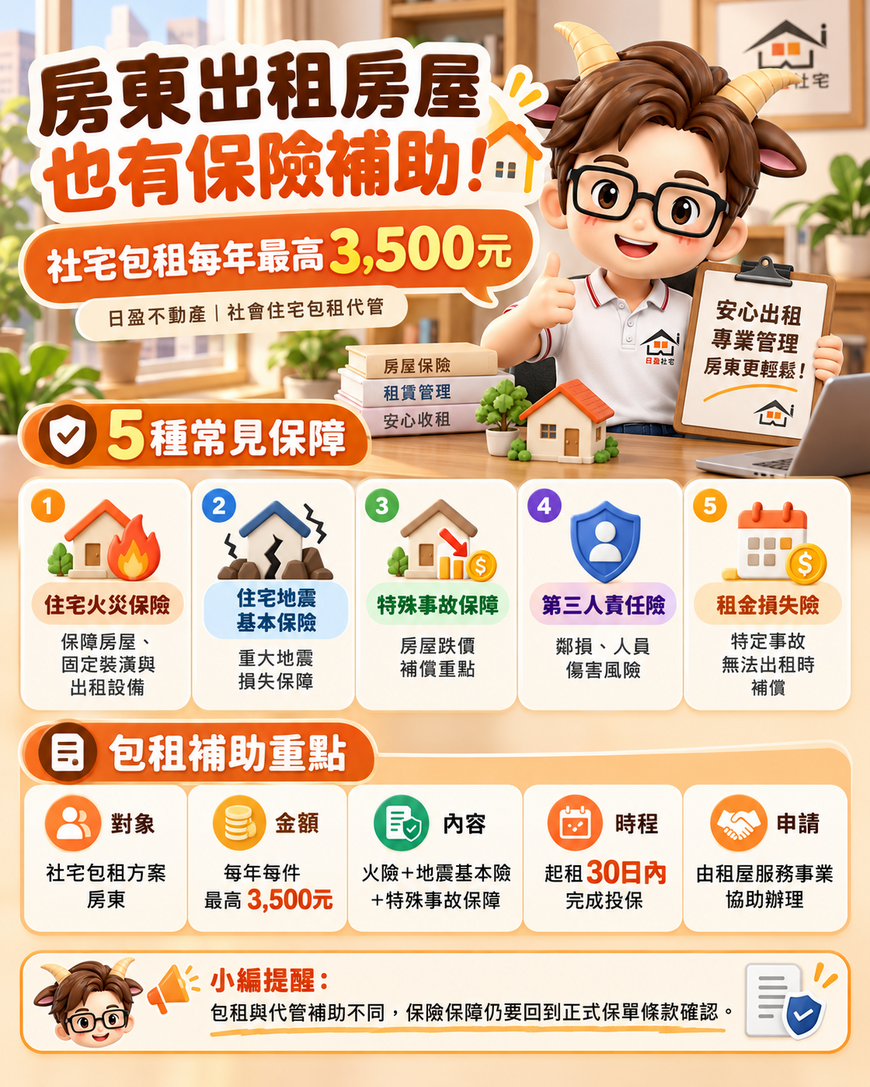
一、住宅火災保險|保障房屋與承保財產
住宅火災保險是常見的住宅財產保障工具,主要依保單約定承保火災等事故造成的損失。
房東投保時,應確認建築物、固定裝潢及出租設備是否納入保障。
房客自行購買的家具、電器及生活用品,則須依各自保單的承保標的確認。
房屋已作為出租住宅使用,也應如實告知保險公司,確保投保用途與實際情形一致。
二、住宅地震基本保險|因應重大地震損失
台灣地震頻繁,住宅地震基本保險是房東可以考慮的重要保障。
住宅地震基本保險主要針對符合保單認定條件的住宅建築物全損提供保障,並有保險金額與理賠條件限制。
一般牆面裂縫、磁磚掉落或局部裝潢損壞,仍須依實際保單判斷是否理賠。
房東應確認地震基本保險的保障內容,並依需求評估其他地震相關附加保障。
三、特殊事故保障|社宅包租的重要保險項目
出租住宅可能遇到特殊事故,使房屋價值受到影響。
社會住宅包租代管計畫所稱的居家安全相關保險,包含特殊事故相關保險,官方申請說明並列有「特殊事故房屋跌價補償保險」。
這類保障須依保單約定判斷事故類型、承保條件、補償金額及除外責任。
房東投保前應了解實際理賠條件,並確認保險商品符合社宅包租計畫要求。
四、第三人責任險|留意鄰損及人員傷害
出租住宅發生意外,損失可能擴及鄰居或其他第三人。
例如因房屋設備或管理問題造成他人受傷、財物受損,可能涉及法律賠償責任。
房東可以依房屋使用情形,評估住宅相關責任保險或附加保障。
投保時應確認承保責任、保險金額、每次事故理賠上限及除外責任。
第三人責任保障應與社宅計畫要求的居家安全相關保險分開確認。
五、租金損失險|保障須符合約定事故
部分保險商品提供租金損失相關保障,例如房屋因特定承保事故無法繼續出租,依條款補償一定期間的租金損失。
房東應注意,租金損失保障通常設有事故條件、賠償期間及金額限制。
一般房客欠租、空租或提前退租,是否屬於保障範圍,須依保單條款認定。
六、社宅包租方案|每年每件最高補助3,500元
依內政部社會住宅包租代管第5期計畫,居家安全相關保險費補助主要適用於包租方案房東。
補助重點如下:
-
補助對象:符合第5期計畫規定的包租方案房東。
-
補助金額:每年每件最高3,500元,以符合規定的實際保險費核算。
-
保障內容:應包含住宅火災、地震基本保險及特定事故相關保險。
-
投保時程:原則上應於包租契約起租日起30日內完成保險契約並生效。
-
申請時間:簽訂轉租契約後,再由租屋服務事業依規定協助申請補助。
房東可先繳納保險費,再由租屋服務事業協助準備保單、繳費收據及相關申請文件。
若原本已有符合計畫規定的保單,可以依規定辦理補助,無須一律退保重買;實際補助金額須依保險期間涵蓋包租契約年度的日數計算。
保險商品及承保業者也須符合中央主管機關公告規定。
小編提醒|包租與代管的保險補助不同
社會住宅包租代管雖然統稱為同一項政策,但包租方案與代租代管方案,在租賃關係、服務方式與部分補助內容上有所差異。
每年最高3,500元居家安全相關保險費補助,屬於符合規定的社宅包租案件配套。
房東規劃出租住宅保險時,可以先確認房屋本體、地震、特殊事故及第三人責任等保障,再依照投保內容評估是否需要增加租金損失或其他附加保障。
日盈不動產|社會住宅包租代管 小編提醒,保險保障須回到正式保單條款,補助資格則依實際參與的社宅計畫與包租契約確認。
把租約、設備管理、保險及補助制度一起規劃,才能讓出租住宅的風險管理更加完整。
關鍵字:租屋保險、房東保險、住宅火災保險、住宅地震基本保險、特殊事故房屋跌價補償保險、第三人責任險、租金損失險、社會住宅包租代管、社宅包租保險補助、3500元保費補助、包租代管第五期、日盈不動產