










信用卡每月全繳清,銀行卻嫌風險高!他揭聯徵報告中的隱藏扣分項目
信用卡每月全繳清,銀行卻嫌風險高!他揭聯徵報告中的隱藏扣分項目
【M傳媒/富哥專欄】
「富哥,我信用卡每個月都全額繳清,從來沒有遲繳,連一次循環利息都沒動過,為什麼房貸利率還是被加碼?銀行到底在嫌我什麼?」
上個月,一位年薪150萬的工程師客戶坐在我面前,語氣裡滿是委屈。他的聯徵分數出來只有650分,他原本以為自己至少800分起跳。他反覆問我同一句話:「我沒有欠卡費,銀行憑什麼扣我分數? 」
富哥跟你講白的:「全額繳清」只是基本義務,不是加分項目。 在聯徵中心的演算法和銀行的內部評分系統裡,真正決定你分數高低的,是那些你以為沒問題、但銀行默默扣你分的隱藏項目。今天富哥就來把聯徵報告裡「銀行不會主動告訴你」的扣分邏輯一次拆開。
額度使用率,你全額繳清,但銀行看到的是「依賴程度」
很多人的迷思是:「我每個月刷8萬,月底全額繳清,這樣總沒問題了吧?」問題大了。
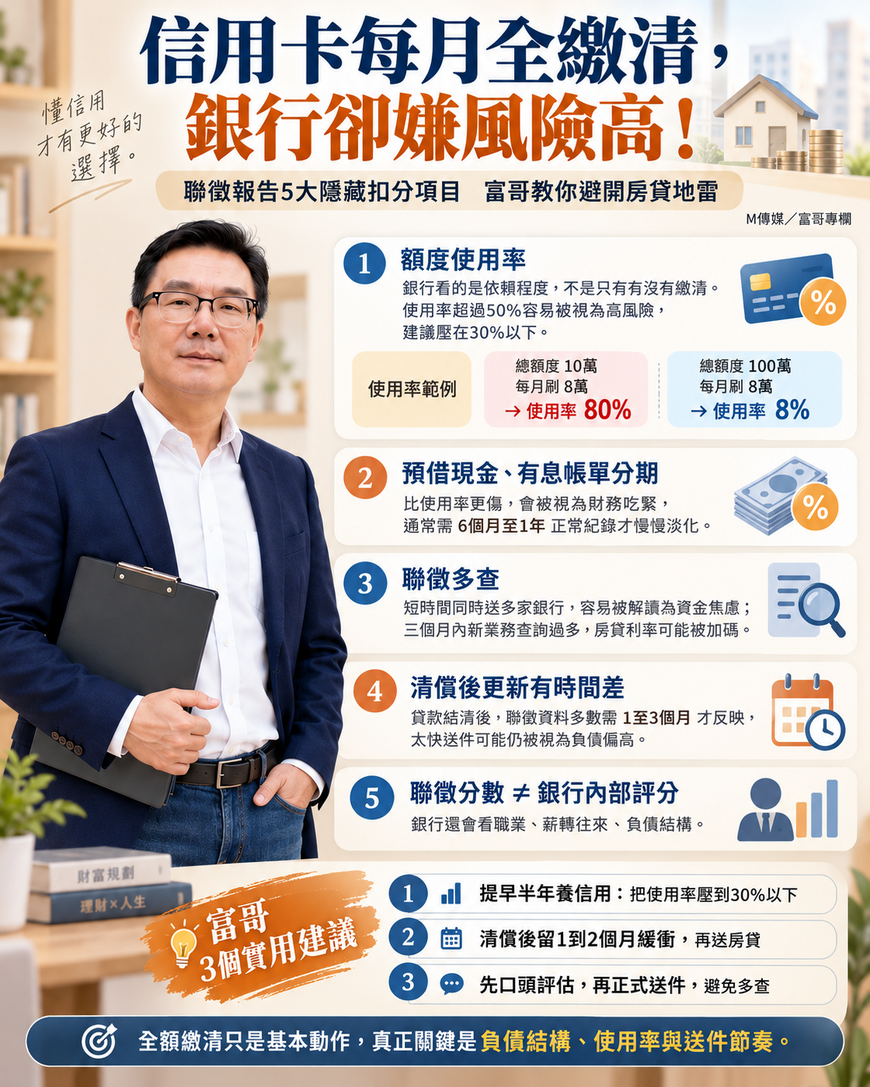
聯徵中心看的是 「額度使用率」 ,也就是你刷卡金額佔信用卡總額度的比例。假設你只有一張卡、額度10萬,每月刷8萬、全額繳清,你的額度使用率是80%。另一個人的總額度100萬,同樣每月刷8萬、全額繳清,使用率只有8%。前者聯徵分數可能只有650分,後者卻能拿到780分。
銀行不是看你「有沒有還錢」,而是看你 「有多依賴信用卡額度」 。當使用率超過50%,系統就會亮紅燈,認定你現金流可能吃緊、極度依賴信用擴張。你以為你是優質客戶,銀行把你當潛在高風險族群。 實務上的解法很簡單:提早6到12個月,把主力卡的額度調高,或分散到多張卡消費,把使用率壓在30%以下。額度不是拿來刷的,是拿來養分數的。
預借現金與帳單分期「繳清也沒用」的硬傷
比額度使用率更致命的,是預借現金和有息帳單分期。注意,這裡說的不是購物時勾選的「零利率消費分期」,那屬於正常消費行為,不影響評分。真正扣分的是:
-
預借現金:在銀行眼中,動用預借現金代表你「連日常現金都調不出來」,是財務困窘的強烈訊號。聯徵報告上會留下嚴重扣分紀錄,房貸審核時可能直接調降成數甚至拒貸。
-
帳單分期(有息) :帳單出來後才向銀行申請分期,會被視為短期周轉困難,拉低信用分數。
最慘的是,這些紀錄不是「繳清就消失」 。聯徵分數是根據過去一年的歷史紀錄加權計算的,你這個月把預借現金還清,分數不會隔天就彈回來。通常需要6個月到1年的正常繳款與全額結清,不良紀錄才會慢慢被新紀錄擠掉。很多人還完錢急著下個月就送房貸,結果只是多一次「多查」紀錄,又被拒一次。
聯徵多查,你只是在「比價」,銀行看到的是「資金焦慮」
這是近年銀行風控最重視、但民眾最無感的地雷。為了比較哪家房貸利率最低,很多人一口氣送三四家銀行。你以為自己在「做功課」,銀行系統看到的是:這個人短時間內被多家金融機構查詢,資金需求急迫,風險升高。
實務上的判斷標準大致是:三個月內「新業務查詢」超過三次,就可能被標註為高風險客群。聯徵中心雖然會將一年內「每30天內的查詢」視為同一筆需求、只計一次,但如果你每個月都送一家、連續送三個月,照樣累積出「多查」的印記。更現實的是,三個月內被查好幾次,房貸利率可能被悄悄加碼0.1%到0.2%,你根本不會被告知原因。正確的做法是「序列送件」:先請往來銀行或代書口頭評估,確認有把握再正式送件,而不是亂槍打鳥。
清償了,但聯徵還沒「跟上」
還有一種委屈是:「我信貸明明已經結清了,為什麼銀行還說我負債比太高?」聯徵中心的資料更新有時間差。你今天清償,銀行端可能月底才彙報,聯徵中心再有固定的數據採集點,大多數變動需要1到3個月才會反映在分數和報告上。銀行在審房貸時,看到的可能是你「還沒清償」的舊資料。如果你剛清掉一筆貸款就立刻送房貸,銀行內部評分會先把你當成「負債未降」的申貸人來評估。清償後至少留一到兩個月的緩衝期,讓聯徵報告跑完更新,再送件。
聯徵650分 vs. 銀行內部評分,兩套不同邏輯
最後,富哥要講一個最多人搞錯的觀念:聯徵分數高,不等於銀行會給你最好的條件;聯徵分數普通,也不等於一定被拒。
聯徵中心的分數是一張「通用的信用體檢表」,它告訴銀行你有沒有遲繳、負債多少。但每家銀行都有自己的內部評分系統,看的東西不一樣:你的職業類別與企業排名、你跟這家銀行往來的深度(是不是薪轉戶、有沒有長期往來)、以及負債的「結構」。
聯徵只看你「有多少債」,銀行內部會看你的債是拿去買房(有擔保、正常) ,還是拿去還卡債、動用循環利息(無擔保、高風險) 。就算你聯徵還有600分以上,如果負債結構裡充斥著循環利息和預借現金,內部評分照樣把你打成高風險。反過來說,如果你跟某家銀行有長期薪轉往來、信用卡全額繳清、負債結構乾淨,即使聯徵分數不是頂尖,那家銀行的內部評分可能給你更高的評價。
信用管理看的是「結構」,不是「有沒有欠錢」
回到那位年薪150萬的工程師。他的問題從來不是「有沒有欠卡費」,而是額度使用率80%、聯徵分數650分、加上近期送件太密集。這三件事加在一起,銀行看到的不是一個「信用正常的人」,而是一個「現金流高度依賴信用卡、且正在焦急找錢的人」。
富哥給你三個實際建議:
-
提早半年養信用:把信用卡總額度拉高、使用率壓到30%以下,停止動用預借現金與有息分期。
-
清償後留緩衝:貸款結清後至少等一到兩個月,讓聯徵更新完成,再送房貸。
-
不要亂槍打鳥:先找往來銀行或專業顧問口頭評估,確認條件再正式送件,把「多查」次數留給最有把握的那一家。
銀行不會因為你「沒欠錢」就給你高分;銀行只會因為你「負債結構乾淨、還款行為穩定、不依賴信用擴張」而把你當成低風險客戶。 搞懂聯徵報告裡那些沒寫出來的扣分邏輯,你才不會每個月乖乖繳清卡費,卻在申請房貸時被當成高風險名單裡的那個人。
#聯徵報告 #信用評分 #銀行內部評分 #信用卡額度使用率 #預借現金 #帳單分期 #聯徵多查 #新業務查詢 #負債結構 #清償紀錄更新 #房貸審核 #信用管理 #富哥專欄 #M傳媒