






地上權住宅|最長70年、價值遞減換算、地租與30年50年持有成本
文/賣厝阿明 知識+|房地產交易知識懶人包
地上權住宅因為沒有土地所有權,通常具有較低的購屋總價,但買方取得的權利、使用期限及長期持有成本,與一般所有權住宅有明顯差異。
假設同區域、相近條件的一般所有權住宅售價2,000萬元,地上權住宅售價1,400萬元,購屋總價相差600萬元,相當於便宜3成。這是用於比較的假設條件,實際市場價差仍須依個案查證。
地上權住宅的核心差異在於使用期限。一般所有權住宅的土地持分沒有固定到期日;地上權住宅則依契約取得一定期間的土地使用權。
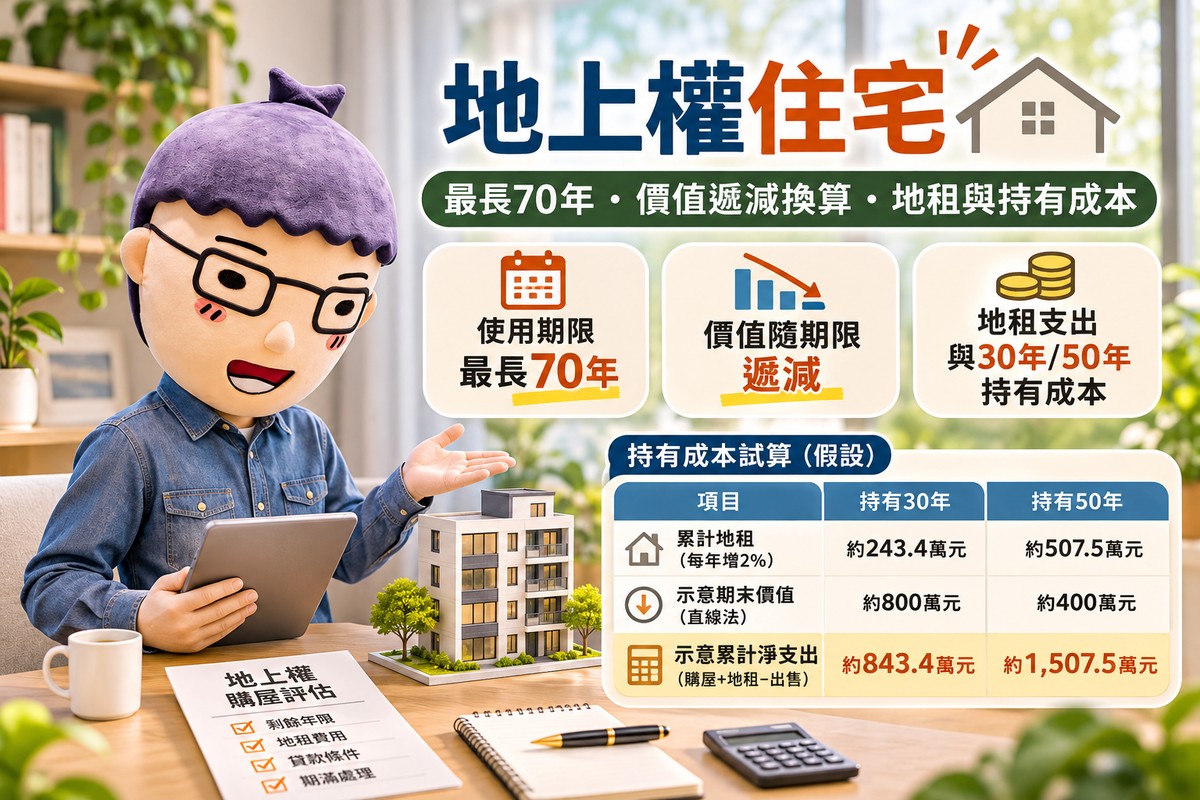
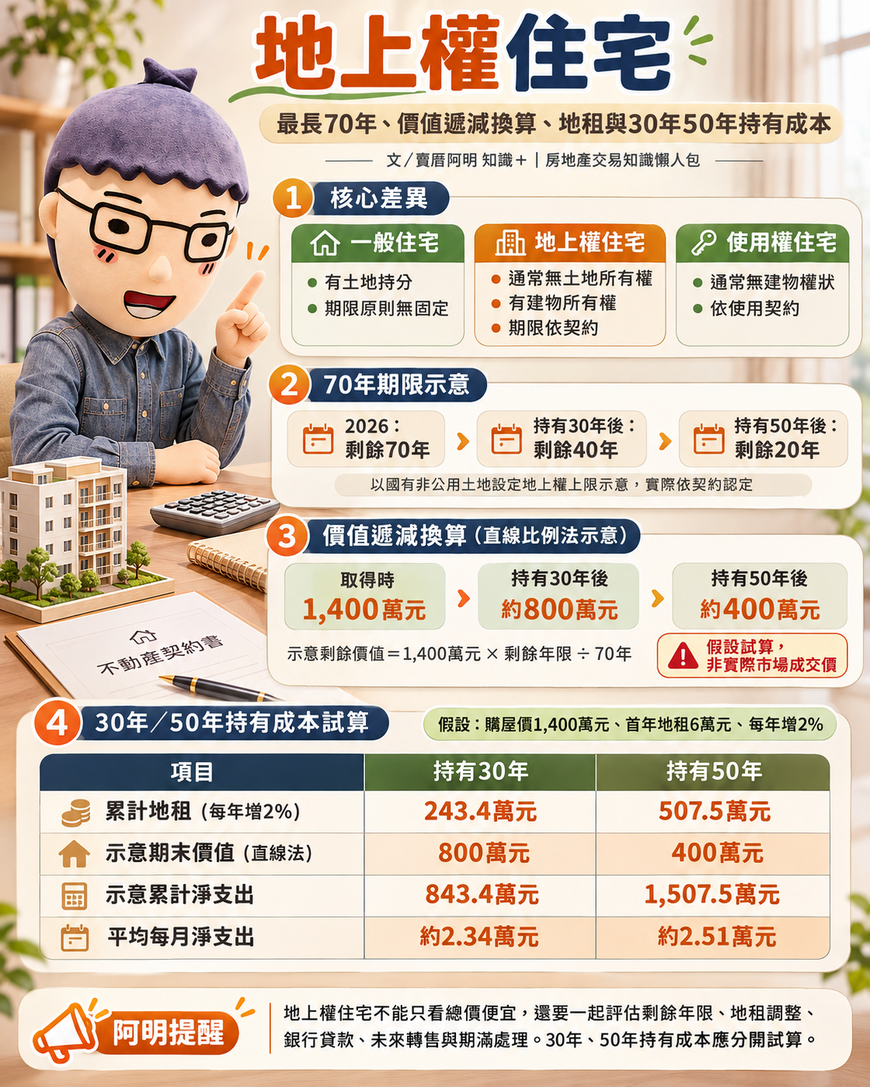
以70年地上權為例,持有30年後剩餘40年,持有50年後剩餘20年。隨著剩餘期限縮短,土地使用權可產生經濟利益的期間也跟著減少。
地上權住宅的長期成本,應同時計算購屋價格、地租、剩餘使用年限、權利價值遞減、銀行貸款及未來轉售收入。
一、地上權住宅的法律性質與產權種類
依《民法》第832條,普通地上權是以在他人土地上下有建築物或其他工作物為目的,而使用該土地的權利。
地上權屬於物權,可以依法登記,但土地所有權仍屬原地主。
市場上常被統稱為地上權住宅的產品,實際權利種類可能不同。
一般住宅、地上權住宅與使用權住宅比較
| 比較項目 | 一般所有權住宅 | 地上權住宅 | 使用權住宅 |
|---|---|---|---|
| 土地所有權 | 通常有土地持分 | 無 | 無 |
| 建物所有權 | 有 | 有 | 通常無 |
| 建物權狀 | 有 | 有 | 通常無 |
| 土地使用權 | 基於土地所有權 | 依地上權約定 | 依使用契約 |
| 使用期限 | 原則無固定期限 | 依地上權存續期間 | 依使用契約 |
| 移轉方式 | 房地所有權移轉 | 建物及地上權移轉 | 使用權契約移轉 |
| 銀行貸款 | 依房地鑑價及授信 | 依權利及建物鑑價 | 視銀行是否接受 |
| 期限屆滿 | 土地所有權仍在 | 依法律及契約處理 | 依契約處理 |
資料來源:《民法》第832條、第838條及國有非公用土地設定地上權相關規範。
取得建物所有權及地上權持分,與僅取得房屋使用權,具有不同的法律保障及交易方式。
購買前應確認建物是否可以辦理所有權移轉登記,以及買方取得的是地上權、建物所有權,或單純的契約使用權。
二、地上權最長70年與剩餘使用期限
地上權的存續期間依土地性質及設定契約決定。
依財政部2026年1月15日修正的《國有非公用土地設定地上權作業要點》第5點,適用該要點的國有非公用土地,設定地上權的存續期間最長為70年。
70年是這類國有土地設定地上權的上限,並非全部公有地、私有地及既有地上權住宅的統一期限。
早期部分案件採50年,實際應依各案設定契約與登記內容認定。
70年地上權剩餘年限比較
假設2026年取得完整70年地上權,2096年屆滿。
| 時間 | 已使用年數 | 剩餘年限 | 剩餘年限比例 |
|---|---|---|---|
| 2026年 | 0年 | 70年 | 100% |
| 2036年 | 10年 | 60年 | 85.7% |
| 2046年 | 20年 | 50年 | 71.4% |
| 2056年 | 30年 | 40年 | 57.1% |
| 2066年 | 40年 | 30年 | 42.9% |
| 2076年 | 50年 | 20年 | 28.6% |
| 2086年 | 60年 | 10年 | 14.3% |
| 2096年 | 70年 | 0年 | 0% |
資料性質:70年期限假設試算;實際期間須依契約起訖日計算。
剩餘期限會影響下一位買方可使用房屋的時間,也可能影響銀行願意提供的貸款年限與額度。
但剩餘年限比例只代表契約可使用時間的比例,尚未直接代表市場價格。
三、地上權住宅價值遞減的估價原則
地上權住宅的價值主要涉及三種不同因素:
土地使用權價值: 受到剩餘使用期間、地租及契約限制影響。
建物價值: 受到屋齡、建物折舊、維護情況、設備更新及使用效能影響。
市場交易價值: 受到區域房價、供需、銀行貸款、買方接受程度及未來使用效益影響。
依《不動產估價技術規則》第115條、第116條,地上權估價應考慮契約內容、權利存續期間、地租有無、權利讓與限制及地上權設定的位置等因素。
因此,地上權住宅可能因剩餘期限減少而產生權利價值遞減,但實際成交價格仍可能受到地段發展、區域房價及市場需求而上升或下降。
年限比例可作為理解使用期限價值的簡化工具;正式市場估價仍須依不動產估價方法評估。
四、70年地上權價值遞減換算
以下以1,400萬元、剩餘70年地上權住宅為例,分別使用直線年限比例法與收益折現示意法進行換算。
兩種方法都是假設模型,目的在於呈現時間因素對有限年期權利的影響。
方法一:直線年限比例法
直線年限比例法,假設初始1,400萬元全部視為70年可使用權益的示意價值,並將各年使用價值平均分配。
計算公式:
剩餘價值=初始示意價值 × 剩餘年限 ÷ 原始年限
每年平均分攤的價值:
1,400萬元 ÷ 70年=20萬元。
換算結果:
| 已持有年數 | 剩餘年限 | 剩餘價值比例 | 示意剩餘價值 | 累計價值減少 |
|---|---|---|---|---|
| 0年 | 70年 | 100% | 1,400萬元 | 0萬元 |
| 10年 | 60年 | 85.7% | 1,200萬元 | 200萬元 |
| 20年 | 50年 | 71.4% | 1,000萬元 | 400萬元 |
| 30年 | 40年 | 57.1% | 800萬元 | 600萬元 |
| 40年 | 30年 | 42.9% | 600萬元 | 800萬元 |
| 50年 | 20年 | 28.6% | 400萬元 | 1,000萬元 |
| 60年 | 10年 | 14.3% | 200萬元 | 1,200萬元 |
| 70年 | 0年 | 0% | 0萬元 | 1,400萬元 |
單位:新台幣。以上為直線年限比例假設試算,並非實際市場價格、法定建物折舊率或銀行鑑價標準。
依此模型,持有30年後,1,400萬元的示意價值剩下800萬元;持有50年後,剩下400萬元。
但這項計算將整體購屋價金簡化為有限期限的使用權益,沒有獨立估算建物價值與土地使用權價值,也沒有納入市場供需、地租及房價變化。
因此,計算結果僅供比較剩餘使用年限,不應直接用來認定實際轉售價。
方法二:收益折現示意法
收益折現法則從未來使用收益或經濟利益出發,將剩餘期間的效益折算為目前價值。
假設每年可以取得相同的淨使用經濟利益,折現率固定為3%,期滿沒有殘值,也不考慮未來地租變動、建物老化及房價變化。
以70年期初始示意價值1,400萬元作為基準,按剩餘期間年金現值比例換算:
剩餘價值=1,400萬元 ×〔1-(1+3%)⁻剩餘年數〕÷〔1-(1+3%)⁻⁷⁰〕
| 已持有年數 | 剩餘年限 | 直線年限比例法 | 3%收益折現示意法 |
|---|---|---|---|
| 0年 | 70年 | 1,400萬元 | 1,400萬元 |
| 10年 | 60年 | 1,200萬元 | 1,330.4萬元 |
| 20年 | 50年 | 1,000萬元 | 1,236.9萬元 |
| 30年 | 40年 | 800萬元 | 1,111.2萬元 |
| 40年 | 30年 | 600萬元 | 942.2萬元 |
| 50年 | 20年 | 400萬元 | 715.2萬元 |
| 60年 | 10年 | 200萬元 | 410.1萬元 |
| 70年 | 0年 | 0萬元 | 0萬元 |
資料性質:2026年11月20日假設試算。3%為模型設定的折現率,並非官方統一估價利率、銀行利率或地上權住宅預期報酬率。
兩種方法產生不同結果,主要是因為直線法假設每一年分攤相同價值,收益折現法則考慮未來每年效益的時間價值。
正式估價時,應以個案實際的租金收益、支出、契約剩餘期間、折現率及可比較交易案例評估,不能直接把上述數字視為未來出售價格。
五、國有地上權剩餘價值的法定補償計算
除了前述示意模型,國有地上權制度也有特定情況下的剩餘價值補償公式。
依《國有非公用土地設定地上權作業要點》第23點,若因該要點規定的特定契約終止事由,且屬不可歸責於地上權人的情況,地上權剩餘價值按照下列方式計算:
地上權補償價值=契約約定權利金 × 地上權剩餘月數 ÷ 地上權總月數
例如設定地上權70年,原契約約定權利金700萬元。
| 契約經過期間 | 剩餘期限 | 地上權示意補償價值 |
|---|---|---|
| 10年 | 60年 | 600萬元 |
| 30年 | 40年 | 400萬元 |
| 50年 | 20年 | 200萬元 |
| 70年 | 0年 | 0萬元 |
此表為假設權利金700萬元、期間完整70年的比例試算。實際補償應依剩餘月數計算。
依該要點,符合上述特定補償條件時,地上建物另按重建價格減除折舊後的餘額等規定計算。
這項公式具有明確適用條件,只用於規定中的特定契約終止補償,並非一般轉售價格,也不是國有地上權正常期滿時必然可以領取的補償。
此外,契約權利金與消費者購買一戶地上權住宅所支付的總價也不一定相同,計算時必須分別確認。
六、地租計算與長期調整機制
地上權住宅除了購屋價金,還須注意持續支付土地使用相關費用。
依現行《國有非公用土地設定地上權作業要點》第5點,國有非公用土地地租以土地申報地價年息1%至5%計算,並區分隨申報地價調整及不隨申報地價調整兩部分。
地租低於依法應繳納的地價稅時,依該要點改按地價稅計收。
這是國有地設定地上權的計收規則。實際由個別住戶負擔的金額,還須依地主與開發商契約、地上權持分及住戶分攤辦法認定。
地租假設試算
假設一筆國有土地申報地價總額為1億元,約定地租年息率3%。
每年地租為:
1億元 × 3%=300萬元。
假設平均由100戶負擔,每戶每年地租3萬元,平均每月2,500元。
實際契約可能依持分、建物面積或其他標準分攤,地租也可能因申報地價調整而增加或減少。
地租的計算基礎為土地申報地價,與房屋市價、實際成交價格及公告土地現值屬不同概念。
七、銀行房貸成數與自備款差異
地上權住宅可以依個案權利種類申請銀行貸款,但銀行須評估建物所有權、地上權登記、剩餘期限、抵押權設定及未來處分能力。
國有地設定地上權案件的抵押權設定,另受到《國有非公用土地設定地上權作業要點》第21點限制。
例如抵押權契約約定的債務清償日期,不得在地上權存續期限末日之後。
因此,剩餘期限較短的地上權住宅,可能面臨貸款年限受限的問題。
房貸假設試算
| 比較項目 | 一般所有權住宅 | 地上權住宅 |
|---|---|---|
| 購屋價格 | 2,000萬元 | 1,400萬元 |
| 假設貸款成數 | 80% | 60% |
| 貸款金額 | 1,600萬元 | 840萬元 |
| 自備款 | 400萬元 | 560萬元 |
以上為假設試算,並非2026年銀行統一核貸成數。
在這組條件下,地上權住宅雖便宜600萬元,自備款卻比一般住宅多160萬元。
部分使用權住宅因買方沒有建物所有權,也沒有可供銀行設定抵押的完整權利,貸款條件可能更加受限。
中央銀行2026年9月17日公布的相關問答也說明,不含基地的住宅仍可能適用選擇性信用管制規定。
購買前應由銀行確認可接受的擔保權利、實際鑑價、利率、貸款成數及還款年限。
八、30年與50年持有成本比較
地上權住宅的長期成本除了地租,還應考慮持有期間使用權益減少,以及未來轉售時可以收回多少資金。
本節沿用原稿的購屋價格與地租假設,增加年限比例法的示意價值,計算持有30年與50年的差異。
基本假設
-
一般所有權住宅購屋價格:2,000萬元。
-
地上權住宅購屋價格:1,400萬元。
-
地上權住宅剩餘使用期限:70年。
-
地上權住宅首年地租:6萬元。
-
情境A:地租每年固定6萬元。
-
情境B:首年地租6萬元,之後每年等效增加2%。
-
採全額現金購買,不計房貸利息、稅費、維修、通膨及其他持有支出。
情境B僅模擬長期地租增幅,並非實際國有地租調整公式或政策預測。
30年與50年累計支出比較
| 比較項目 | 持有30年 | 持有50年 |
|---|---|---|
| 一般住宅購屋價格 | 2,000萬元 | 2,000萬元 |
| 地上權住宅購屋價格 | 1,400萬元 | 1,400萬元 |
| 購屋初始價差 | 600萬元 | 600萬元 |
| 情境A:固定地租累計 | 180萬元 | 300萬元 |
| 情境B:每年增加2%地租累計 | 243.4萬元 | 507.5萬元 |
| 情境B:購屋加地租支出 | 1,643.4萬元 | 1,907.5萬元 |
| 相較一般住宅初始價格少支出 | 356.6萬元 | 92.5萬元 |
| 期末剩餘使用年限 | 40年 | 20年 |
金額單位:新台幣。假設試算,不包含轉售收入。
以上表格說明,原本600萬元的購屋價差,可能因長期地租支出逐步縮小。
但購屋加地租支出屬於現金流出,不能直接代表最終淨居住成本,因為持有期末可能還能出售權利。
加入價值遞減後的成本換算
為觀察時間因素,以下假設地上權住宅在30年及50年持有期末,均可以按照前述直線年限比例法的示意價值出售。
| 比較項目 | 持有30年 | 持有50年 |
|---|---|---|
| 初始購屋價格 | 1,400萬元 | 1,400萬元 |
| 累計地租(每年增2%) | 243.4萬元 | 507.5萬元 |
| 購屋加地租支出 | 1,643.4萬元 | 1,907.5萬元 |
| 直線模型示意期末出售價 | 800萬元 | 400萬元 |
| 示意累計淨支出 | 843.4萬元 | 1,507.5萬元 |
| 平均每年淨支出 | 28.1萬元 | 30.2萬元 |
| 平均每月淨支出 | 約2.34萬元 | 約2.51萬元 |
金額單位:新台幣。這是將示意期末價值當作假設出售收入的成本模型,並非實際轉售價格、房屋租金或估價結果。
計算方式:
累計淨支出=購屋價金+累計地租-假設出售收入
30年:
1,400萬元+243.4萬元-800萬元=843.4萬元。
50年:
1,400萬元+507.5萬元-400萬元=1,507.5萬元。
平均每月支出僅將累計淨支出平均分攤,尚未計入資金時間價值、稅費、維修及融資成本。
此表使用直線年限比例作為假設出售價,不表示持有30年後一定可以賣800萬元,或持有50年後只能賣400萬元。
一般所有權住宅也會受到建物折舊、市場價格與持有支出影響;由於未設定30年及50年後的一般住宅轉售價格,本試算無法直接得出兩種住宅何者淨成本較低的結論。
九、轉售價格與剩餘年限的關係
地上權住宅具有一定期限,轉售時買方承接的是剩餘權利期間。
同一間住宅,持有10年、30年及50年後出售,下一位買方可使用的年限不同。
轉售價格主要受到以下因素影響:
剩餘期限: 可使用的年數與期限屆滿後的處理條件,影響後手買方可取得的經濟利益。
地租負擔: 未來每年需支付的地租及其調整機制,影響可負擔購屋價格。
建物狀況: 屋齡、結構安全、設備更新、修繕及管理品質,都會影響價值。
銀行貸款: 可貸成數與年限影響後手買方的資金需求。
市場供需: 地段、交通、生活機能及區域房價變動,仍會反映在成交價格。
若區域房價上漲,地上權住宅的實際轉售價格仍可能上升;若期限逐漸接近屆滿,市場接受程度及融資條件則可能更加受限。
因此,實際交易價格應透過可比較成交資料、權利年限調整及收益估價評估。
十、地上權住宅的房屋稅與交易稅務
地上權住宅的房屋稅依《房屋稅條例》第4條辦理。
具有建物所有權者,原則上由房屋所有人負擔房屋稅;以土地設定地上權的使用權房屋,則由房屋使用權人負擔。
符合自住條件者,得依持有戶數、實際居住、戶籍及其他法定條件,適用相應的房屋稅稅率。
出售時也應注意房地合一稅。
依財政部規定,2016年1月1日以後取得、以設定地上權方式取得的房屋使用權,屬於房地合一稅制規範的交易標的。
符合房地合一新制的交易,原則上須於交易日次日起30日內申報。
有建物所有權的地上權住宅,另應依實際交易標的、取得日期及適用稅制確認納稅義務。
土地所有權未移轉的交易,仍須區分建物、地上權及房屋使用權等不同標的的稅務處理。
十一、地上權期限屆滿後的建物處理
地上權存續期間屆滿後,應依《民法》及地上權設定契約處理。
《民法》第840條規定,地上權因存續期間屆滿而消滅時,符合條件的地上權人得於屆滿前,定一個月以上期間請求土地所有人按建築物時價補償;契約另有約定者,從其約定。
對於適用《國有非公用土地設定地上權作業要點》的國有地案件,第23點規定,地上權消滅後,地上權人應依通知在規定期限內將地上建物所有權無償移轉為國有,並無條件遷離。
逾期未依規定處理者,可能產生使用補償金等費用。
因此,國有地上權住宅正常期限屆滿時的建物處理,須依適用規範與契約確認。
私人土地及地方公有土地設定地上權,則應分別依其契約與相關法規判斷是否續約、補償、拆除或移轉建物。
最長70年的制度,並未賦予住戶期滿後自動續約70年的權利。
十二、地租欠繳與契約終止風險
地租是地上權存續期間的重要契約義務。
依《民法》第836條,地上權人積欠地租達兩年總額時,土地所有人符合規定並經催告後,得依法終止地上權。
國有非公用土地設定地上權契約,也將積欠兩年以上地租總額列為得終止契約的事由之一。
購買中古地上權住宅時,應確認前手地租有無欠繳、相關債務是否隨權利移轉,以及地租調整方式。
契約提前終止可能影響建物使用、抵押貸款及後續處分,因此應納入購屋風險評估。
十三、購買地上權住宅的實務查核
| 查核項目 | 重要確認內容 |
|---|---|
| 土地權利 | 原地主、地上權登記及契約 |
| 建物產權 | 是否具有建物所有權 |
| 剩餘年限 | 設定日期、屆滿日期、剩餘期限 |
| 地租條件 | 現行金額、調整公式、分攤方式 |
| 價值遞減 | 年限比例、建物折舊、正式鑑價 |
| 房貸條件 | 可貸成數、利率、還款期限 |
| 轉售限制 | 移轉條件、地主同意及契約限制 |
| 期限屆滿 | 建物移轉、補償及遷離條款 |
| 稅費支出 | 房屋稅、交易稅費及管理費 |
| 欠繳情形 | 地租、管理費及其他未清償款項 |
購屋前應取得土地及建物登記謄本、地上權設定契約、買賣契約、地租分攤辦法、管理規約及銀行書面貸款條件。
若購買的是使用權住宅,則應額外確認使用權契約可否轉讓、繼承及設定擔保,以及期限屆滿的權利處理方式。
涉及長期持有或資產傳承時,可請不動產估價師就剩餘權利價值進行正式估價,並請地政士或律師審閱契約。
阿明提醒|地上權住宅應將價值遞減納入購屋總成本
地上權住宅可以降低初始購屋價格,但隨著使用年限減少,剩餘權利所能提供的經濟利益也會改變。
以本篇70年、1,400萬元的直線年限比例模型為例,持有30年後剩餘40年,示意價值為800萬元;持有50年後剩餘20年,示意價值為400萬元。
這些數字反映的是簡化的使用年限分攤,實際轉售價格仍須考慮建物價值、地租、市場供需及銀行融資條件。
若再加入每年地租支出,持有期間的累計淨成本會與單純比較購屋總價產生明顯差異。
一般所有權住宅具有土地所有權利益,但也需要承擔較高的初始購屋資金及建物維護成本。
購屋前應優先確認剩餘年限、地租調整、銀行貸款、建物所有權及期滿處理方式,並針對預計持有30年、50年或其他期間進行財務試算。
地上權住宅的價格評估,應同時考量土地使用權剩餘價值、建物價值、累計地租及未來可取得的轉售收入,才能完整衡量長期居住與資產持有成本。
資料來源:
-
全國法規資料庫《不動產估價技術規則》,第115條、第116條。
-
財政部《國有非公用土地設定地上權作業要點》,2026年1月15日修正。
資料查核日期:2026年11月20日。
試算說明: 本篇所有1,400萬元、2,000萬元、地租2%增幅、3%折現率及30年、50年價值遞減結果,均為假設試算。直線年限比例法及收益折現示意法並非地上權住宅統一市場定價規則。國有地、地方公有地及私有地設定地上權的規範與契約可能不同,個案應依實際登記、有效法規及契約內容認定。
共 0 則留言