






癌症險、重大傷病險、重大疾病險|30類重大傷病、7項重大疾病、一次金理賠與等待期間
文/賣厝阿明 知識+|保險保障知識懶人包
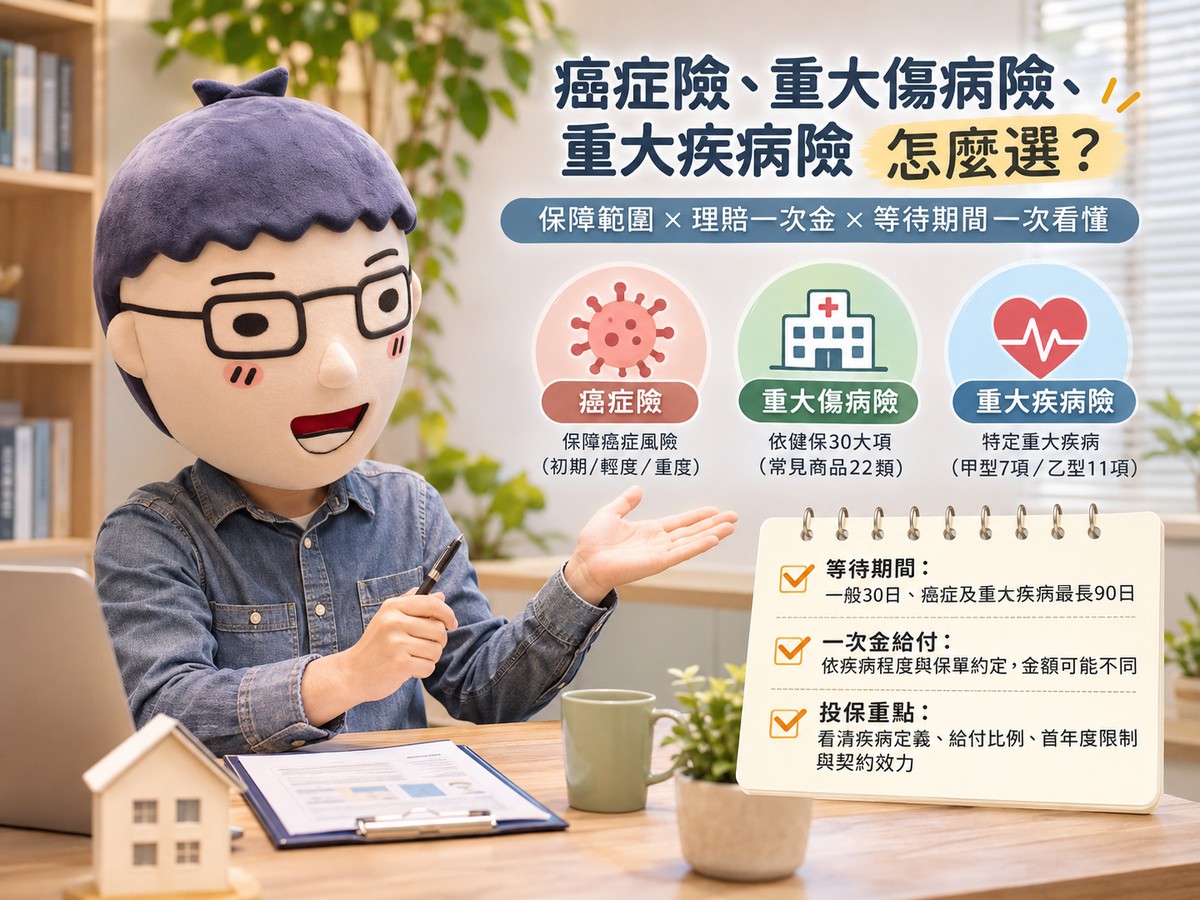
癌症險、重大傷病險與重大疾病險,都是用來減輕罹患嚴重疾病後的經濟負擔,但三種保險的保障範圍、疾病定義、理賠條件及給付方式有明顯差異。
癌症險主要保障癌症相關風險;重大傷病險通常參照全民健康保險重大傷病制度;重大疾病險則針對特定疾病及符合約定的嚴重程度提供給付。
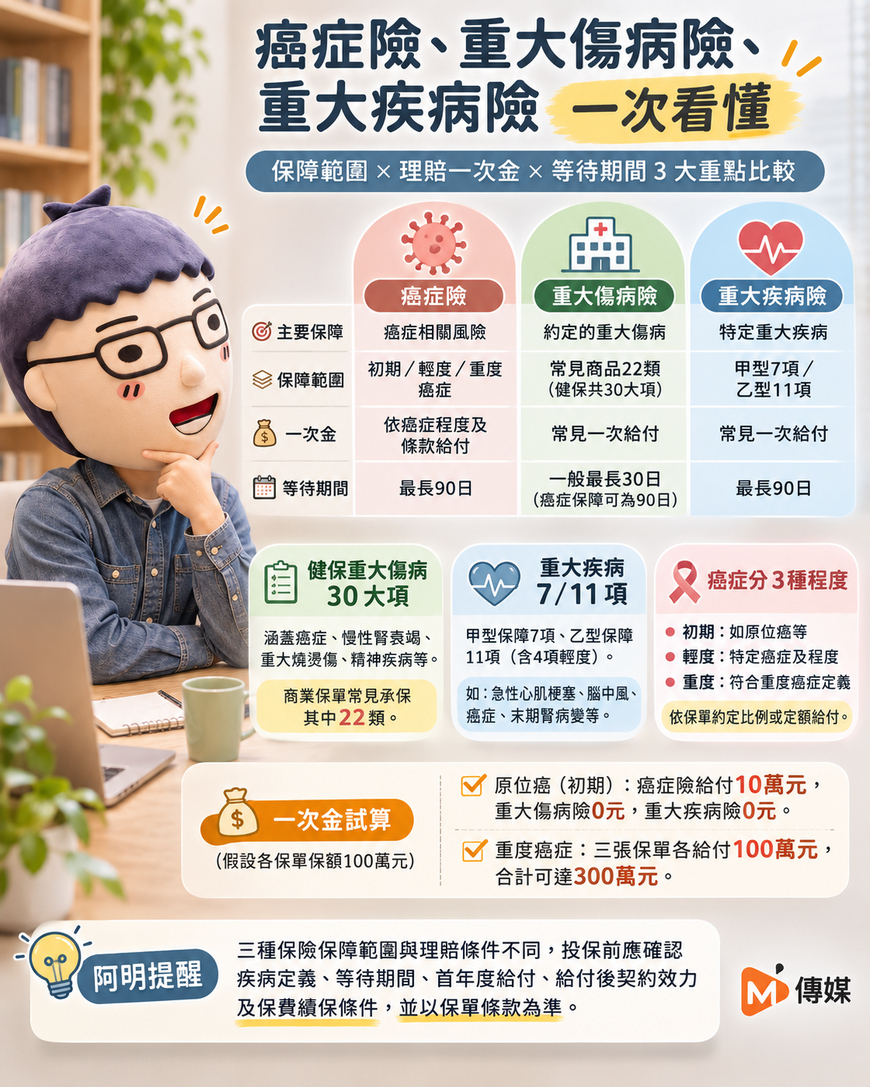
依台灣現行制度,健保重大傷病共有30大項,商業重大傷病險常見商品承保其中22類;重大疾病險標準定義分為甲型7項與乙型11項。 癌症險另依商品設計,可能區分初期、輕度、重度癌症,或依實際治療項目提供保險金。
三種保險雖然可能同時保障癌症,但確診時間、疾病分期、等待期間及首年度給付比例,都可能影響最後能領取的金額。
一、癌症險、重大傷病險、重大疾病險完整比較
| 比較項目 | 癌症險 | 重大傷病險 | 重大疾病險 |
|---|---|---|---|
| 主要保障 | 癌症 | 約定的重大傷病 | 特定重大疾病 |
| 保障範圍 | 癌症相關疾病與治療 | 常見22類,依條款 | 甲型7項、乙型11項 |
| 理賠認定 | 癌症診斷、病理及分級 | 健保重大傷病資格或約定醫療證明 | 符合疾病標準定義 |
| 一次金 | 依癌症程度及條款 | 常見一次給付 | 常見一次給付 |
| 其他給付 | 部分商品含住院、手術、療程 | 部分商品有特定傷病加給 | 部分商品有輕度疾病給付 |
| 等待期間 | 最長90日 | 一般原則最長30日,癌症等保障另依規定 | 最長90日 |
| 主要限制 | 癌症分級、給付次數 | 除外項目、首次罹患及給付比例 | 特定疾病、嚴重程度及診斷標準 |
資料來源:金管會《人身保險商品審查應注意事項》、健保署重大傷病項目及保險業重大疾病標準定義。等待期間為監理規範及常見商品設計比較,實際以個別契約為準。
二、癌症險:初期、輕度、重度癌症與給付方式
癌症險主要提供癌症確診與治療期間的經濟保障。
依商品設計,常見給付方式包括一次給付型及療程給付型。
一次給付型癌症險在符合約定癌症診斷條件後,依保險金額及癌症程度給付,保戶可將保險金運用於醫療費、照護費、收入中斷或家庭生活支出。
療程給付型癌症險則依實際接受的癌症治療給付,例如住院、手術、化學治療及放射線治療。標靶治療、免疫療法及其他新式醫療是否包含在內,須核對保單條款。
癌症三種程度的標準定義
金管會於2018年9月17日核定癌症保險標準定義,自2019年1月1日起實施,將癌症區分為初期、輕度及重度。
| 癌症分類 | 認定重點 | 給付方式 |
|---|---|---|
| 癌症(初期) | 包括符合定義的原位癌等初期癌症 | 依約定比例或定額給付 |
| 癌症(輕度) | 符合標準定義列舉的特定癌症及程度 | 依約定比例或定額給付 |
| 癌症(重度) | 符合重度癌症標準定義 | 依約定給付 |
癌症分級涉及病理診斷、組織侵犯程度、疾病類型及其他醫療條件,並非單純以臨床第一期、第二期或第三期決定保險分類。
例如原位癌通常屬癌症初期的保障認定範圍,但仍須確認保單版本、疾病定義及是否承保。
此外,2019年以前投保的舊保單,可能使用不同癌症定義,理賠須依原契約內容判斷。
三、重大傷病險:健保30大項與商業保單22類保障
重大傷病制度是全民健康保險的重要保障措施。
依《全民健康保險保險對象免自行負擔費用辦法》,健保署公告的重大傷病共有30大項,涵蓋需要積極或長期治療的癌症、慢性腎衰竭、重大燒燙傷、部分自體免疫疾病、慢性精神病及罕見疾病等。
符合規定取得重大傷病證明者,在有效期限內接受與該重大傷病相關的診療時,依規定免除健保部分負擔。
商業重大傷病險則是保險公司依契約提供現金給付的制度。
30大項與22類保障的差異
市場上常見重大傷病險商品,以健保30大項為基礎,排除下列8類項目:
-
遺傳性凝血因子缺乏
-
先天性新陳代謝異常疾病
-
特定系統先天性畸形及染色體異常
-
先天性免疫不全症
-
職業病
-
先天性肌肉萎縮症
-
外皮之先天畸形
-
早產兒引起的特定併發症
排除後常見承保22類重大傷病,但這是部分商業保單的設計,並非所有保險公司都採完全相同的分類。
部分商品另提供特定重大傷病加給、特定疾病保障,或對慢性精神病採不同給付比例。
重大傷病險的理賠條件,應同時確認承保項目、首次罹患定義、證明文件、除外責任及保險金給付比例。
健保重大傷病證明與商業理賠
部分重大傷病險以取得健保重大傷病證明作為重要理賠依據;另有保單接受符合條款規定的區域醫院或其他指定醫療機構診斷文件。
因此,即使取得健保重大傷病證明,仍須確認該疾病是否屬於商業保單承保範圍,以及診斷或取得資格的時間是否符合契約約定。
四、重大疾病險:甲型7項、乙型11項
重大疾病險主要以特定疾病的診斷、治療情況及嚴重程度作為理賠標準。
金管會於2015年核定修正重大疾病標準定義,自2016年1月1日起實施,區分甲型及乙型。
甲型與乙型重大疾病標準定義
| 重大疾病項目 | 甲型 | 乙型 |
|---|---|---|
| 冠狀動脈繞道手術 | 有 | 有 |
| 末期腎病變 | 有 | 有 |
| 重大器官移植或造血幹細胞移植 | 有 | 有 |
| 急性心肌梗塞(重度) | 有 | 有 |
| 腦中風後障礙(重度) | 有 | 有 |
| 癌症(重度) | 有 | 有 |
| 癱瘓(重度) | 有 | 有 |
| 急性心肌梗塞(輕度) | 無 | 有 |
| 腦中風後障礙(輕度) | 無 | 有 |
| 癌症(輕度) | 無 | 有 |
| 癱瘓(輕度) | 無 | 有 |
資料來源:金管會核定《保險業重大疾病項目及標準定義修正案》,2016年1月1日起實施。
甲型主要保障7項重大疾病;乙型在原有7項之外,增加4項輕度疾病定義。
乙型的輕度疾病通常另有給付比例或額度限制,實際仍依契約約定。
疾病診斷與理賠程度
重大疾病險的疾病定義通常較為具體。
例如急性心肌梗塞(重度),除須符合指定診斷條件外,還涉及發病90天後的心臟功能檢查結果。
腦中風後障礙(重度)則須依標準定義,評估事故發生六個月後是否仍有符合程度的神經功能障礙。
末期腎病變須符合慢性、不可復原的腎功能衰竭,並已接受長期且規則的透析治療。
這些標準使重大疾病險在疾病認定上,與主要依健保重大傷病制度設計的商業重大傷病險有所不同。
另外,重大疾病險中的「癌症(輕度)」與癌症險的「癌症(輕度)」分屬不同標準定義體系,須依各自保單條款判斷。
五、等待期間:30日、90日與契約生效時間
等待期間是健康保險理賠的重要條件,通常指契約生效後,特定疾病保障尚未開始適用的期間。
依金管會《人身保險商品審查應注意事項》第67點及第78點,等待期間有明確上限。
| 保險類型 | 監理規範及常見設計 |
|---|---|
| 癌症險 | 投保等待期間最長90日 |
| 重大疾病險 | 投保等待期間最長90日 |
| 一般健康保險 | 原則最長30日 |
| 重大傷病險 | 一般重大傷病常見30日;癌症保障可有90日的個別約定 |
部分2026年公開販售的重大傷病險商品,明確區分一般重大傷病30日、需積極或長期治療的癌症90日。
部分因意外傷害事故造成的重大傷病,依契約設計可不受疾病等待期間限制。
金管會規定,重大疾病險、癌症險及其他健康險於復效時,不得再次約定等待期間。
實務上還須確認首次投保、續保、保障中斷、復效及疾病確診時間,並依實際保單條款認定。
六、一次金試算:同樣100萬元保額,實際給付可能差很大
一次金是重大疾病保障的重要功能,但保險金額與實際理賠金額仍須區分。
假設試算:三張保單各100萬元
假設同一被保險人持有三張有效保單:
癌症險保額100萬元,約定初期癌症給付10%、輕度20%、重度100%。
重大傷病險保額100萬元,約定符合重大傷病條件後給付100%,且沒有首年度降低給付比例的情形。
重大疾病險甲型保額100萬元,符合重度疾病定義後給付100%。
| 假設疾病情境 | 癌症險 | 重大傷病險 | 重大疾病險 |
|---|---|---|---|
| 原位癌,僅符合初期癌症定義 | 10萬元 | 0元 | 0元 |
| 重度癌症,同時符合三張保單理賠條件 | 100萬元 | 100萬元 | 100萬元 |
金額單位:新台幣。以上為假設試算,並假定已超過等待期間、符合疾病定義及各保單給付條件。
第二種情境下,三張獨立的一次金保單合計可能給付300萬元。
首年度給付限制
重大傷病險及其他一次金商品的給付設計並不完全相同。
以2026年公開商品資料為例,市場上已有一年期重大傷病險採取投保第一年度給付保險金額10%、續保年度給付完整保險金額的設計。
若保險金額為100萬元,第一年度符合理賠條件時,依該設計計算可能僅給付10萬元;續保年度符合條件時,才依條款給付100萬元。
其他商品也可能依已繳保費倍數或契約公式計算首年度給付。
這類限制與30日、90日等待期間屬於不同契約條件,投保時應分別確認。
七、重大傷病證明與商業保險理賠申請程序
符合健保重大傷病資格者,可由本人、代理人或醫療院所向健保署申請重大傷病證明。
常見申請資料包括重大傷病證明申請書、30日內開立的診斷證明、身分證明及病歷摘要或檢查報告。
依《全民健康保險保險對象免自行負擔費用辦法》第3條,健保署原則上應自收受申請文件日起14日內(不包括例假日)完成核定並通知結果;需要補件時,補件期間可以扣除。
特定由醫師逕行認定的重大傷病項目,則依另外規定辦理。
商業保險理賠須向承保的保險公司提出申請,所需資料因商品不同而有所差異。
| 保險類型 | 常見理賠文件 |
|---|---|
| 癌症險 | 理賠申請書、診斷證明、病理報告、治療資料 |
| 重大傷病險 | 理賠申請書、重大傷病證明或約定診斷資料 |
| 重大疾病險 | 理賠申請書、診斷證明、影像及檢查報告、疾病程度佐證 |
相關文件應依保單約定及保險公司合理要求備齊,保留診斷日期、檢查結果、送件及補件紀錄。
若對健保重大傷病核定結果有異議,依前述辦法第4條,可於收到通知後30日內以書面申請複核,後續亦有法定爭議審議程序。
商業保險理賠如有爭議,則可先向保險公司申訴,再依金融消費者保護相關規定申請評議。
八、保單檢查的六項重要條件
疾病定義: 確認實際保障的是癌症初期、輕度、重度,或特定重大疾病、重大傷病項目。
等待期間: 確認不同疾病是否有不同等待期間,以及疾病發生時間的認定方式。
首次罹患條件: 查閱投保前病史、既有診斷、重大傷病證明取得紀錄與契約限制。
首年度給付: 明確比較投保第一年與後續保單年度的給付金額,注意保額比例、保費倍數及其他計算方式。
給付後契約效力: 確認首次理賠後契約是否終止、保額是否扣減,以及其他保障是否繼續有效。
保費與續保: 比較自然費率、平準費率、保障年期、最高續保年齡及保證續保條款,評估長期負擔能力。
投保時應依要保書的書面健康詢問據實告知,並保留要保書、保單條款及相關文件,以利後續保障認定。
阿明提醒|重大疾病保障以理賠條件與實際給付金額為核心
癌症險、重大傷病險及重大疾病險具有不同保障功能,適合依家庭需求及既有保單內容搭配規劃。
癌症險著重癌症確診及治療費用;重大傷病險保障範圍相對廣泛,但須確認承保類別及除外條件;重大疾病險則依特定疾病及嚴重程度認定。
三種保險可以在符合各自條款的情況下分別理賠,但首年度給付比例、疾病定義及契約終止條件,都可能改變實際取得的保險金。
一次金主要補足醫療期間的自費支出、家庭生活費及收入中斷風險。醫療實支實付、住院與手術保障則具有不同用途,應依家庭經濟能力及現有保障缺口整體評估。
保單規劃應以實際理賠條件、保障年期與可取得的保險金為主要比較基礎,並以保險契約條款作為最後認定依據。
資料來源:
-
金融監督管理委員會《人身保險商品審查應注意事項》(最新查得修正日期:2025年7月30日)
-
國泰人壽2026年重大傷病險公開商品資料(用於首年度給付比例及分項等待期間的商品實例)
資料查核日期:2026年11月19日。
本文為保險制度及契約保障知識整理,疾病分類、理賠比例與等待期間須依個別保單適用的條款版本及實際核保條件判斷。
共 0 則留言