







房屋稅節稅|自住、出租、多屋族,6招合法省稅
文/賣厝阿明 知識+
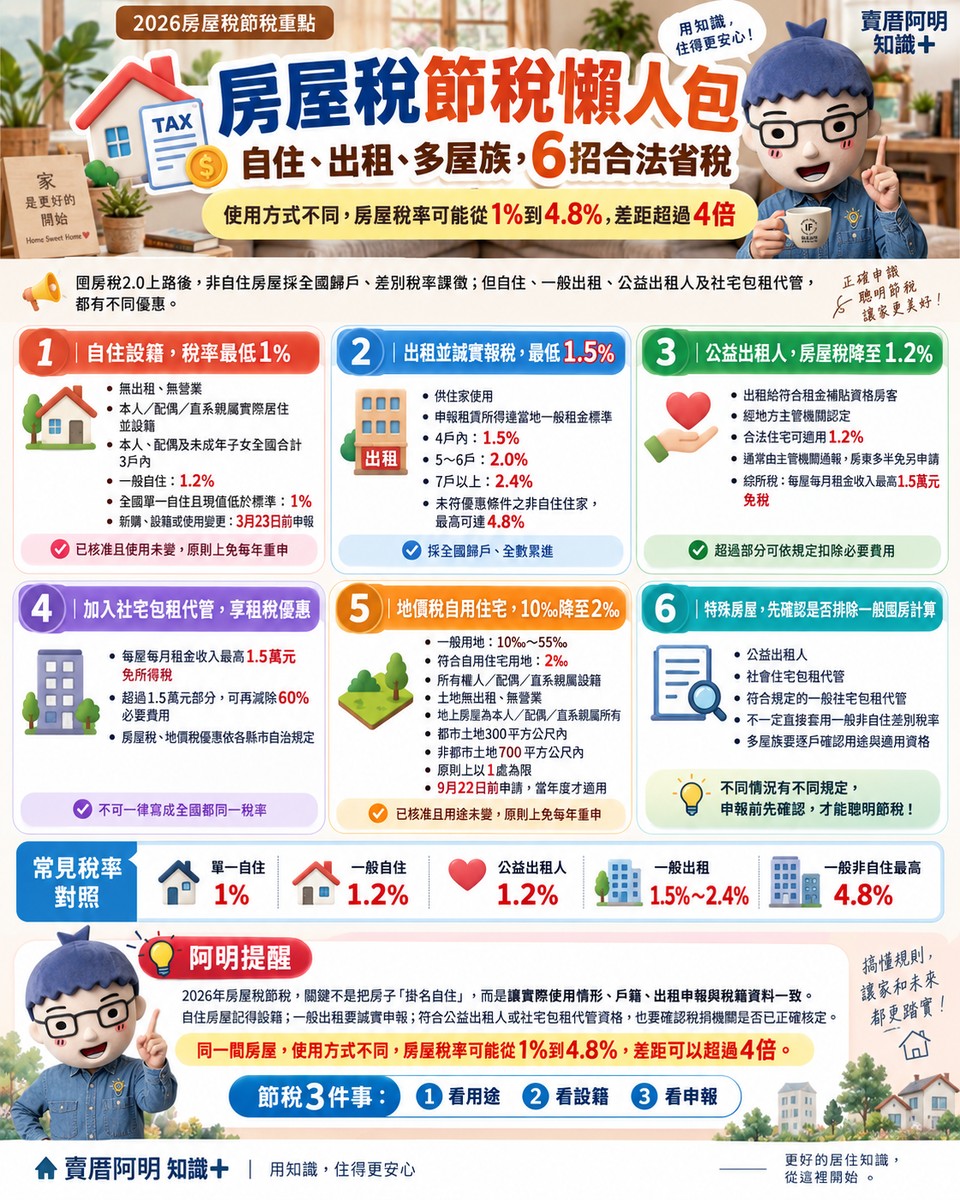
2026年房屋稅將於5月1日開徵。囤房稅2.0實施後,非自住房屋採全國歸戶、差別稅率課徵,但自住、一般出租、公益出租人及社會住宅都有不同優惠,符合條件就能合法降低持有稅負。
第1招|自住設籍,稅率最低1%
自住房屋須同時符合:
- 無出租、無營業
- 本人、配偶或直系親屬實際居住並設籍
- 本人、配偶及未成年子女全國合計3戶以內
符合一般自住條件,房屋稅率為1.2%;全國僅持有1戶自住房屋,而且房屋現值低於所在地政府公告標準,可適用1%。
2026年如有新購、設籍或使用情形變更,應於3月23日前申報,逾期原則上從下一期適用;已核准且使用情形未變,不必每年重新申請。
第2招|房屋出租並誠實報稅,最低1.5%
房屋出租供住家使用,而且申報租賃所得達當地一般租金標準,可適用較低房屋稅率:
- 4戶以內:1.5%
- 5至6戶:2.0%
- 7戶以上:2.4%
這類房屋採全國歸戶、全數累進。
一般非自住、未符合優惠條件的住家用房屋,稅率最高可達4.8%,實際級距仍依各地方政府自治規定。
第3招|公益出租人,房屋稅降至1.2%
房屋出租給符合租金補貼資格的房客,經地方主管機關認定為公益出租人後,合法住宅可適用1.2%房屋稅率。
房客已申請並符合租金補貼資格者,通常由主管機關通報稅捐機關,房東不必另外申請房屋稅優惠。
綜合所得稅方面,出租給實際獲得租金補貼的房客,每屋每月租金收入最高1.5萬元免稅;超過部分仍可依規定扣除必要費用,無憑證時一般租賃目前可按43%必要費用率計算。
第4招|加入社宅包租代管,享租稅優惠
加入政府社會住宅包租代管,房東每屋每月租金收入最高1.5萬元免所得稅,超過1.5萬元部分,可再減除60%必要損耗及費用。
房屋稅及地價稅則由各直轄市、縣市依自治條例訂定優惠,不宜一律寫成全國都是1.2%或2‰;多數縣市有較低優惠稅率。
第5招|地價稅自用住宅,10‰降至2‰
一般用地地價稅率為10‰至55‰,符合自用住宅用地條件者可適用2‰。
主要條件包括:
- 所有權人、配偶或直系親屬設籍
- 土地無出租、無營業
- 地上房屋為本人、配偶或直系親屬所有
- 都市土地300平方公尺內
- 非都市土地700平方公尺內
- 本人、配偶及未成年受扶養親屬原則上以1處為限
應於9月22日前提出申請,當年度才能適用;已核准且用途未變,原則上不用每年重申。
第6招|確認特殊房屋是否排除一般囤房計算
囤房稅2.0雖採全國歸戶,但不是所有非自住房屋都直接套用一般囤房稅率。
例如公益出租人、社會住宅包租代管,以及符合規定的一般住宅包租代管,都有不同的稅率或不計入一般非自住差別稅率戶數的規定。
因此多屋族除了計算名下房屋數,也要逐戶確認實際用途與適用資格。
阿明提醒
2026年房屋稅節稅,核心不是把房子「掛名自住」,而是讓實際使用情形、戶籍、出租申報與稅籍資料一致。
自住房屋記得設籍,一般出租要誠實申報租賃所得;符合公益出租人或社宅包租代管資格,也應確認稅捐機關是否已正確核定。
同一間房屋,使用方式不同,房屋稅率可能從1%到4.8%,差距可以超過4倍。
共 0 則留言