









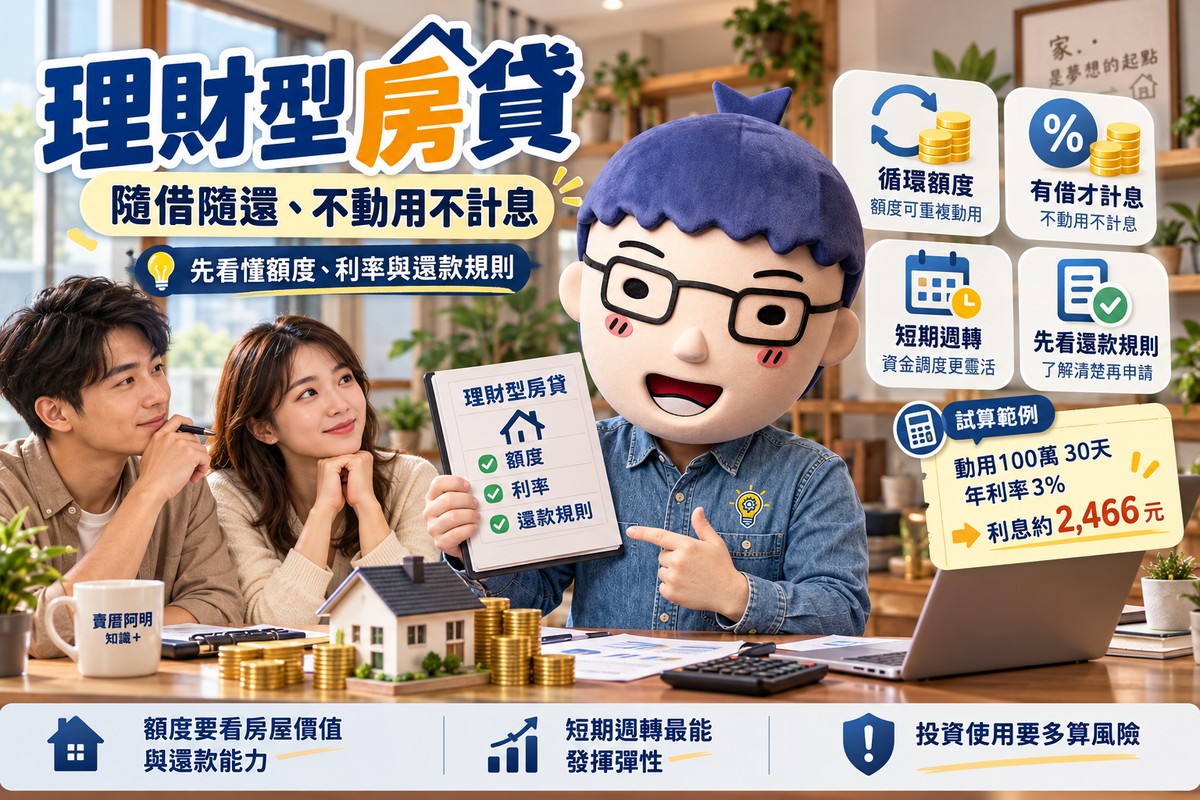
理財型房貸|隨借隨還、不動用不計息 先看懂額度、利率與還款規則
文/賣厝阿明 知識+
房貸繳了幾年,房屋已經累積一部分淨值,臨時需要裝修、公司週轉或家庭資金時,除了增貸、信貸之外,還有一種常見工具叫做「理財型房貸」。
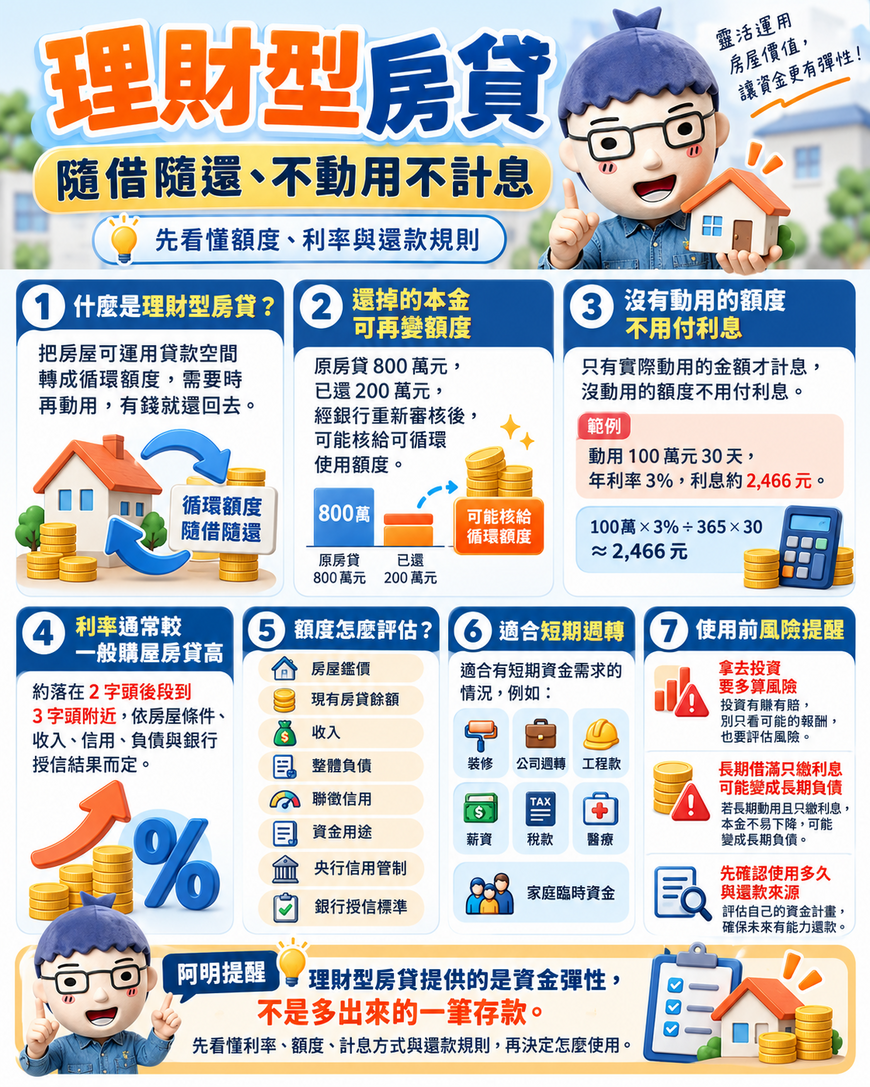
理財型房貸最大的特色,是把房屋可運用的貸款空間轉成一筆循環額度。需要資金時再動用,有錢就還回去,還掉的額度在約定期間內還可以再次使用。
它比較像一個以房屋作擔保的備用資金池。
還掉的本金可以重新變成額度
一般房貸每個月繳本金和利息,本金還掉之後,貸款餘額會一路下降。
理財型房貸的設計比較有彈性。
以銀行公開方案來看,部分理財型房貸可以把已經償還的房貸本金,經銀行重新審核後,轉成循環動用額度。
例如原本房貸800萬元,幾年後已經還掉200萬元,銀行重新評估房屋價值、收入與信用後,可能核給一筆可循環使用的額度。
需要100萬元時就先動用100萬元,用完再還回去。
沒有動用的額度不用付利息
理財型房貸常見的計息方式,是依實際動用金額計算。
假設銀行核給300萬元額度,實際只使用100萬元30天,年利率假設3%,利息約為:
100萬元 × 3% ÷ 365 × 30天=約2,466元
其餘沒有動用的200萬元不計利息。
這種設計很適合需要短期週轉,又不希望一次把整筆錢全部借出來的人。
利率通常比一般購屋房貸高
理財型房貸的資金使用彈性比較高,利率通常也會比一般購屋房貸高一些。
依2026年部分銀行公開方案,理財型或循環型房貸利率大約落在2字頭後段到3字頭附近,實際利率仍會依房屋條件、收入、信用、負債及銀行授信結果而不同。
因此比較貸款時,要把一般房貸、增貸、信貸與理財型房貸一起算。
資金使用時間短,循環額度的彈性可能有優勢;資金預計長期使用,就要把利息成本一起納入。
額度要看房屋價值與還款能力
房子有價值,銀行還是會重新審核借款人的財務狀況。
常見評估項目包括:
-
房屋鑑價
-
現有房貸餘額
-
收入
-
整體負債
-
聯徵信用
-
資金用途
-
央行信用管制
-
銀行內部授信標準
例如房屋鑑價2,000萬元,目前房貸剩900萬元,帳面上雖然還有擔保空間,最後能取得多少理財型額度,還是要看銀行核准結果。
房屋提供擔保,收入與現金流決定還款能力。
短期週轉最能發揮彈性
理財型房貸比較適合有穩定資產,又有短期資金需求的人。
像是自營商、公司負責人,偶爾需要支付進貨款、工程款、薪資或短期營運資金,等應收款進來之後再快速還款,循環額度就很方便。
一般家庭也可能拿來處理裝修、稅款、醫療或臨時資金需求。
使用前最好先確認兩件事:這筆錢預計用多久,以及還款來源在哪裡。
拿房貸額度投資要多算一層風險
有人會把理財型房貸拿去買股票、ETF或其他投資商品。
這種方式等於用房屋增加財務槓桿。
貸款利息固定要付,投資報酬則會隨市場波動。
即使貸款利率只有3%,投資還要考慮價格下跌、交易成本、稅負及資金被套住的時間。
房屋原本是家庭的重要資產,把房屋額度投入高波動商品時,現金流要留得更充足。
隨借隨還也有貸款期限
理財型房貸有循環功能,仍然是一筆正式貸款。
銀行契約會約定貸款期間、利率調整方式、利息支付時間、額度使用規則及到期處理方式。
如果長期把額度全部借滿,只繳利息又沒有降低本金,原本的短期備用資金就會慢慢變成長期負債。
使用時間愈長,累積利息也會愈高。
阿明提醒
理財型房貸最適合的使用方式,是把它當成一筆可以快速調度的備用額度。
需要時借,用完就還,沒有使用的額度放著不計息,這種彈性對短期資金管理很有幫助。
每個月現金流已經吃緊,持續用理財型房貸補生活費、繳其他貸款或長期投資,債務壓力會逐漸增加。
理財型房貸提供的是資金彈性,不是多出來的一筆存款。先看懂利率、額度、計息方式與還款規則,再決定怎麼使用。
關鍵字: 理財型房貸、循環型房貸、房貸額度、房屋增貸、房貸利率、隨借隨還、房屋週轉金、自營商貸款、房屋抵押貸款、資金調度、賣厝阿明、賣厝阿明知識+
共 0 則留言