







央行信用管制|第二戶貸款升至7成、購地貸款免切結 誰受惠?誰無感?正反觀點一次看
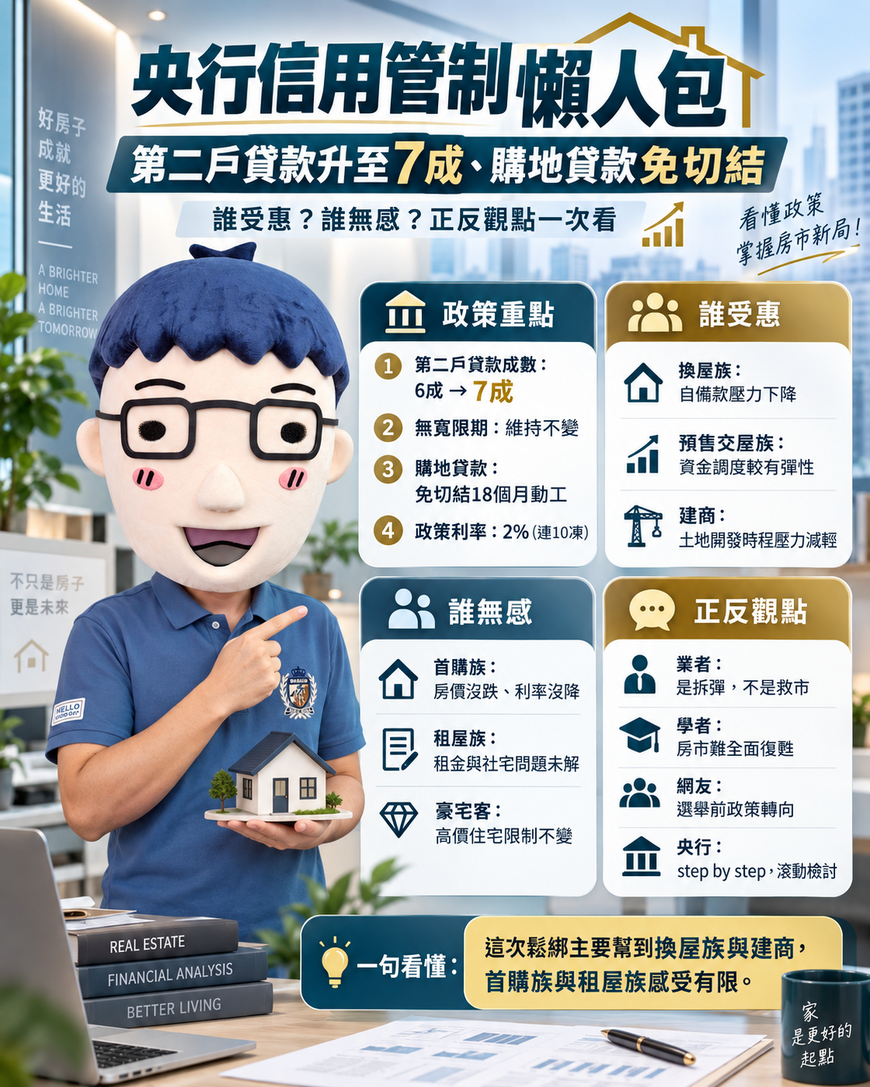
央行這次鬆綁第二戶貸款成數至7成、購地貸款免切結,看似送暖,但業者說「只是拆彈」、學者說「房市難復甦」、網友說「選舉到了」。同一件事,不同角度,結論差很多。本文帶你從政策演進、受益族群到正反觀點,一次全面看懂。
一、央行這次改什麼?
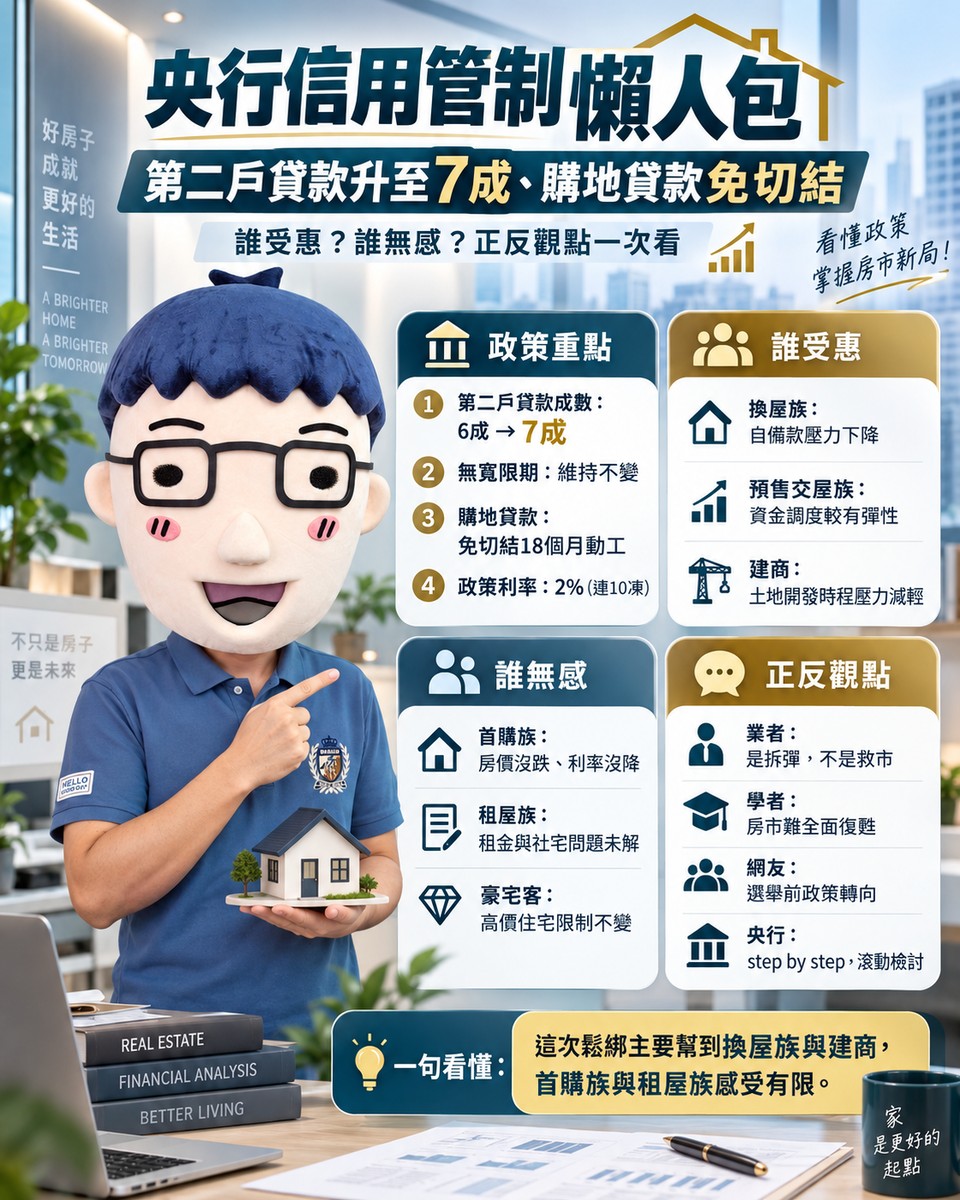
央行在第三季理監事會議後宣布,自2026年9月18日起實施兩項調整:
第一,自然人第二戶購屋貸款最高成數從6成調升至7成。 這是繼今年3月從5成調到6成後,半年內第二度鬆綁。維持無寬限期規定不變。此舉等於恢復至2024年6月第七波信用管制前的水準。
第二,刪除購地貸款「切結於一定期間內動工興建」的規定。 過去建商買地貸款,必須切結在18個月內動工,否則貸款會被收回。現在這項規定正式退場,回歸銀行依授信實務辦理,但仍維持原貸款成數(最高5成、保留1成動工款),且需檢附具體興建計劃。
利率方面,重貼現率維持2%、擔保放款融通利率2.375%、短期融通利率4.25%,寫下連續10季利率不變的紀錄。
二、從緊縮到鬆綁
央行自2020年12月起至2026年3月,已8度調整選擇性信用管制措施。第七波管制於2024年9月實施,將自然人第二戶房貸成數縮減至5成、購置高價住宅及第3戶以上購屋貸款調降至3成且無寬限期,被市場形容為「史上最嚴厲措施」。
2026年3月,央行首度鬆綁,將第二戶房貸從5成調升至6成。時隔半年,9月再調升至7成。公股銀主管指出,此次再度放寬可視為向市場釋出信用管制可能逐步鬆綁的「反轉訊號」。
三、受惠三大族群
換屋族最有感。 信義房屋不動產企研室專案經理曾敬德指出,以總價2,500萬元的房屋為例,原本自備款要準備1,000萬元,現在降到750萬元,少準備250萬元,對部分換屋族與預售交屋族群確實有幫助。
建商終於喘口氣。 中華民國不動產建築全聯會指出,土地從取得、產權整合、都市計畫審議到真正動工,往往需要相當長時間,此次取消固定動工期限,改由銀行依個案授信辦理,對建商而言等於讓土地開發融資回到更符合實際開發時程的授信邏輯。海悅國際總經理王俊傑也認為,今年初爆發「土方之亂」,加上缺工、營建原物料上漲,央行這次刪除該規定,對房地產業者有相對幫助。
預售屋買方也可望受益。 信義代銷永續研展組表示,第二戶貸款成數進一步放寬,對自住與換屋需求而言,資金調度空間增加,有助降低部分觀望情緒,預期有助預售市場信心逐步回穩。
四、誰無感?
首購族:一毛好處都沒拿到。 這次鬆綁的是「第二戶」貸款,首購族本來就不受第二戶限制。房價沒跌、利率沒降,首購族的購屋門檻絲毫未減。
租屋族:與我無關。 信用管制鬆綁不會增加社宅供給,也不會讓租金下降。租屋族的困境,不是央行放寬貸款成數能解決的。
豪宅客:豪宅線根本沒動。 台北市7,000萬元、新北市6,000萬元、其他地區4,000萬元的高價住宅認定標準,貸款成數上限還是3成且無寬限期。陳勝宏建議台北市豪宅線應從7,000萬元調高至1.2億元,但央行這次沒有採納。
五、正反觀點大對決
觀點一:業者說「是拆彈,不是救市」
大台中不動產開發公會理事長認為,信用管制按照預期放寬,有一定程度是替即將面臨的大量交屋潮「拆彈」。萬群地產董事長謝坤成直言,這次調整是給開發商喘息的空間,但「無基之彈」的個案,即便鬆綁,還是會面臨踩踏風險。台南市代銷公會理事長佘光宗說得更直接:以總價2,000萬元住宅為例,從6成放寬至7成,自備款可少準備200萬元,但「不是少準備200萬元,大家就突然買得起」。
觀點二:學者說「房市難復甦,資金都在AI」
章定煊表示,現在房市只剩下剛性需求,第二戶貸款放寬1成,頂多對真正的換屋族有些幫助,置產投資客仍不會進場,房市也不會因此復甦。馨傳不動產智庫認為,「在股市賺到錢的人,寧願買ETF,也不會把錢流入房市。」
觀點三:網友說「選舉到了,不演了」
央行選在11月大選前兩個月鬆綁,時間點引發質疑。央行總裁楊金龍在記者會上三度強調「與選舉無關」,並說「業者在那邊叫叫叫,我們也必須考量到他們的心境」。吳淡如在臉書指出,央行放寬第二戶貸款成數、取消建商限期開工,似乎變成「偏鴿老鷹」,而今年年底適逢地方大選,這樣的決議看來也是一種面面兼顧的「平衡」做法。但她提醒:「一般人擔心的,富人並不擔心! 」因為《銀行法》放款水位上限仍是硬指標,現金充足者根本不受影響。
觀點四:央行內部也有反對聲音
央行理事會並非全數贊成鬆綁。根據會議紀錄,中央研究院院士、台大經濟系教授李怡庭明確投下反對票,她指出民眾若預期房價上漲,將帶動購屋需求增加並進一步推升房價,此時放寬信用管制恐釋放錯誤訊號,因此無法同意,並建議應將政策鬆綁對市場預期的影響納入考量。另有理事建議,應同步強化名下有房第一戶的貸款規範作為配套,以降低市場過度樂觀預期。
六、錢在股市和AI,不在房市
央行總裁楊金龍坦言,AI產業熱絡、經濟成長強勁、股市相對熱絡,若房市信用管制大幅鬆綁,須留意資金重新流向房地產,因此央行仍維持其他信用管制措施。
央行報告也揭露,2024年6月至2026年5月期間,與股市相關的放款約1.87兆元,遠高於不動產新增放款的1.3兆元。銀行信用資源明顯集中流向股市及房市。在對製造業放款增加1.02兆元中,AI相關增加0.79兆元,對非AI相關的傳統製造業僅增0.23兆元,顯示產業間資源分配嚴重失衡。
七、為何央行鬆綁?
央行給的理由是:不動產貸款集中度已經明顯下降。
數據顯示,全體銀行不動產貸款占總放款比率,已從2024年6月高點的37.61% ,降至今年7月底的34.44% ,創下2006年7月以來新低。央行認為,房市交易持續降溫且投機炒作減少,民眾看漲房價預期心理趨緩,信用管制的階段性任務已經達成。
楊金龍強調,央行鬆綁是「step by step」,後續仍會滾動檢討,若之後房市出現明顯升溫,甚至房價再度快速上漲,仍可能重新收緊信用管制。
阿明總結
| 項目 | 調整前 | 調整後 |
|---|---|---|
| 第二戶購屋貸款成數 | 6成 | 7成 |
| 第二戶寬限期 | 無 | 無(不變) |
| 購地貸款限期動工 | 須切結18個月內動工 | 免切結,回歸銀行實務 |
| 豪宅線 | 台北7,000萬、新北6,000萬、其他4,000萬 | 不變 |
| 政策利率 | 2% | 2%(連10凍) |
建商:終於喘一口氣,營建股當天全面大漲,京城、欣巴巴、三圓衝漲停。
換屋族:自備款少了1成,以2,500萬的房子來說少準備250萬,確實有幫助。
首購族、租屋族、年輕人:房價沒跌、利率沒降、社宅抽不到,這次鬆綁跟你無關。
這次鬆綁,是央行在「拆彈」和「平衡」之間走鋼索。房市最壞的時刻或許過去了,但對買不起房的人來說,最好的時刻,從來沒有來過。
關鍵字: 央行信用管制、第二戶貸款成數、7成、購地貸款、動工切結、換屋族、建商、豪宅線、利率連10凍、不動產貸款集中度、選擇性信用管制、賣厝阿明、楊金龍、選舉、AI科技業、K型經濟、李怡庭、資金流向
共 0 則留言