









離婚房產切割懶人包|房子給誰、房貸誰繳要分開處理 4種安全做法

文/賣厝阿明 知識+
夫妻走到離婚,最難處理的財產通常就是房子。
原因很簡單,房子不只有產權,背後通常還綁著20年、30年的房貸。很多人以為離婚協議寫好「房子歸誰」,事情就處理完了,實際上還差很大一段。
先把重要觀念講清楚:
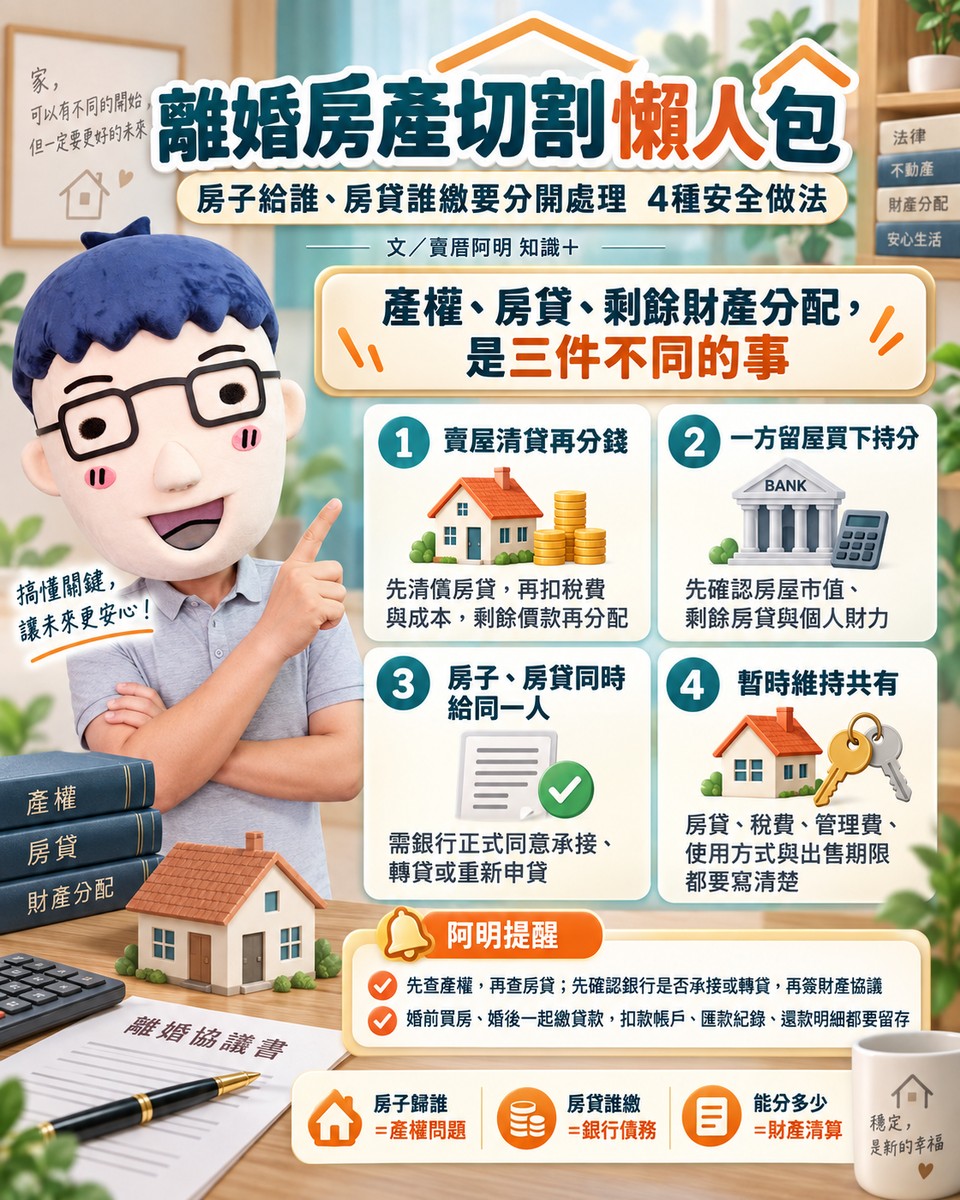
房屋產權、銀行房貸、夫妻剩餘財產分配,是三件不同的事。
房子可以過戶給一個人,但房貸仍然留在另一個人名下;夫妻也可以自行約定房屋歸屬,但銀行不一定接受新的借款安排。
離婚要把房產切乾淨,三件事必須一起處理。
房子過戶了 房貸不會自己換人
房屋所有權是向地政事務所辦理。房貸則是你和銀行簽的借款契約。
依《民法》規定,債務由其他人承接,仍需要債權人,也就是銀行同意。
夫妻即使在離婚協議裡寫明「房貸以後全部由前夫負責」,只要銀行沒有同意變更,原本的借款人仍然在貸款契約裡。
日後發生遲繳、欠繳,原借款人的信用還是可能受到影響。
所以阿明建議,房子要過戶給誰,房貸也要同步確認最後由誰承擔。
夫妻互相贈與房屋 也會影響離婚財產計算
台灣多數夫妻採法定財產制。
離婚時,原則上會計算雙方現存婚後財產,再扣除婚姻期間債務,依規定處理剩餘財產差額。
但繼承、贈與等無償取得的財產,原則上不列入剩餘財產分配。
因此,婚姻期間把房子直接贈與另一半,不能只看當下過戶方便。
後續還可能牽涉離婚、繼承、出售與稅務問題。
夫妻之間移轉高價房地產,最好把未來可能發生的法律效果一起考慮。
離婚房產最常見4種處理方式
1、把房子賣掉 房貸清掉再分錢
這是最乾脆的方式。
房子出售後,先清償銀行貸款,再扣掉相關稅費、仲介費及交易成本,剩下的價款再依產權、雙方協議及夫妻財產制度分配。
這種做法最大的優點,就是房子和貸款一次處理掉,雙方之後的財務關係比較容易切乾淨。
2、一方留下房子 買下另一方持分
其中一方希望繼續住,也可以把另一方的持分買下來。
雙方先確認房屋市值、剩餘房貸與應支付的價款,再由留房的一方向銀行申請貸款。
這時銀行會重新看收入、信用、負債與房屋鑑價。
原本夫妻兩個人一起扛的房貸,離婚後可能變成一個人單獨負擔,因此留房前一定要先確認自己的財力能不能撐住。
3、房子和房貸一起給同一個人
這是產權關係最單純的安排。
拿房子的人,同時承擔房貸。
實務上可能透過原銀行辦理債務承擔,也可能重新申貸或轉貸,把舊貸款清償掉。
重點仍然在銀行核准。
夫妻之間說好由誰繳,只是兩個人之間的約定;銀行正式同意,貸款關係才真正完成調整。
4、暫時維持共有 房貸繼續一起處理
市場不好賣、其中一方又暫時無法承接貸款時,也有人選擇先不動房子。
這時就要把房貸、房屋稅、地價稅、管理費、修繕費、使用方式及未來出售期限全部寫清楚。
這種方式最大的問題,就是雙方財務關係還沒有真正結束。
任何一方未來繳款出問題,另一方都可能跟著受到影響,因此比較適合當成短期過渡方案。
婚前買的房 婚後一起繳貸款也要留紀錄
婚前買進並登記在個人名下的房屋,原則上屬於婚前財產。
但婚後如果使用婚後收入去清償婚前房貸,法律上可能影響日後剩餘財產的計算。
另一方如果直接拿自己的錢替配偶清償個人債務,也可能涉及夫妻之間的償還關係。
所以夫妻一起繳房貸,最好把資料留完整。
包括:
扣款帳戶、匯款紀錄、薪轉資料、貸款餘額與每期還款明細。
這些資料平常看起來不重要,真正遇到財產清算時,就是判斷資金來源的重要證據。
阿明提醒:先找銀行,再談過戶
離婚房產比較安全的處理順序很簡單。
先查產權,再查房貸;先確認銀行願不願意承接或轉貸,再簽最後的財產協議。
金額大的案件,也可以找律師、地政士及銀行一起處理,讓價金支付、產權移轉與房貸清償同步完成。
阿明最後提醒一個最重要的觀念:
房子歸誰,是產權問題;房貸誰繳,是銀行債務問題;夫妻最後能分多少,則是財產清算問題。
三件事一起處理,離婚後才不會出現房子早就不是自己的,貸款卻還掛在自己名下的情況。
※相關法律、稅務與銀行授信規定可能依個案及法令調整,實際辦理仍應依主管機關、銀行及專業人士確認。
離婚房產、離婚房貸、夫妻剩餘財產分配、房貸借款人變更、債務承擔、夫妻贈與房屋、婚前房產、婚後繳房貸、離婚協議、房屋共有、房貸轉貸、房屋持分、賣厝阿明
共 0 則留言