







囤房稅2.0懶人包|多屋族稅金最高翻4倍 自住、出租眉角一次搞懂
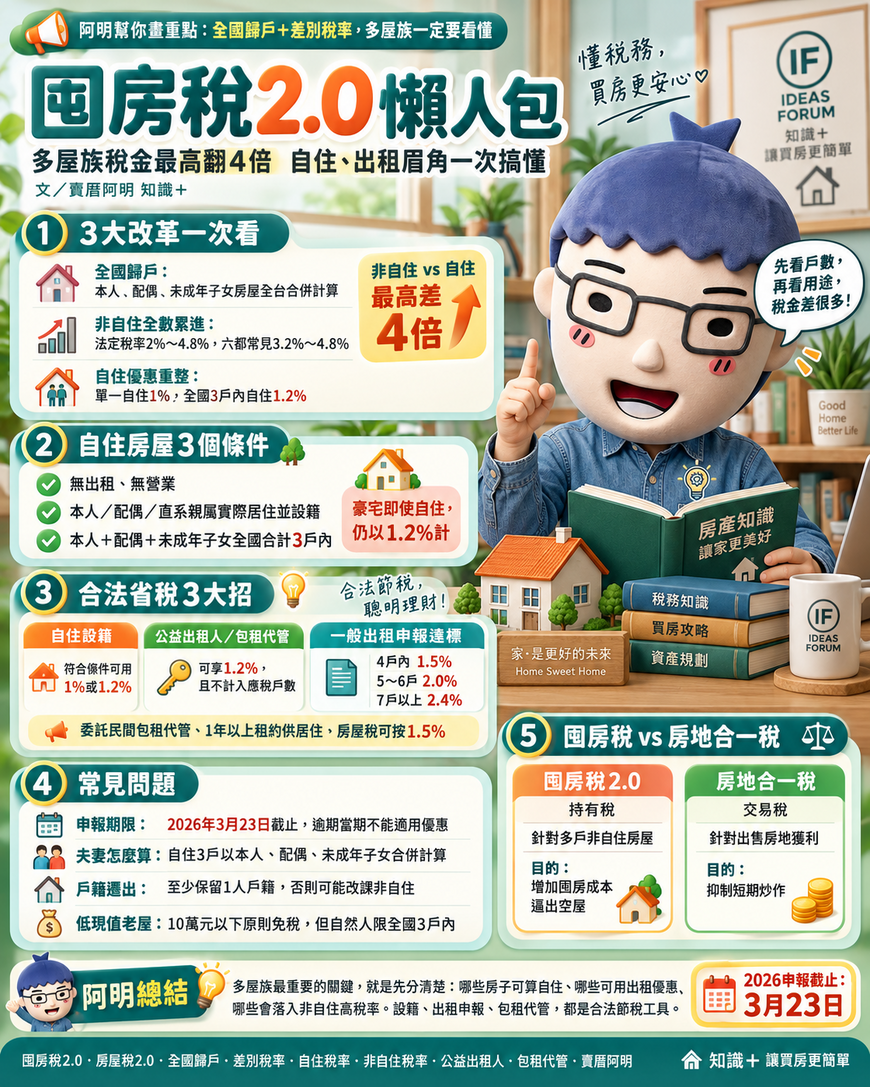
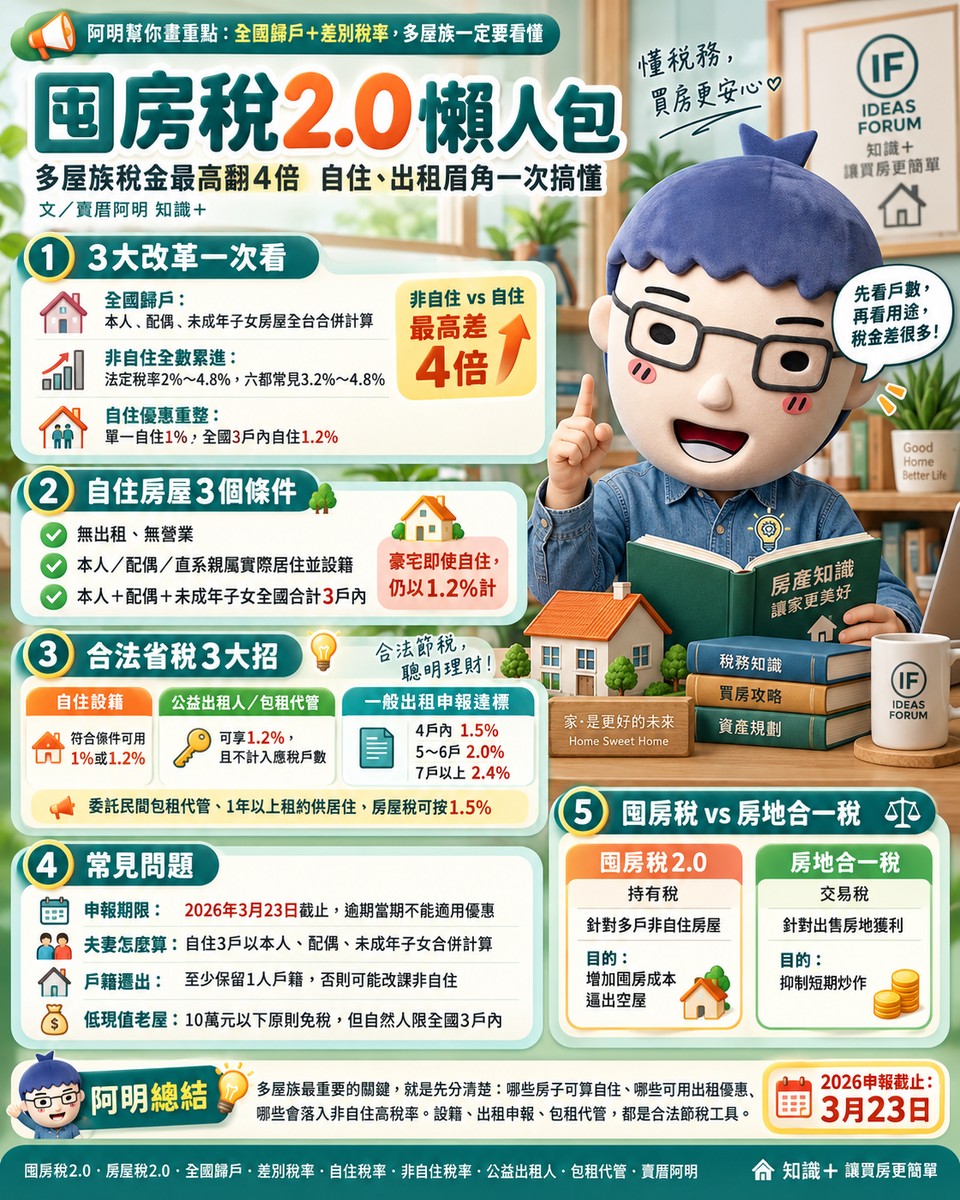
阿明幫你畫重點:囤房稅2.0的核心就是「全國歸戶+差別稅率」。你名下在全台灣有幾間房,全部合起來算,非自住稅率在六都實際適用3.2%~4.8%,跟自住的1.2%差了最高4倍。多屋族一定要看懂這篇,不然5月收到稅單會嚇到。2026年申報期限是3月23日,錯過等明年。
一、3大改革一次看
第一,改採「全國歸戶」。 過去非自住房屋戶數是各縣市分開算,多屋族可以靠「分散在不同縣市」降低稅率。新制改為全國歸戶,本人、配偶及未成年子女在全台持有的房屋全部合併計算。
第二,稅率全面拉高且「全數累進」。 非自住住家房屋的法定稅率從原本1.5%~3.6%,調整為2%~4.8%,地方政府必須在此區間內依戶數分級訂差別稅率,且每一戶都以該戶數對應的稅率課徵。以台中市為例,非自住房屋實際適用3.2%~4.8%。所謂「全數累進」,是指名下5戶房屋若落入4.2%的級距,這5戶全部按4.2%課稅。
第三,自住優惠重整。 全國單一自住(排除超過各縣市「豪宅線」者)可享1%稅率;全國3戶以內自住適用1.2%。豪宅即使自住,仍適用1.2%而非1%。
二、自住房屋的3個條件
要適用自住稅率1.2%(或1%),須同時符合以下三條件:
第一,無出租或供營業使用。 房屋必須專供居住。
第二,本人、配偶或直系親屬實際居住並辦竣戶籍登記。 新制新增「設籍」要件,只有實際居住還不夠,一定要有人設籍。僅形式遷入而無實際居住事實,可能產生稅務風險。
第三,本人、配偶及未成年子女全國合計3戶以內。 超過3戶的部分,就會落入非自住稅率。
三、合法省稅3大招
第一招:自住設籍。 要適用1.2%自住稅率,必須辦竣戶籍登記。全國僅持有1戶且房屋現值在地方政府標準以下者,稅率可降至1%。
第二招:加入社會住宅包租代管或成為公益出租人。 將合法房屋出租給符合租金補貼申請資格者成為公益出租人,或加入社會住宅包租代管,即可享受與自住住家用相同的最低稅率1.2%課徵房屋稅,且該房屋不計入全國總持有應稅房屋戶數。
第三招:一般出租申報達標。 屋主自行出租,只要申報租賃所得達到一般租金標準並於規定期限內申報,持有4戶以內每戶1.5%、5至6戶每戶2.0%、7戶以上每戶2.4%。委託民間包租代管業者出租、簽訂1年以上契約供居住使用,出租期間房屋稅則按單一稅率1.5%課徵。
四、常見問題
申報期限方面,房屋使用情形如有變更(例如從非自住改為自住),應在每年房屋稅開徵40日前,也就是每年3月22日前(遇假日順延)向房屋所在地稽徵機關申報。2026年因3月22日適逢週日,申報截止日順延至3月23日。逾期申報的話,當期無法適用優惠,必須等到隔一年度才能享有較低稅負。
夫妻怎麼算?全國自住3戶是以本人、配偶及未成年子女全國歸戶計算;超過的部分,則依納稅人各自分別計算全國戶數。
戶籍遷出會怎樣?已適用自住稅率的房屋,若將戶籍遷出,必須保留本人、配偶或直系親屬至少1人在原戶籍內,才能繼續適用優惠稅率。若形成空戶,將被改課非自住稅率並補稅。
低現值老屋也受影響嗎?住家房屋現值在10萬元以下免徵房屋稅,但適用對象以自然人持有全國3戶為限,且排除法人。台中市的免徵標準為10萬4,000元,台北市自113年期起調整為10萬9,000元。若免稅屋在3戶以內,不計入全國歸戶;第4戶起不再免稅。超過3戶者,應在房屋稅開徵40日前向稽徵機關申報擇定免徵房屋,未申報或逾期申報,由稽徵機關主動擇定房屋稅額最高的3戶免徵。
五、囤房稅 vs. 房地合一稅
很多人搞混這兩種稅。簡單說,囤房稅是持有稅,針對你「持有」多戶非自住房屋課徵,目的是增加囤房成本、逼出空屋。房地合一稅是交易稅,針對你「出售」房地的獲利課徵,目的是抑制短期炒作。兩者目的不同,但可以互補。
阿明總結
囤房稅2.0上路後,多屋族在全台持有幾間房,全部合起來算,非自住稅率在六都實際適用3.2%~4.8%,跟自住的1.2%差了最高4倍。自住族只要記得:設籍、3戶以內、無出租營業,就能享1%或1.2%優惠。多屋族可以評估:把空屋出租、加入包租代管成為公益出租人,或申報租賃所得達標,都能適用較低稅率。
囤房稅2.0、房屋稅2.0、全國歸戶、差別稅率、自住稅率、非自住稅率、公益出租人、包租代管、房屋稅條例、3月22日、3月23日、設籍登記、多屋族、豪宅線、全數累進、賣厝阿明
【賣厝阿明知識+】
共 0 則留言