






勞保年金、勞退新制|60歲與65歲請領資格、一次領月領及退休金試算
文/賣厝阿明 知識+|勞工退休保障知識懶人包
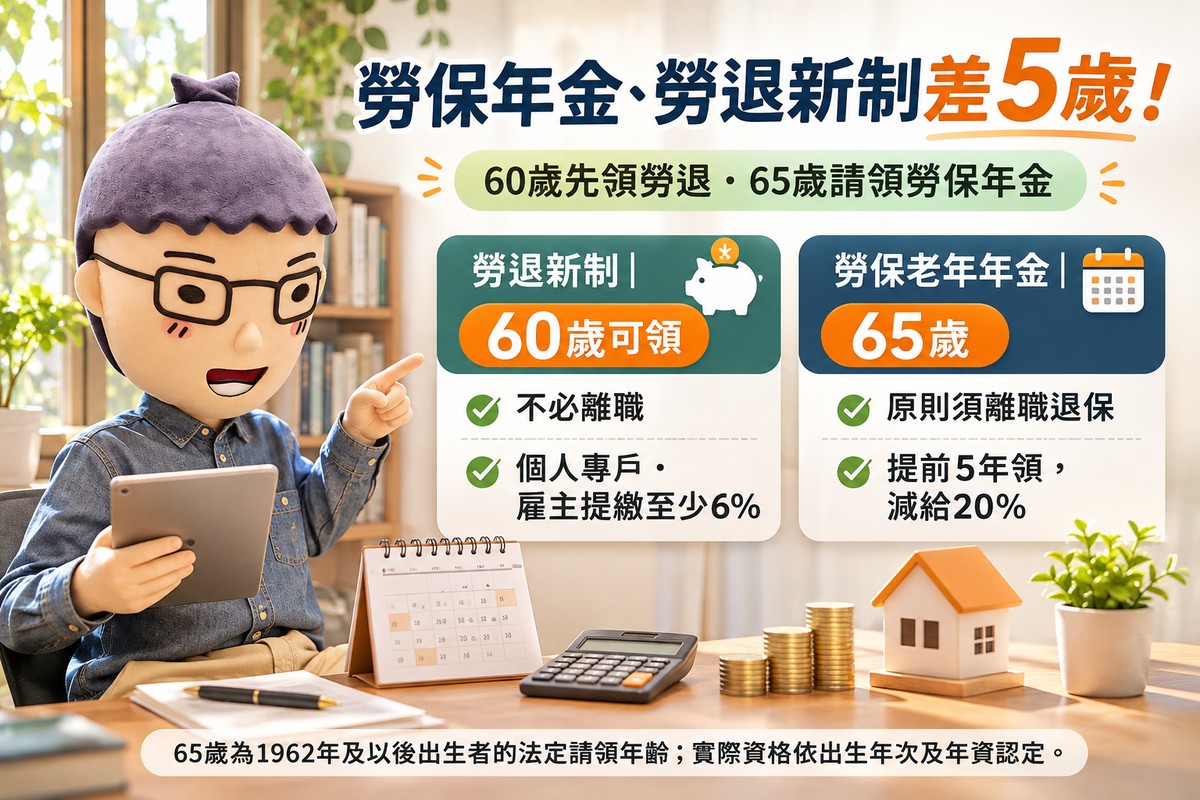
台灣勞工退休保障主要包含「勞保老年給付」與「勞退新制退休金」,兩者雖然都由勞動部勞工保險局辦理,但法律制度、請領資格、給付方式及退休金來源完全不同。
勞退新制原則上年滿60歲即可請領;勞保老年年金自2026年(民國115年)起,法定請領年齡已提高至65歲。
符合勞退新制資格的勞工,即使60歲仍在職,也可以先申請個人專戶退休金,不必等到離職。
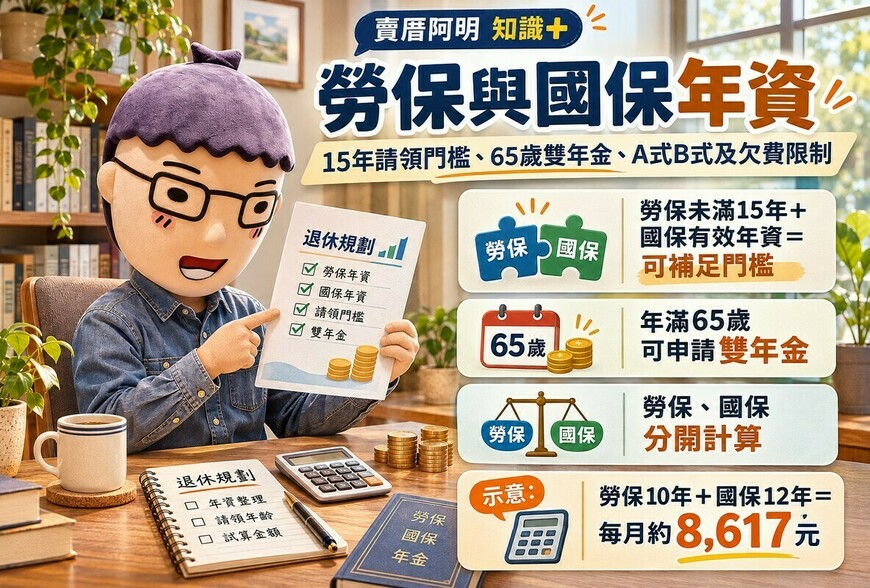
勞保老年年金則原則上須符合保險年資滿15年、達到法定請領年齡及離職退保等條件。符合資格者可提前最多5年請領,但每提前1年減給4%,最多減給20%。
因此,60歲退休的勞工,可以依個人資格先領勞退新制退休金,再於65歲申請勞保老年年金;也可以評估提前領取減額勞保年金。
兩種制度可以分別請領,實際金額與長期保障則須個別試算。
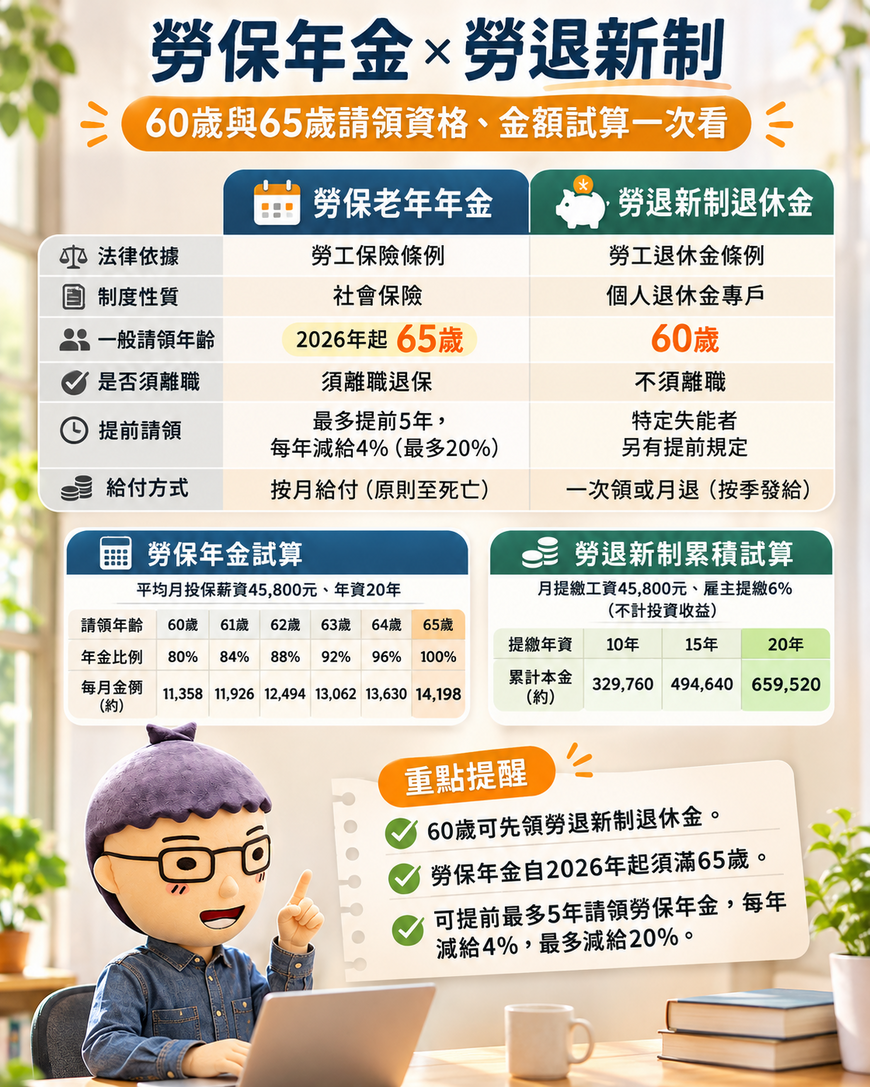
一、勞保老年年金與勞退新制退休金比較
| 比較項目 | 勞保老年年金 | 勞退新制退休金 |
|---|---|---|
| 法律依據 | 勞工保險條例 | 勞工退休金條例 |
| 制度性質 | 社會保險 | 個人退休金專戶 |
| 一般法定請領年齡 | 2026年起65歲 | 60歲 |
| 年資滿15年 | 符合其他條件可領年金 | 可選月退休金或一次退休金 |
| 年資未滿15年 | 原則上適用老年一次金,國保併計另有規定 | 60歲可一次領 |
| 是否須離職 | 須離職退保 | 無須離職 |
| 提前請領 | 最多提前5年、減給20% | 特定失能者另有提前請領規定 |
| 給付方式 | 按月給付 | 一次領或月退按季發給 |
| 計算基礎 | 平均月投保薪資、保險年資 | 個人專戶本金及投資收益 |
| 給付期間 | 原則上領至死亡 | 依平均餘命及專戶計算 |
| 領取後工作 | 不得重新參加一般勞保 | 雇主仍須依法提繳 |
資料來源:《勞工保險條例》第58條至第58條之2、《勞工退休金條例》第23條至第24條之2、勞保局2026年官方資料。
兩種制度最大的差異,在於勞保年金是依法計算的社會保險給付;勞退新制則是勞工工作期間累積在個人專戶的退休金。
勞退新制的月退休金,與勞保按月給付的老年年金,具有不同的給付期間與計算方式。
二、勞退新制:年滿60歲即可請領
勞退新制自2005年7月1日實施。
依《勞工退休金條例》第14條,雇主應按月為適用新制的勞工提繳不低於每月工資6%的退休金,存入勞保局設立的個人退休金專戶。
勞工轉換工作時,專戶可以持續累積,不因離職而消失。
勞工也可以在每月工資6%範圍內自願提繳,依法享有相關所得稅優惠。
勞退新制請領資格
依《勞工退休金條例》第24條:
| 提繳年資及條件 | 請領方式 |
|---|---|
| 年滿60歲、提繳未滿15年 | 一次退休金 |
| 年滿60歲、提繳滿15年以上 | 可選一次退休金或月退休金 |
| 年滿60歲、仍在職 | 符合資格即可申請 |
| 未滿60歲、符合特定失能規定 | 可依第24條之2提前申請 |
| 領取後繼續工作 | 雇主仍須提繳,續提退休金得依法再申請 |
勞退新制提繳年資可以累計,曾因轉職中斷提繳者,前後年資依法合併計算。
年滿60歲後,勞工可以依自身需求選擇請領時間,沒有必須在60歲當年申請的限制。
領取退休金後繼續工作的勞工,雇主仍須依法提繳;續提退休金與前次請領間隔至少1年,並以每年請領一次為限。
三、勞保老年年金:2026年法定年齡提高至65歲
勞保老年年金法定請領年齡採分階段提高制度。
依《勞工保險條例》第58條,2009年至2017年法定年齡為60歲,自2018年起逐步調高,2026年達到65歲上限。
但個別勞工適用的請領年齡,仍應依出生年次判斷。
勞保年金出生年次與法定請領年齡
| 民國出生年次 | 西元出生年 | 法定請領年齡 |
|---|---|---|
| 46年及以前 | 1957年及以前 | 60歲 |
| 47年 | 1958年 | 61歲 |
| 48年 | 1959年 | 62歲 |
| 49年 | 1960年 | 63歲 |
| 50年 | 1961年 | 64歲 |
| 51年及以後 | 1962年及以後 | 65歲 |
資料來源:勞保局《勞保老年年金法定請領年齡與出生年次對照表》。
一般勞工請領勞保老年年金,原則上須同時具備保險年資滿15年、符合適用法定年齡及離職退保三項條件。
其中,符合特定危險、堅強體力工作規定,且相關工作保險年資滿15年者,另有年滿55歲請領的特殊資格。
勞保年資未滿15年的處理
勞保年資未滿15年者,達到法定請領年齡並符合條件時,原則上請領老年一次金給付。
但若曾參加國民年金保險,勞保與國保年資合計滿15年,則可以在年滿65歲時,依規定選擇請領勞保老年年金,並分別依國保規定申請國保老年年金。
採勞保與國保年資併計滿15年方式請領者,須年滿65歲,且不適用勞保年金提前減給或延後增給規定。
四、勞保提前5年請領的減額標準
符合資格的勞工,可以選擇在法定請領年齡前最多5年申請減給老年年金。
依《勞工保險條例》第58條之2,每提前1年減給4%,最多減給20%。
相對地,延後請領則每延後1年增給4%,最多增給20%。
法定年齡65歲的請領比例比較
| 實際請領年齡 | 提前或延後 | 年金給付比例 |
|---|---|---|
| 60歲 | 提前5年 | 80% |
| 61歲 | 提前4年 | 84% |
| 62歲 | 提前3年 | 88% |
| 63歲 | 提前2年 | 92% |
| 64歲 | 提前1年 | 96% |
| 65歲 | 正常請領 | 100% |
| 66歲 | 延後1年 | 104% |
| 67歲 | 延後2年 | 108% |
| 68歲 | 延後3年 | 112% |
| 69歲 | 延後4年 | 116% |
| 70歲 | 延後5年 | 120% |
資料來源:《勞工保險條例》第58條之2。假設適用65歲法定請領年齡,且原始計算的年金金額相同。
提前或延後未滿整年者,依實際月數按比例計算。
提前請領的減給比例,一經勞保局核付後不會因年滿65歲而恢復。
因此,60歲提前5年領取的年金,在後續給付期間仍依減給20%的比例計算。
五、勞保年金計算公式與給付金額
依《勞工保險條例》第58條之1,勞保老年年金採兩種公式計算,並擇優給付。
第一式:
平均月投保薪資 × 保險年資 × 0.775%+3,000元。
第二式:
平均月投保薪資 × 保險年資 × 1.55%。
一般老年年金的平均月投保薪資,以加保期間最高60個月的月投保薪資平均計算。
假設試算:平均投保薪資45,800元、年資20年
假設一名勞工平均月投保薪資為45,800元,累計勞保年資20年。
第一式:
45,800 × 20 × 0.775%+3,000=10,099元。
第二式:
45,800 × 20 × 1.55%=14,198元。
由於第二式較高,假設符合法定請領資格且沒有提前或延後調整,每月勞保年金為14,198元。
提前請領年金試算
| 請領年齡 | 年金比例 | 假設每月金額 |
|---|---|---|
| 60歲 | 80% | 約11,358元 |
| 61歲 | 84% | 約11,926元 |
| 62歲 | 88% | 約12,494元 |
| 63歲 | 92% | 約13,062元 |
| 64歲 | 96% | 約13,630元 |
| 65歲 | 100% | 14,198元 |
單位:新台幣。以上為假設試算,各年齡均固定勞保年資20年、平均月投保薪資45,800元,且適用65歲法定請領年齡。
60歲提前請領,每月約11,358元;65歲正常請領,每月為14,198元,兩者相差約2,840元。
提前領取者可以提早取得現金流,但後續每月金額較低;延後請領者則須自行安排等待期間的生活資金。
若勞工持續工作增加勞保年資,或平均月投保薪資發生變化,實際年金金額應重新試算。
六、勞保投保薪資與勞退提繳工資的差異
勞保與勞退雖然都會參考薪資,但適用不同分級表。
2026年月投保薪資與提繳工資上限
| 比較項目 | 勞保 | 勞退新制 |
|---|---|---|
| 最高級距 | 45,800元 | 150,000元 |
| 主要用途 | 計算保險費與保險給付 | 計算個人退休金提繳金額 |
| 計算方式 | 依勞保投保薪資分級表 | 依勞退月提繳工資分級表 |
| 雇主提繳退休金 | 不適用 | 不低於月提繳工資6% |
資料來源:勞保局2026年適用之勞工保險投保薪資分級表、勞工退休金月提繳分級表。
例如一名勞工每月經常性工資為8萬元,符合各項薪資認定條件時,勞保月投保薪資受45,800元最高級距限制,但勞退月提繳工資應依實際工資所對應的分級表申報,可能高於45,800元。
因此,勞保年金的薪資計算基礎與勞退專戶提繳金額,應分別查核。
此外,勞退新制雇主提繳6%屬於雇主依法負擔的退休金,不應從勞工原有工資中直接扣除作為雇主提繳。
勞工自願提繳則是另一項制度,得在法定範圍內由勞工自行選擇。
七、勞退新制個人專戶累積金額試算
勞退新制退休金主要來自雇主提繳、勞工自願提繳及基金運用收益。
假設試算:月提繳工資45,800元、雇主提繳6%
每月雇主提繳:
45,800元 × 6%=2,748元。
每年累計提繳:
2,748元 × 12個月=32,976元。
假設每月提繳工資固定、持續提繳、不計投資收益及其他調整:
| 提繳年資 | 雇主提繳累計本金 |
|---|---|
| 10年 | 329,760元 |
| 15年 | 494,640元 |
| 20年 | 659,520元 |
| 25年 | 824,400元 |
| 30年 | 989,280元 |
單位:新台幣。30年為未來假設累積期間,因新制自2005年7月1日實施,截至2026年11月尚未實施滿30年。
若勞工另外自願提繳6%,且採相同薪資及20年期間:
雇主累計提繳659,520元。
勞工自提累計659,520元。
合計本金為1,319,040元。
這筆金額尚未包含勞退基金投資收益。
勞退新制個人專戶實際結算金額,應以勞保局記載的提繳本金及累積收益為準。
八、勞退月退休金與勞保終身年金比較
勞退新制提繳年資滿15年以上者,年滿60歲可以選擇一次領或月領。
勞退月退休金依個人專戶本金及累積收益,按照年金生命表、平均餘命與利率計算。
勞退月退休金採按季發給,給付期間依核定的平均餘命計算;勞保老年年金則原則上按月領至死亡。
勞退月退休金官方試算範例
勞保局2026年公布的計算範例,採用以下條件:
-
請領年齡:60歲。
-
計算平均餘命:23年。
-
年金計算利率:1.1473%。
-
期初年金現值因子:20.239737682。
| 個人專戶累積金額 | 假設每月退休金 |
|---|---|
| 200萬元 | 約8,235元 |
| 400萬元 | 約16,470元 |
資料來源:勞保局《如何計算月退休金》,2026年8月7日更新。
上述為官方計算範例,不代表所有勞工在60歲都可以領取相同金額。
勞退月退休金依核定條件分期發給,其平均餘命、利率及金額至少每3年檢討一次。
對已經領取月退休金者,核定的年金生命表與平均餘命不再變動,但須依調整後利率、專戶剩餘金額及剩餘平均餘命重新核算。
專戶尚未領取的金額也會持續參與基金運用,並依規定分配收益。
若勞工在平均餘命屆滿前死亡,符合規定的遺屬或遺囑指定請領人,可以依法請領月退休金專戶結算後的剩餘金額。
因此,勞退新制月退休金與勞保終身年金,應分別評估給付期間及金額調整的影響。
九、60歲退休的三種資金安排
勞保與勞退可以依個別資格安排不同請領時間。
60歲至65歲的退休金請領比較
| 安排方式 | 60歲 | 65歲 |
|---|---|---|
| 方案A:勞退先領 | 領勞退一次金或符合資格的月退 | 申請正常勞保老年年金 |
| 方案B:勞保提前領 | 領勞退及減額勞保年金 | 勞保仍依原減額比例給付 |
| 方案C:繼續工作 | 可領勞退,並繼續累積勞保年資 | 離職退保後申請勞保年金 |
上述假設勞工適用勞保65歲法定請領年齡,且各項年資與資格均符合規定。
60歲先領勞退一次金的資金安排
假設某勞工60歲離職退休,勞退個人專戶累積100萬元,勞保年資20年,並適用65歲法定請領年齡。
若勞退選擇一次領,60歲可以先取得100萬元退休金。
65歲時,若勞保年金試算條件與前述45,800元、20年年資相同,可依規定申請每月14,198元的勞保老年年金。
假設60歲至65歲之間,將100萬元平均分配60個月使用:
100萬元 ÷ 60個月=約16,667元。
這表示勞工可以利用勞退一次金作為65歲以前的部分生活費來源。
但這筆100萬元在此情境中是本金逐月支用,並非額外的每月終身收入,也未計利息、通貨膨脹及其他退休支出。
實際規劃仍應保留緊急預備金及醫療、照護等必要費用。
十、勞保與國保年資併計的特殊資格
部分勞工工作期間較短,勞保年資未滿15年,但中斷工作後曾參加國民年金保險。
依《勞工保險條例》第58條,若勞保年資與國保年資合計達15年,年滿65歲時,符合規定者可申請勞保老年年金。
假設年資比較
| 勞保年資 | 國保年資 | 合計年資 | 勞保年金處理 |
|---|---|---|---|
| 10年 | 5年 | 15年 | 65歲可依法申請 |
| 8年 | 7年 | 15年 | 65歲可依法申請 |
| 12年 | 3年 | 15年 | 65歲可依法申請 |
| 10年 | 2年 | 12年 | 未達併計15年條件 |
| 15年 | 0年 | 15年 | 依一般勞保年金資格辦理 |
以上為年資假設示例,仍須符合其他法定條件。
併計制度主要是用來判斷是否達到15年年金請領門檻。
勞保年金與國保年金仍依各自實際保險年資及適用公式計算,並非將全部國保年資直接當作勞保年資計算給付金額。
使用併計年資資格請領勞保年金者,須年滿65歲,且沒有提前減額及延後增額的適用。
十一、勞保一次給付與勞退一次金的差異
除了勞保老年年金與勞退新制退休金,部分勞工還涉及勞保舊制一次請領老年給付。
三種一次給付制度比較
| 給付種類 | 主要資格 |
|---|---|
| 勞退新制一次退休金 | 原則年滿60歲,依個人專戶結算 |
| 勞保老年一次金 | 勞保年資未滿15年,達法定請領年齡並離職退保 |
| 勞保一次請領老年給付 | 2009年1月1日前已有勞保年資,並符合舊制請領條件 |
勞保一次請領老年給付,是勞保年金制度實施前已有保險年資者,在符合特定年齡、年資及離職退保等條件時,可以選擇的給付方式。
2009年1月1日以後才首次參加勞保者,原則上不適用這項舊制一次請領方式。
勞保老年給付一經勞保局核付,依法不得任意變更請領方式。
此外,2005年7月1日前已有勞退舊制工作年資,且依法保留舊制年資者,也可能另有向雇主請領舊制退休金的權利。
因此,部分資深勞工退休時可能同時涉及勞保老年給付、勞退新制專戶及保留的勞退舊制退休金,應分別計算。
十二、領取勞保年金後重新工作的保障
勞工領取勞保老年給付後,仍可以再受僱從事工作。
依《勞工保險條例》及勞保局2026年10月30日公告,已領取勞保老年給付者,再受僱工作時不得重新參加一般勞保。
但依《勞工職業災害保險及保護法》,受僱於依法應投保的單位工作者,不論是否超過65歲,或是否已領取勞保老年給付,雇主仍須依法投保勞工職業災害保險。
同時,若屬適用勞退新制的勞工,雇主也應繼續為其提繳勞工退休金。
退休後再工作保障比較
| 保障項目 | 領取勞保老年給付後再受僱 |
|---|---|
| 一般勞保 | 不得重新加保 |
| 勞工職業災害保險 | 雇主依法辦理 |
| 勞退新制雇主提繳 | 適用新制者依法繼續提繳 |
| 續提退休金 | 符合規定可再次申請 |
| 工作收入 | 依實際僱傭及勞動契約認定 |
因此,勞工領取勞保老年給付後繼續工作,仍有勞退新制累積退休金及職業災害保險相關權益。
十三、退休金查詢與請領程序
勞工可以透過勞保局e化服務系統,查詢自己的勞保年資、投保薪資及勞退新制個人專戶金額。
請領前應先確認適用法定年齡、保險年資、提繳紀錄及預估給付金額。
勞保與勞退申請程序
| 辦理項目 | 勞保老年給付 | 勞退新制 |
|---|---|---|
| 辦理機關 | 勞保局 | 勞保局 |
| 主要資格 | 年齡、勞保年資、離職退保 | 年齡、提繳年資及個人專戶 |
| 申請方式 | 網路或書面申請 | 網路或書面申請 |
| 是否須離職 | 原則須離職退保 | 不需要 |
| 是否須雇主同意 | 依法辦理,無須雇主同意 | 無須雇主同意 |
| 領取方式 | 依資格選擇年金或一次給付 | 依年資選擇月退或一次領 |
常見申請文件包含給付申請書、身分資料及金融機構帳戶資料;實際依申請方式與個案資格準備。
符合條件者可透過自然人憑證、行動自然人憑證或其他勞保局提供的身分驗證方式,使用線上申辦服務。
退休前也可利用勞保局官方整合試算系統,比較不同請領年齡、勞保年資及勞退專戶累積金額對退休收入的影響。
阿明提醒|60歲至65歲退休資金應分階段安排
勞退新制原則60歲即可請領,且不須離職;勞保老年年金則依出生年次及法定資格認定,自2026年起一般法定請領年齡已提高至65歲。
符合條件的勞工,可以先領勞退新制退休金,再於65歲請領勞保老年年金;也可以依資金需求評估60歲提前請領減額年金。
但提前領取勞保年金,每提前1年減給4%,最多減給20%,減給比例經核付後不再恢復。
勞退新制一次退休金及月退休金,則依個人專戶本金、累積收益及年資計算,與勞保終身年金具有不同保障功能。
規劃退休生活時,應先確認三項重要資料:勞保累計年資與法定請領年齡、勞退個人專戶可領金額,以及60歲至65歲的生活資金需求。
對於曾轉職、中斷勞保、參加國保或保留勞退舊制年資的勞工,也應分別核對各項權益。
勞保年金與勞退新制應分開試算、共同規劃,並以請領資格、長期現金流及資金使用需求決定退休金領取方式。
資料來源:
-
全國法規資料庫《勞工保險條例》:第58條、第58條之1、第58條之2。
-
全國法規資料庫《勞工退休金條例》:第14條、第23條、第24條、第24條之1、第24條之2。
-
勞保局《勞保老年年金給付》:請領年齡、年資及國保併計資格。
-
勞保局《勞保老年給付標準》:年金公式及減額、增額規定。
-
勞保局《勞退新制簡介》:個人專戶、提繳與請領資格。
-
勞保局《如何計算月退休金》:年金生命表、平均餘命、利率及月退休金範例,2026年8月7日更新。
-
勞保局《迎接退休生活先搞懂!勞保老年給付申請六大問一次看》,2026年10月30日發布。
-
勞保局《勞保老年年金可以領多久》,2026年2月10日發布。
-
勞保局《中高齡勞工再就業,一定要記得投保職災保險》,2026年9月29日發布。
資料查核日期:2026年11月21日。
試算說明: 本文勞保平均月投保薪資45,800元、20年保險年資、勞退月提繳工資45,800元及6%提繳率均為假設試算;勞退200萬元及400萬元月退休金則引用勞保局官方計算範例。實際給付依個人保險年資、投保薪資、專戶結算金額、適用法規及勞保局核定結果為準。
共 0 則留言