






預售屋轉讓房地合一稅|賺50萬元怎麼課稅、成交價額、讓渡費與30天申報一次看
文/賣厝阿明 知識+|預售屋稅務知識懶人包
買預售屋總價1,500萬元,已經繳給建商300萬元,後來因為資金需求,在符合法律規定的情況下,以1,550萬元轉讓給別人,帳面上賺了50萬元。
這筆交易要申報房地合一稅,計算方式和一般成屋買賣有些不同。
因為預售屋還沒交屋,原買方手上持有的是預售屋買賣契約的權利,並不是已經登記在自己名下的房屋及土地。
預售屋權利轉讓的成交價額,要看新買方應支付給原買方多少錢;新買方後續接手繳給建商的工程款,則不算在原買方的轉讓收入裡。
2026年9月30日,財政部中區國稅局公布一起實際查核案件。原買方轉讓預售屋後未申報房地合一稅,最後被補稅175萬元,另外裁罰70萬元。
阿明整理預售屋合法轉讓後的稅務規定,從成交價額、已付款、讓渡費、取得成本到30天申報期限,讓大家一次了解。
預售屋轉讓,課稅看的是權利交易金額
預售屋尚未完成所有權移轉登記時,原買方轉讓的是向建商請求交屋及辦理產權登記的契約權利。
以房地合一稅2.0來說,個人在2021年7月1日以後交易2016年1月1日以後取得的預售屋權利,原則上適用房地合一稅制。
計算時要先區分三個金額:
| 金額種類 | 代表意義 | 課稅處理 |
|---|---|---|
| 原始購屋總價 | 最初與建商簽訂的房地總價 | 用來確認原契約內容 |
| 已支付建商款項 | 原買方已繳納的簽約金、工程款等 | 原則上屬權利取得成本 |
| 新買方支付原買方的金額 | 返還原已付款,加上約定轉讓價差 | 屬權利轉讓成交價額 |
資料來源:財政部房地合一稅2.0預售屋交易常見問答。
這三筆金額的差別,是預售屋轉讓申報最重要的地方。
同一間預售屋賺50萬元,房地合一稅這樣算
以下用一間預售屋做假設試算。
假設原買方於2025年3月購買預售屋,2026年9月因符合法定特殊情況,經地方主管機關事前核准後,合法將契約權利轉讓給另一位買方。
假設交易條件
| 項目 | 金額 |
|---|---|
| 原本向建商購屋總價 | 1,500萬元 |
| 原買方已繳建商款項 | 300萬元 |
| 尚欠建商工程款 | 1,200萬元 |
| 新買方承接後的購屋總價 | 1,550萬元 |
| 新買方支付原買方 | 350萬元 |
| 新買方後續支付建商 | 1,200萬元 |
| 原買方轉讓價差 | 50萬元 |
以上全部為假設試算,並非真實交易案例。
這筆交易的資金流向很清楚。
新買方支付原買方350萬元,其中300萬元是原買方先前已繳的款項,另外50萬元是轉讓價差。
新買方還要繼續支付建商剩餘的1,200萬元。
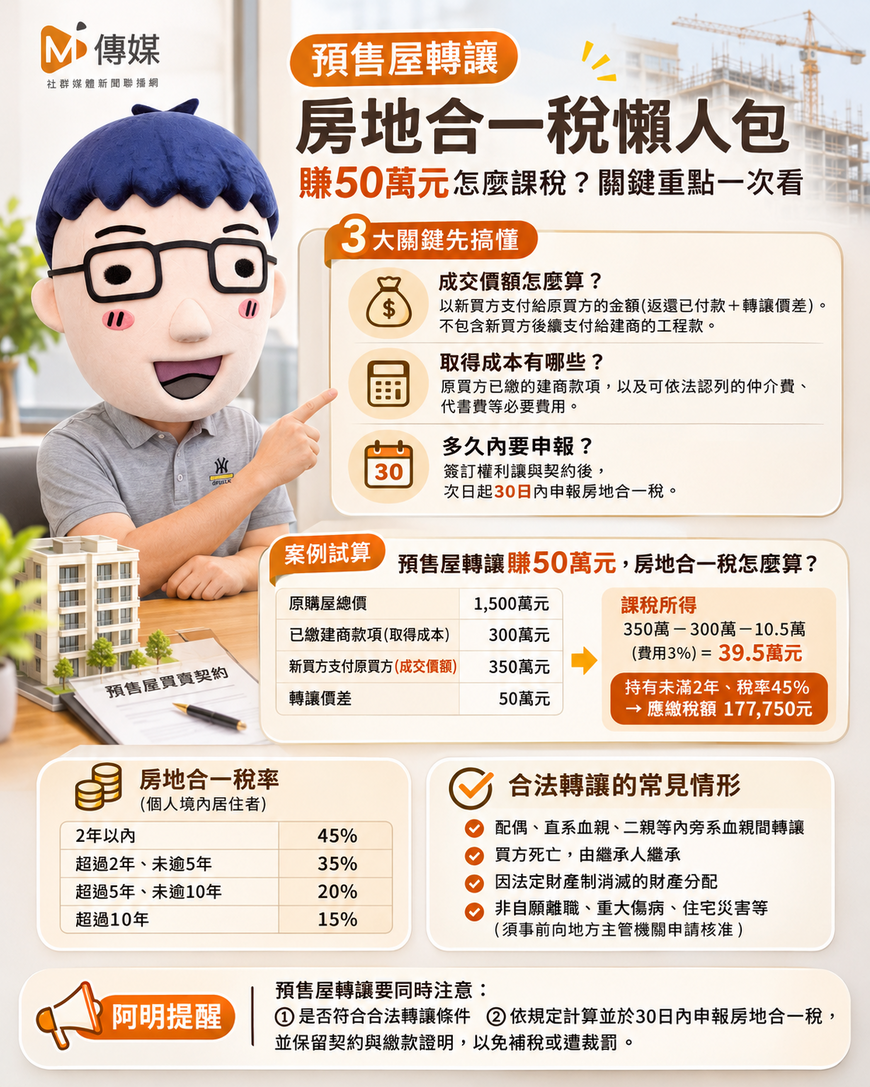
因此,原買方的房地合一稅計算基礎如下:
權利轉讓成交價額:350萬元
原始取得成本:300萬元
未扣除相關費用前的所得:50萬元
這裡有兩個重要觀念。
第一,1,550萬元是新買方承接整筆購屋契約後的房地總價,並非原買方申報的權利轉讓成交價額。
第二,50萬元是原買方的轉讓價差,也就是俗稱的「讓渡費」或「換約價差」,但申報時的成交價額應是350萬元。
讓渡費50萬元,可扣除合法交易費用?
預售屋權利轉讓的房地合一稅,原則上依下列方式計算:
課稅所得=權利轉讓成交價額-取得成本-可減除的相關費用
依財政部規定,符合條件的仲介費、廣告費、代書費及其他必要交易費用,可以提出合法憑證核實認列。
如果無法提示費用證明,或提示的費用低於推計標準,得依規定按成交價額3%計算,最高以30萬元為限。
延續前面的假設案例:
| 試算項目 | 金額 |
|---|---|
| 權利轉讓成交價額 | 350萬元 |
| 原始取得成本 | 300萬元 |
| 轉讓價差 | 50萬元 |
| 假設按成交價額3%認列費用 | 10.5萬元 |
| 課稅所得 | 39.5萬元 |
這裡的3%是以350萬元的權利轉讓成交價額計算,並非用整間房屋的1,550萬元計算。
若原買方持有期間未超過2年,且適用45%稅率:
39.5萬元×45%=177,750元
所以在這組假設條件下,轉讓價差50萬元,扣除依法認列的費用後,房地合一稅為177,750元。
如果實際有支付更多合法且可認列的必要費用,並能提出證明,就可以依規定核實扣除。
至於已繳建商的工程款,應保留每期付款收據及匯款資料,作為取得成本證明。
持有期間不同,房地合一稅率也不同
預售屋權利轉讓適用房地合一稅2.0時,個人境內居住者的一般持有期間稅率如下:
| 持有期間 | 一般稅率 |
|---|---|
| 2年以內 | 45% |
| 超過2年、未逾5年 | 35% |
| 超過5年、未逾10年 | 20% |
| 超過10年 | 15% |
資料來源:《所得稅法》第14條之4及財政部房地合一稅2.0規定。特殊法定情形與非居住者另有適用規定。
預售屋權利的取得日,原則上以最初簽訂預售屋買賣契約的日期認定;轉讓交易日,則以原買方和新買方簽訂權利讓與契約的日期認定。
例如2025年3月簽約,2026年9月轉讓,持有期間未滿2年,一般適用45%稅率。
如果持有超過2年、未逾5年,一般稅率則為35%。
另外,預售屋權利轉讓階段尚未完成房屋所有權登記,也沒有實際居住滿6年的事實,因此一般無法適用房地合一稅自住房地400萬元免稅優惠。
國稅局案例:未申報補稅175萬,另外被罰70萬
財政部中區國稅局2026年9月30日公布一件預售屋權利轉讓案件。
當事人於2021年9月以2,360萬元購買預售屋,已支付建商470萬元。
2023年10月將預售屋權利轉讓給另一位買方,雙方約定整筆房地交易總價2,890萬元。
其中新買方實際支付原買方1,000萬元,剩下的1,890萬元則由新買方接手繳給建商。
國稅局查核後,依下列方式計算:
| 項目 | 國稅局核定金額 |
|---|---|
| 原預售屋購買總價 | 2,360萬元 |
| 原買方已繳建商款項 | 470萬元 |
| 新買方支付原買方 | 1,000萬元 |
| 新買方承接建商未收款 | 1,890萬元 |
| 權利轉讓成交價額 | 1,000萬元 |
| 可減除取得成本 | 470萬元 |
| 核定相關費用 | 30萬元 |
| 核定課稅所得 | 500萬元 |
| 適用稅率 | 35% |
| 補徵房地合一稅 | 175萬元 |
| 實際裁罰金額 | 70萬元 |
資料來源:財政部中區國稅局2026年9月30日正式公告。以上為已公布的真實稅務案件。
這起案件的重點在於,國稅局以新買方支付原買方的1,000萬元作為權利轉讓收入,扣除已繳建商的470萬元,以及30萬元核定費用。
最後認定課稅所得500萬元。
當事人因未依規定申報,除了補繳175萬元房地合一稅,還被裁罰70萬元。
這也提醒預售屋轉讓人,取得成本與交易價額要依實際金流及契約內容核算,並準時申報。
簽訂權利讓與契約後,30天內就要申報
依《所得稅法》第14條之5,個人交易符合房地合一稅制的預售屋權利,原則上應從交易日的次日起算30日內辦理申報。
預售屋權利轉讓的交易日,以原買方與新買方簽訂讓與契約的日期認定。
所以即使建商尚未完成換約作業、房子還沒蓋好,或新買方還沒有繳清全部工程款,也要依規定確認申報期限。
申報時,通常要準備以下資料:
-
個人房屋土地交易所得稅申報書。
-
原預售屋買賣契約及權利讓與契約影本。
-
已支付建商的款項證明。
-
新買方支付轉讓價款的金流紀錄。
-
仲介費、代書費等必要費用證明。
-
有應納稅額者的繳納證明及其他相關文件。
原則上向申報時戶籍所在地的國稅局辦理申報。
符合課稅範圍的預售屋權利交易,即使沒有獲利,或計算後沒有應繳稅額,通常仍須依規定辦理申報。
超過30天未申報的處罰
依《所得稅法》第108條之2,未依規定申報,可處3,000元以上、3萬元以下罰鍰。
如果查核後還有應補稅額,除了補稅,也可能按補徵稅額處3倍以下罰鍰,並依法律規定擇一從重處罰。
已發現漏報或申報錯誤的民眾,應儘速向國稅局辦理補報或更正;符合自動補報補繳相關條件者,可依稅捐稽徵法規定處理。
合法例外轉讓,仍要遵守房地合一稅規定
預售屋換約限制與房地合一稅,是兩套不同制度。
自2023年7月1日起,依《平均地權條例》第47條之4,適用新制的預售屋及新建成屋買賣契約,原則上禁止任意讓與或轉售給第三人。
但法律仍保留部分例外。
可以依法辦理的轉讓情形
| 類型 | 適用規定 |
|---|---|
| 配偶、直系血親、二親等內旁系血親間轉讓 | 屬法定例外,無須依審核辦法申請核准 |
| 買方死亡,由繼承人依法繼承 | 屬法定例外 |
| 因法定財產制消滅而進行符合規定的財產分配 | 依相關法規辦理 |
| 非自願離職,且符合規定條件 | 應事前向地方主管機關申請核准 |
| 本人或家庭成員發生符合規定的重大傷病 | 應事前申請核准 |
| 住宅因災害毀損、重大意外或其他公告情形 | 依具體資格及證明文件申請核准 |
資料來源:《平均地權條例》第47條之4、內政部2023年6月21日公告及2025年1月14日修正的轉讓審核辦法。
需要主管機關核准的特殊轉讓,應於轉讓前向預售屋所在地縣市政府提出申請。
這類核准案件,全國每2年以1戶(棟)為限。
至於2023年7月1日新制施行前已簽訂的預售屋契約,應依當時適用規定、契約條件及相關法律確認。
合法轉讓只是符合預售屋契約轉讓的法律要求。涉及有償交易所得時,仍須另外依稅法申報。
親屬間轉讓若涉及贈與或低價移轉,也應另外確認贈與稅、所得稅及相關法律效果。
違規換約可能罰50萬至300萬元
依《平均地權條例》第81條之3,違反預售屋契約讓與或轉售限制,可按交易戶(棟)數處50萬元以上、300萬元以下罰鍰。
違規刊登轉讓廣告,也可能受到裁罰,並被要求限期改正。
建商或銷售業者違法同意、協助轉讓,也有相應法律責任。
這與未申報房地合一稅的罰鍰,是不同的處罰制度。
| 違規項目 | 法律責任 |
|---|---|
| 違法轉讓或轉售預售屋契約 | 每戶(棟)50萬至300萬元罰鍰 |
| 違法刊登轉讓廣告 | 依法裁罰及限期改正 |
| 房地合一稅逾期未申報 | 3,000元至3萬元,涉及漏稅另依規定處理 |
| 房地合一稅有漏報稅額 | 補稅並可能處補徵稅額3倍以下罰鍰 |
資料來源:《平均地權條例》第81條之3、《所得稅法》第108條之2。
因此,預售屋權利轉讓要同時確認兩件事:交易本身是否符合法定轉讓條件,以及交易所得是否已依規定申報。
阿明提醒:先確認合法轉讓,再把已付款與讓渡費算清楚
預售屋轉讓課稅,最容易出現差異的地方,就是房屋總價、已繳建商款項與實際轉讓收入混在一起。
原買方申報的權利轉讓成交價額,是新買方應支付給原買方的金額;取得成本則以原買方已實際支付的相關款項及依法可認列成本為基礎。
另外收取的讓渡價差,也應計入權利轉讓收入,再依法扣除取得成本及必要費用,計算課稅所得。
阿明提醒,預售屋轉讓前先確認是否適用合法例外,取得必要核准後再進行交易;簽訂轉讓契約後,也要掌握次日起30日內的房地合一稅申報期限。
保留原始契約、建商繳款證明、轉讓契約及金流資料,才能正確計算所得,降低補稅、裁罰與換約違規風險。
關鍵字: 預售屋權利轉讓、預售屋房地合一稅、預售屋讓渡費、預售屋換約稅金、預售屋成交價額、預售屋取得成本、預售屋已繳工程款、預售屋30天申報、房地合一稅45%、房地合一稅35%、預售屋合法轉讓、預售屋換約限制、預售屋轉售罰鍰。
資料來源:
資料查核日期:2026年11月8日。
試算說明: 文中賺50萬元案例為假設試算;補稅175萬元、裁罰70萬元案例為財政部2026年9月30日公告的真實案件。兩者已分開呈現,個別交易仍應依實際契約、付款證明及適用稅法核定。
共 0 則留言