







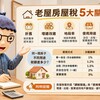
老屋房屋稅|屋齡折舊、地段率、使用用途與稅率5大關鍵
文/賣厝阿明 知識+|房屋稅務知識懶人包
房子住了30年,屋齡越來越高,房屋稅卻可能比以前貴。原因是房屋稅除了計算折舊,還會受到課稅面積、所在地段、實際用途,以及全國持有房屋戶數影響。
2026年10月21日,屏東縣政府財稅局發布提醒,指出房屋即使逐年折舊,只要出現增建、改建、使用情形改變、持有戶數增加或地段率調整等情況,房屋稅仍可能提高。這項訊息也在10月22日受到媒體報導。
阿明這次用同一間屋齡30年的房子,拆解房屋稅的計算方式,讓屋主了解同樣一間老屋,為何自住、出租或改作營業使用,稅金會出現明顯差異。
一、房屋稅怎麼算:先算房屋評定現值,再乘上稅率
房屋稅是依政府核定的房屋課稅現值計算,與房屋的市場成交價是不同的數字。
依財政部公布的計算方式:
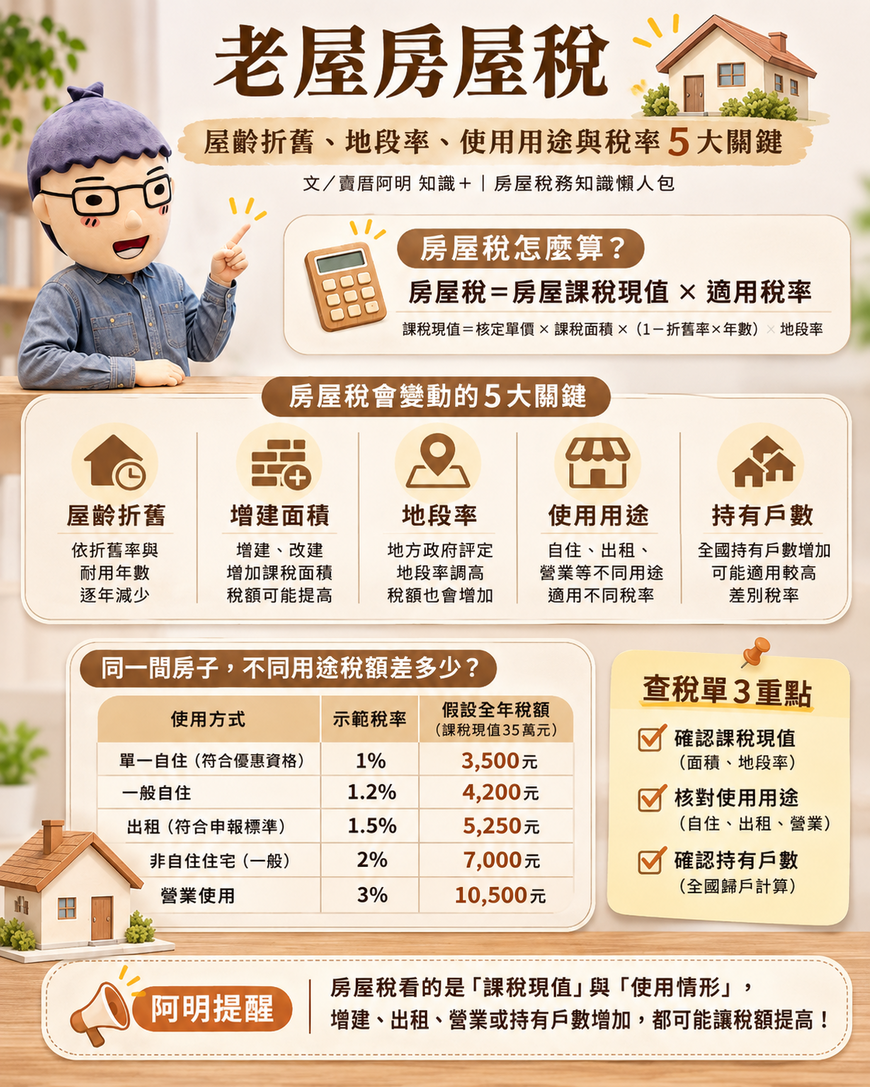
房屋稅=房屋課稅現值×適用稅率
房屋課稅現值的基本公式為:
房屋核定單價×課稅面積×(1-折舊率×折舊年數)×地段率
核定單價會依房屋構造、用途、樓層及地方評定標準調整。
屋齡越高,通常折舊越多;房屋面積越大、地段率越高,課稅現值也可能越高。
而自住、出租、空置或營業使用,則會影響適用的房屋稅率。
二、同一間30年老屋,房屋稅先算一次
以下用一間屋齡30年的鋼筋混凝土住宅進行假設試算。
| 試算項目 | 假設條件 |
|---|---|
| 房屋屋齡 | 30年 |
| 課稅面積 | 100平方公尺,約30.25坪 |
| 房屋核定單價 | 每平方公尺2,500元 |
| 年折舊率 | 1% |
| 累計折舊 | 30% |
| 地段率 | 200% |
| 房屋用途 | 符合自住條件 |
| 適用稅率 | 1.2% |
以上均為教學用假設數值,並非某一縣市實際核定案件。假設屋主家庭持有2戶符合自住條件的住宅,因此適用1.2%稅率。
先計算房屋課稅現值:
2,500元×100平方公尺×70%×200%=350,000元。
再乘上自住稅率1.2%:
350,000元×1.2%=4,200元。
也就是說,這間30年老屋,在上述條件下,假設全年房屋稅為4,200元。
接著只改變其中一項條件,就能看出稅金如何變動。
三、原因1:屋齡增加會折舊,但折舊率與耐用年數有規定
房屋越住越舊,政府會依核定的折舊率及年數,逐步降低建築物的評定價值。
以剛才的房子為例,假設年折舊率固定1%、其他條件完全不變:
| 屋齡 | 折舊後課稅現值 | 自住稅率1.2% |
|---|---|---|
| 29年 | 355,000元 | 4,260元 |
| 30年 | 350,000元 | 4,200元 |
| 31年 | 345,000元 | 4,140元 |
假設其他條件完全相同,屋齡每增加一年,房屋稅就減少60元。
但實際折舊率會依房屋構造及地方政府評定標準有所不同,耐用年數也有相關限制。部分老屋達到規定耐用年數後,計算方式須依地方標準處理。
因此,30年老屋的折舊率,仍應以所在地稅務機關核定資料為準。
四、原因2:增建、改建增加面積,房屋稅可能跟著增加
房屋住久了,有些家庭會在頂樓加蓋、增建廚房或擴大使用空間。
如果增加的部分符合房屋稅課徵要件,就可能被納入課稅面積。
以原本100平方公尺的30年老屋為例,假設另外增建10平方公尺,而且新增部分的核定單價同樣是每平方公尺2,500元、地段率200%,新增建物尚未折舊:
新增部分評定現值:
2,500元×10平方公尺×200%=50,000元。
原房屋現值350,000元,加上新增部分50,000元,合計400,000元。
如果全屋仍符合自住稅率1.2%:
400,000元×1.2%=4,800元。
原本4,200元的房屋稅,在這組假設下增加600元。
實際增建部分會依其構造、完成時間及相關標準另行核算。
另外,單純重新裝潢、換門窗、油漆或室內翻修,如果沒有增加課稅面積,也沒有影響其他評價條件,通常不會因此增加房屋稅。
五、原因3:地段率調高,同一間老屋也可能變貴
房屋稅還有一個重要因素,就是「地段率」。
地段率由地方政府依房屋所在街道的商業活動、交通條件、繁榮程度及相關評價標準訂定。
同樣一間30年老屋,位於不同地段,房屋評定現值可能不同。
假設剛才這間老屋,其他條件都沒有改變,但地方政府依法評定的地段率由200%調整為220%。
原本房屋現值為350,000元。
調整後:
2,500元×100平方公尺×70%×220%=385,000元。
以自住稅率1.2%計算:
385,000元×1.2%=4,620元。
也就是說,地段率從200%調到220%,即使房子沒有增建,假設稅額仍會從4,200元增加到4,620元。
地段率須經地方政府相關評定程序調整,並非附近房價上漲,就會立即自動提高。
六、原因4:自住變出租或營業,適用稅率跟著改變
房子原本自己住,後來搬去別的地方,把老屋出租,或改成工作室、店面使用,房屋稅就可能適用不同稅率。
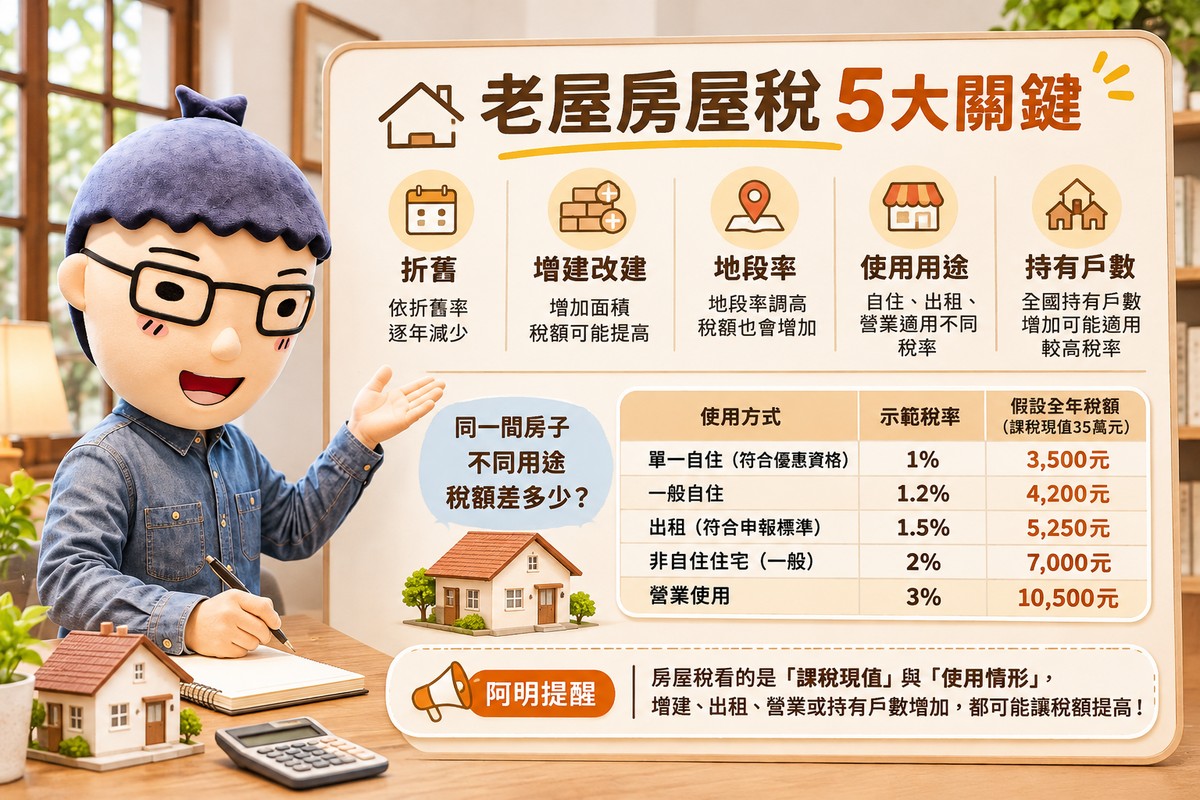
依2026年現行房屋稅制度,各種用途的主要法定稅率如下:
| 房屋使用情形 | 法定稅率 |
|---|---|
| 全國單一自住,且符合現值門檻 | 1% |
| 一般符合條件的自住住宅 | 1.2% |
| 出租申報租賃所得達規定標準 | 1.5%~2.4% |
| 一般非自住住家用 | 2%~4.8% |
| 供營業使用 | 3%~5% |
資料來源:《房屋稅條例》及財政部房屋稅2.0規定。各縣市實際適用稅率依當地自治條例、持有戶數及使用資格認定。
同一間30年老屋,不同用途差多少
假設房屋課稅現值固定350,000元,全年課稅:
| 使用方式 | 示範稅率 | 假設全年稅額 |
|---|---|---|
| 全國單一自住,符合優惠資格 | 1% | 3,500元 |
| 一般自住 | 1.2% | 4,200元 |
| 符合租賃所得申報標準的出租住宅 | 1.5% | 5,250元 |
| 一般非自住住宅 | 2% | 7,000元 |
| 全部作營業使用 | 3% | 10,500元 |
| 一般非自住住宅較高稅率情境 | 4.8% | 16,800元 |
以上為不同法定稅率下的假設試算,並非同一縣市、同一屋主必然可同時適用的稅率選項。
同一間房子,課稅現值都是35萬元,依適用條件不同,示範稅額可能從3,500元到16,800元。
如果房屋一部分自住、一部分營業,原則上會依實際使用面積分別課稅,但非住家使用的課稅面積最低不得少於總面積六分之一。
此外,符合公益出租人資格的住宅,可能適用1.2%的房屋稅優惠,須依相關資格認定。
七、原因5:全國持有戶數增加,房屋稅率可能提高
房屋稅2.0自2024年7月1日施行,2025年5月起按新制開徵,對非自住住家用房屋採全國歸戶及全數累進制度。
這代表屋主名下的非自住住家用住宅,即使分散在不同縣市,也會依規定計算全國持有戶數,適用當地相應的差別稅率。
一般非自住住家用房屋的法定稅率為2%至4.8%。
另外,自住優惠也有戶數限制。
本人、配偶及未成年子女全國合計3戶以內,且符合無出租、無營業、實際居住及戶籍登記等條件,才可適用一般自住1.2%稅率。
全國僅持有1戶、符合自住條件,且房屋現值未超過所在地政府公告門檻者,可以適用1%優惠。
這些門檻由地方政府公告,因此同一間房子的優惠資格,仍須配合所在地規定確認。
八、2026年稅務局提醒的另一項因素:課稅月數
除了老屋常見的五項計算因素,稅務局也特別提醒新建、增建及改建房屋的課稅月數差異。
房屋稅每年5月開徵,原則上課稅所屬期間為前一年7月1日至當年6月30日。
新建或增改建部分,會依規定計算應課稅月份;每年3月至6月間完成的新建、增建或改建房屋,該期間稅額則併入下一期徵收。
因此,新屋或老屋新增建部分,可能因不同年度實際計入的課稅月數不同,使下一期稅額較高。
原本已經完整課稅一整年的30年老屋,通常沒有首次課稅月數增加的問題;若有新增加蓋、改建,就要另外注意。
九、房屋稅增加,屋主可以這樣查
房屋稅每年5月開徵,屋主收到稅單後,可以先比對上一年的稅額與課稅資料。
最重要的查核內容,包括房屋課稅現值、課稅面積、地段率、使用情形、適用稅率及全國持有戶數。
如果發現稅額增加,可以向房屋所在地稅務機關申請房屋稅籍證明或課稅明細,確認核定資料。
如果房屋已從出租改回自住,並符合相關優惠資格,原則上應在每期房屋稅開徵40日前,也就是3月22日前申報;遇假日依法順延。
2026年期因3月22日適逢假日,申報期限順延至3月23日。
申報使用情形變更使稅額減少者,依期限申報可自當期適用;逾期申報則通常自次期適用。
阿明提醒:房屋稅看的是課稅現值與使用情形
30年老屋的房屋稅,通常會因建築物折舊逐年減少,但實際稅額仍受到面積、地段率、房屋用途及適用稅率影響。
同樣一間房子,原本自住稅率1.2%,改作營業使用適用3%稅率時,即使房屋課稅現值完全沒有增加,示範稅額仍會從4,200元提高到10,500元。
如果地方政府調整地段率,或屋主增建房屋、增加持有戶數,也可能使房屋稅額增加。
阿明提醒,收到房屋稅單時,先確認房屋課稅現值,再核對使用用途、全國持有戶數與適用稅率。
出租、搬家、遷移戶籍、增建或改作營業使用時,也應依規定向稅務機關申報,才能正確適用稅率並保障自身權益。
SEO/GEO關鍵字: 30年老屋房屋稅、房屋稅折舊、房屋評定現值、房屋課稅現值、房屋稅地段率、房屋稅計算公式、房屋稅2.0、自住房屋稅率1%、房屋稅1.2%、非自住房屋稅、出租房屋稅率、營業用房屋稅、老屋增建房屋稅、房屋稅申報期限。
資料來源:
資料查核日期:2026年11月8日。
假設試算說明: 本文使用單一30年老屋及固定假設條件進行教學計算,不代表實際個案或地方政府公告的標準單價。房屋構造、核定單價、折舊率、地段率、課稅月份及各縣市稅率,以所在地稅務機關最新核定資料為準。
共 0 則留言