







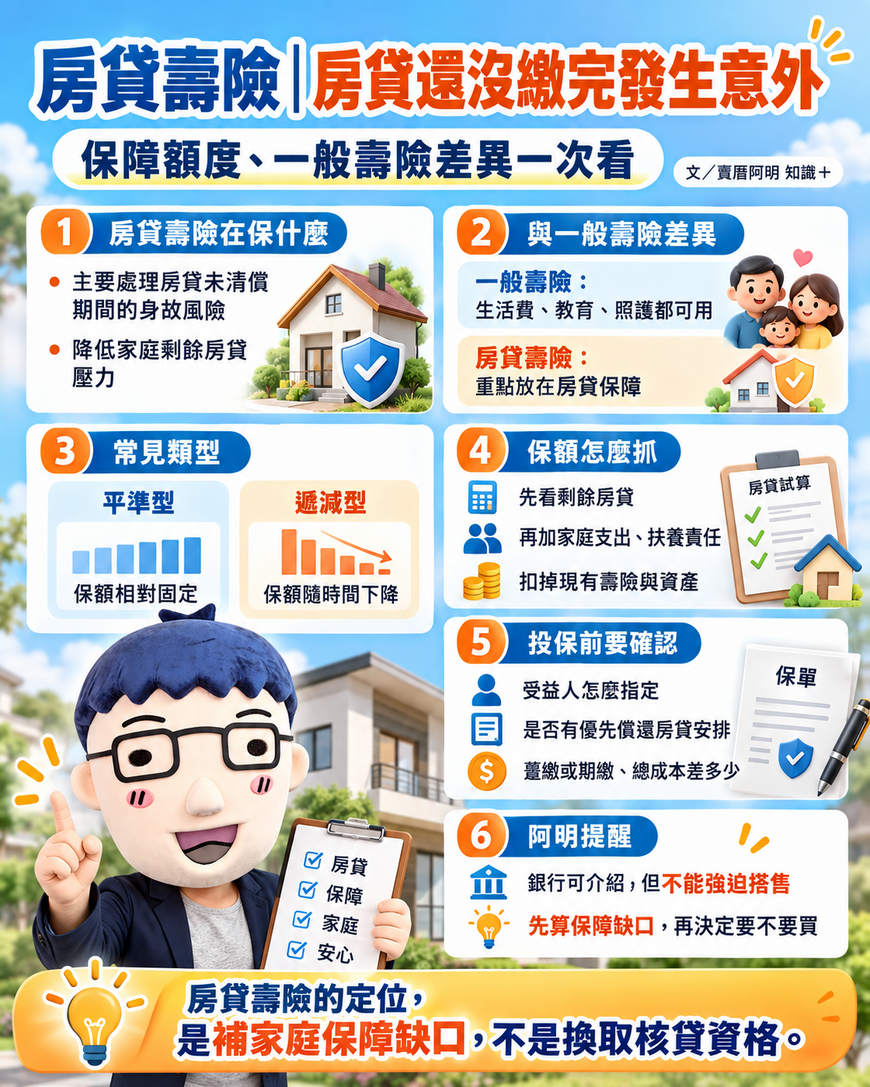
房貸壽險|房貸還沒繳完發生意外 保障額度、一般壽險差異一次看
文/賣厝阿明 知識+
買房之後,20年、30年甚至40年的房貸,通常會成為家庭最大筆的長期負債。
房貸壽險的主要功能,就是把房貸期間的身故或其他保單約定風險納入保障。
被保險人在保障期間發生保單約定的保險事故時,由保險公司依契約給付保險金,讓家庭在主要收入來源中斷時,仍有資源處理剩餘房貸與生活支出。
房貸壽險仍然是保險商品,保障範圍、受益人、保額變化與理賠方式,都要以實際保單條款為準。
一、房貸壽險主要處理「房貸還沒繳完」的風險
假設買房貸款1,000萬元,才繳了幾年,家庭主要收入者突然身故,剩餘房貸仍然存在。
房貸壽險就是針對這種長期負債風險設計。
規劃時通常會參考:
房貸餘額、貸款期間、家庭收入、扶養責任與既有壽險保障。
核心概念很簡單:
人在時靠收入繳房貸,收入來源發生重大變化時,用保險金降低剩餘負債壓力。
二、房貸壽險和一般壽險用途不同
一般壽險的用途比較廣。
保險金可以拿來處理家庭生活費、子女教育、照顧費用、債務、喪葬支出或其他家庭財務需求。
房貸壽險則更集中在房屋貸款期間的保障。
兩種保險都可能提供身故保障,但規劃目的不同。
如果家庭原本已經有足夠壽險,就可以把現有保障、家庭生活需求與房貸餘額一起算,再決定是否還需要增加房貸相關保障。
三、常見有平準型與遞減型
市場上的房貸壽險,常見兩種設計。
平準型是在約定保障期間內,保險金額依契約維持相對固定。
例如投保500萬元,保障期間內發生符合條款的保險事故,依當時有效保額給付。
遞減型則會依保單約定逐年降低保額,概念上和房貸本金逐步下降相近。
目前市場確實有平準型與遞減型房貸定期壽險商品。
遞減型比較集中處理剩餘房貸風險;平準型則能保留較固定的保障額度。
實際保額如何變化,仍要看商品條款與保額表。
四、保額先從剩餘房貸開始算
假設房屋總價1,500萬元,房貸1,000萬元,可以先把這1,000萬元視為家庭長期負債的一部分。
接著再把既有保障與家庭責任放進去。
例如原本已有500萬元壽險,但這500萬元同時還要支應配偶生活、子女教育與其他家庭支出,就不能全部當成房貸保障。
比較完整的概念可以抓成:
家庭保障缺口=房貸等負債+未來家庭生活需求-可支應的資產與既有保障。
每個家庭收入、資產、負債與扶養責任不同,適合的保額也會不同。
五、銀行可以介紹房貸壽險 但不能強迫搭售
辦房貸時,銀行可能同時介紹房貸壽險。
但金管會已明確規定,銀行不得把購買房貸壽險當成房貸搭售條件,也不得在貸款過程中不當勸誘。
銀行在推廣房貸壽險時,還要了解客戶需求、提供適合商品,並清楚說明解約及相關權益。
所以辦房貸時,要把兩件事分開看:
房貸是授信契約。
房貸壽險是保險契約。
房貸利率、成數、年限與核貸條件,要和保費、保障內容、繳費方式及保障期間分開確認。
六、房貸壽險理賠金不一定只有一種安排
不少人會以為房貸壽險理賠後,保險金一定全部直接還銀行。
實際上,要看保單的受益人安排與是否附加相關批註。
部分商品可以透過「房屋貸款債權債務範圍內受益人指定」或「優先償還房貸」安排,讓保險金先處理未清償貸款,再由剩餘部分依契約處理。
如果房貸已經清償完畢,部分商品的保險金也可以依保單約定給付受益人。
所以投保前要特別確認:
誰是要保人、誰是被保險人、誰是受益人、銀行是否有優先受償安排。
七、保費有躉繳與期繳 差別在現金流與總成本
金管會要求銀行推廣房貸壽險時,應提供期繳型及躉繳型商品供客戶選擇。
躉繳是一次繳清保費。
期繳則是依約定按年、按月或其他方式分期繳納。
部分房貸安排會把躉繳保費納入整體房貸資金規劃,再由借款人逐期償還。市場上過去已有這類商品設計。
這種做法會增加貸款本金,也會跟著產生長期利息。
所以不能只比較保費金額,還要一起看:
總繳保費、房貸利息、保障期間、有效保額與整體資金成本。
八、主要收入者可以優先檢查保障缺口
房貸壽險比較值得優先評估的家庭,包括:
房貸金額高、貸款年限長、家庭收入集中在一人、育有未成年子女、既有壽險不足,以及主要資產集中在自住房屋。
雙薪家庭也可以依夫妻收入占比與實際房貸負擔規劃。
例如房貸大部分靠其中一人的收入支付,這名主要收入者如果突然無法繼續提供收入,家庭現金流就會受到比較大影響。
這時就適合先算他的保障缺口。
九、買房時也要替收入中斷做壓力測試
買房時大家最常算的是頭期款、利率與月付金。
但房貸時間可能長達數十年,家庭收入中斷風險也應一起納入。
可以把家庭財務分成三層:
第一層:緊急預備金。
用來處理短期失業與突發支出。
第二層:醫療、意外與壽險保障。
處理重大人生風險。
第三層:房貸與長期資產配置。
三層都留有安全空間,房子才比較不會變成只能靠未來薪資硬撐的長期負債。
阿明提醒:先算保障缺口 再決定要不要買
房貸壽險可以先抓四個數字:
剩餘房貸、家庭年支出、扶養責任、現有保障。
先看家庭已經有多少壽險與資產,再計算還缺多少保障。
接著再比較:
平準型或遞減型、保障期間、躉繳或期繳、總保費、受益人安排及解約權益。
最重要的一點,是房貸壽險不應成為「辦房貸一定要買」的附加條件。
它的定位是補家庭保障缺口,而不是換取核貸資格。
房貸可能陪家庭20年至40年,真正好的保障規劃,是在主要收入來源出現重大變化時,家人仍有能力保住房子,也保留正常生活的空間。
關鍵字:房貸壽險、房貸保險、房貸壽險必要性、房貸壽險保額、房貸壽險遞減型、房貸壽險平準型、一般壽險、房貸保障、房貸風險、銀行房貸、家庭保障、買房保險、房貸規劃、買房知識、賣厝阿明
共 0 則留言