





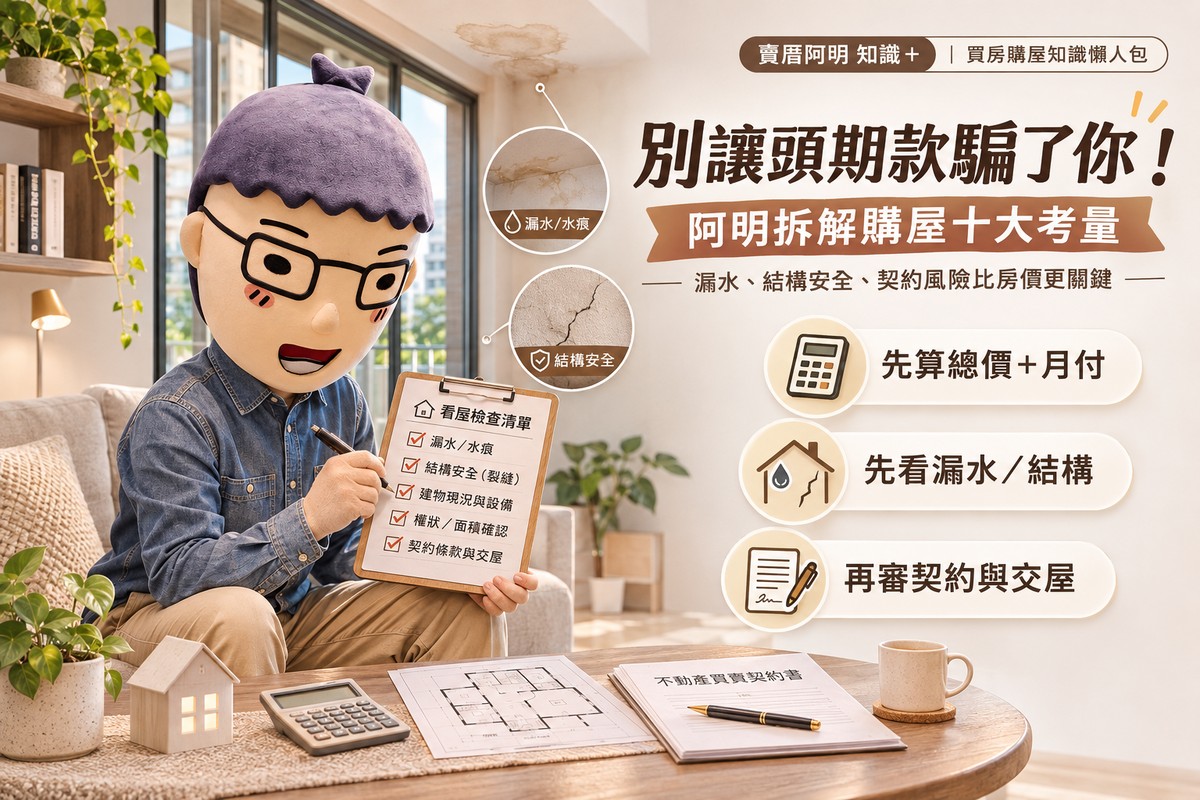
別讓頭期款騙了你!阿明拆解購屋十大考量:漏水、結構安全、契約風險比房價更關鍵
文/賣厝阿明 知識+|買房購屋知識懶人包
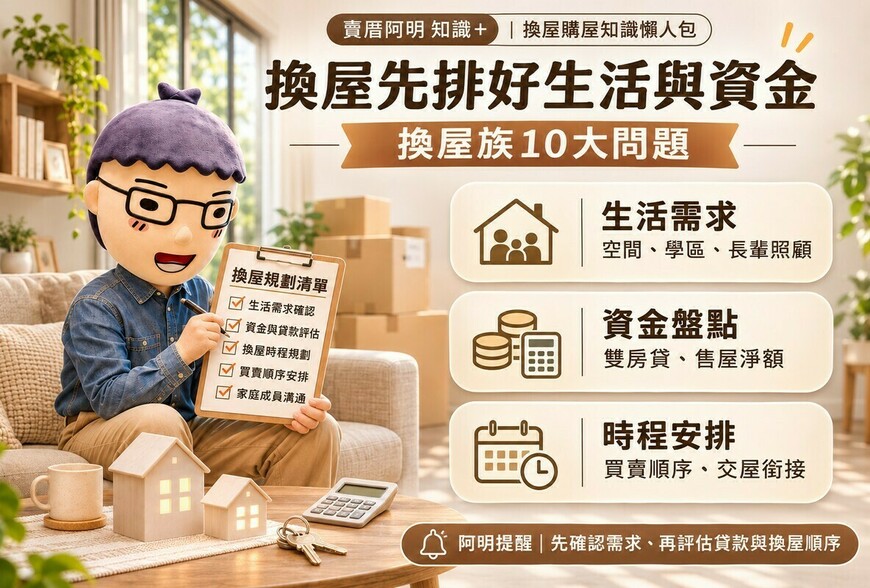
買房是許多家庭人生中最大的一筆支出。從決定買房、尋找物件、銀行申請貸款,到最後簽約交屋,每個階段都有需要考慮的事情。
有人最在意房價,希望每個月房貸繳得輕鬆一點;有人寧可買小一點,也希望離公司近、每天少花一小時通勤;有孩子的家庭重視學區,準備退休的家庭則可能把電梯、醫療及生活便利性放在前面。
不過,房子一旦買下來,屋況、格局、社區管理、貸款及日後修繕,都會成為長期生活的一部分。
依1111人力銀行2024年上班族買房壓力調查,79.3%受訪者將購屋總價列為優先考量。政大不動產研究中心與永慶房產集團2025年雙北青年購屋調查則顯示,30至39歲族群特別重視屋況、採光、格局與交通便利性。
這兩份調查的對象不同,反映的購屋需求也有差異。
阿明整理買房最值得確認的10項重點,從購屋預算、房屋條件到交屋與未來轉售,協助購屋族建立完整的看屋及交易觀念。
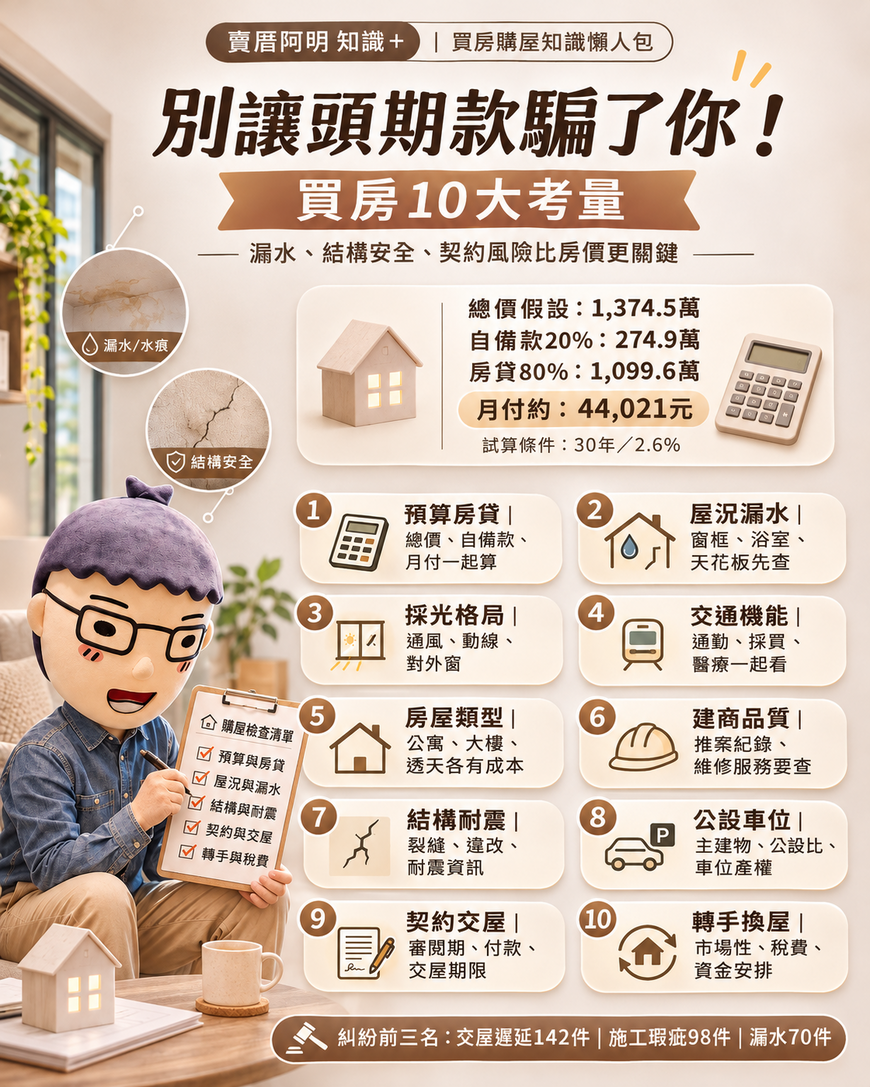
一、購屋預算與房貸負擔:總價、自備款、月付金一起算
預算是買房的基本條件。
依1111人力銀行2024年調查,受訪上班族認為合理購屋總價平均為956萬元,理想可負擔房貸年限為23.3年。
這是2024年求職會員網路調查結果,與全國實際成交住宅平均價格不同。
依內政部最新公布的2026年第1季統計,全國住宅買賣契約平均總價為1,374.5萬元,房價所得比9.47倍,房貸負擔率41.46%。
其中房貸負擔率是依中位數住宅價格、假設貸款條件及中位數家戶可支配所得計算的統計指標,代表整體購屋負擔情況,並非每位房貸族實際都把收入的41.46%拿來繳房貸。
買房總價與自備款假設試算
以總價1,374.5萬元住宅,假設銀行核貸8成、年利率2.6%、30年本息平均攤還:
| 項目 | 假設金額 |
|---|---|
| 購屋總價 | 1,374.5萬元 |
| 自備款20% | 274.9萬元 |
| 房貸80% | 1,099.6萬元 |
| 每月房貸 | 約44,021元 |
假設試算:無寬限期、利率全期不變,未納入稅費、保險及其他費用。8成為計算假設,實際銀行核貸成數依資格、擔保品及現行管制規定決定。
買房除了頭期款,還要準備契稅、印花稅、登記規費、代書費,以及可能產生的仲介服務費、裝潢與家具費。
如果家庭每月收入10萬元,光是上述房貸就占收入約44%,還得支付生活費、教育費與其他貸款。
阿明提醒,購屋預算應先確認每月可以穩定負擔多少房貸,再決定總價與房屋條件。
二、房屋屋況與漏水:修繕費用會直接增加購屋成本
房子裝潢漂亮,住起來未必就沒有問題。
老屋可能有水管老化、外牆滲水、壁癌、排水不良等情況;新成屋也可能出現窗框漏水、地坪不平、磁磚空鼓或設備施工瑕疵。
依內政部彙整的2026年第2季房地產消費糾紛資料,房屋漏水問題有70件、施工瑕疵98件,都是值得注意的交易爭議。
看中古屋時,應確認浴室、廚房、窗框、陽台及天花板有沒有滲漏水痕跡。
牆壁新油漆過的地方,也可以進一步了解過去是否曾經修繕。
如果是頂樓住宅,還要確認屋頂防水狀況、公共設施管理,以及有無長期漏水紀錄。
購買中古屋時,可查閱不動產說明書及建物現況確認書。若屋況較複雜,也可以委託專業人員檢查,再決定修繕預算與購屋價格。
三、採光、通風與格局:室內實用空間影響居住品質
同樣是三房兩廳,實際住起來可能差很多。
有些房子客廳明亮,但房間沒有對外窗;有些權狀坪數不小,卻因為走道太長、樑柱位置不理想,讓家具擺放受到限制。
政大不動產研究中心與永慶房產集團2025年調查發現,雙北30至39歲購屋族,最重視的房屋條件包括屋況與採光,格局也排在重要考量的前段。
實際看屋時,可以確認房間能否擺下床、衣櫃及書桌,餐桌與冰箱的位置是否合理,日常活動動線是否順暢。
採光還要考慮建築物朝向、樓層、鄰棟距離及遮蔽物。
如果是預售屋,則應查看正式核准的各層平面圖、建築配置及窗戶位置,並了解周圍土地未來可能興建的建築物。
四、交通與生活機能:通勤時間也是長期居住成本
買房地點會影響每天的生活。
離捷運站、公車站或公司比較近,通常比較方便,但房價也可能較高;選擇距離市區較遠的房子,則可能用通勤時間換取較低總價或較大居住空間。
例如兩間房子總價相差150萬元,其中一間每天可節省40分鐘往返通勤時間。
以每月22個上班日計算,一個月約可省下14.7小時,一年約176小時。
這是單純的時間假設試算,還沒有計入油費、交通票價及停車成本。
對有孩子的家庭,學校及接送路線同樣重要。對需要照顧長輩的家庭,則應確認醫療院所、傳統市場與公共運輸是否方便。
2025年雙北青年購屋調查顯示,受訪族群特別重視交通站點與日常採買便利性;學區的相對重要程度較低。
不過,對於已經有學齡子女的家庭,學區仍可能是最重要的買房條件,應依家庭實際需求安排。
五、房屋類型與電梯:公寓、透天及大樓各有生活成本
依聯徵中心統計資料,2025年第4季房貸樣本中,購買電梯大廈的比重達71.6%,公寓約9.3%,透天厝約14%。
這是當季房貸案件的建物類型分布,並非所有購屋交易或全國民眾偏好的調查結果。
電梯大樓通常有公共管理、垃圾集中處理、包裹代收及停車位等便利條件,適合重視進出便利與社區管理的家庭。
但大樓也會有管理費、公共設施維修、電梯更新及社區共同決議等問題。
老公寓可能有較高的室內使用比例,但樓梯、管線、屋頂防水及公共設施維護,都要考慮。
透天厝有獨立空間及土地使用彈性,但外牆、屋頂、水電及公共安全維護,也可能需要屋主自行負擔。
因此,選擇住宅類型時,應把家庭成員、日常生活習慣、未來老化需求與長期維護費用一起考慮。
六、建商評價與施工品質:預售屋應確認工程及交屋紀錄
買預售屋時,買方通常只能透過樣品屋、平面圖、建材設備表及契約,了解未來房子的樣貌。
實際施工品質,仍須等工程完成後才能檢查。
因此,建商過去的推案紀錄、完工品質、營造廠背景、交屋服務及售後維修機制,都是重要的查核資訊。
依2025年雙北青年購屋調查,有購屋需求的受訪者將建商風評列為重要房屋條件之一。
購屋前可以查詢建商與營造廠的過去建案、使用執照、主管機關裁罰公告及公開交易爭議資料。
也可以了解已交屋社區的實際管理與維修情形,但個別住戶評價仍應區分個人經驗與可確認的事實。
另外,預售屋買方應確認建材設備、公共設施、停車位及房屋面積是否在契約中明確記載。
七、結構安全與耐震:房屋的基本安全應優先確認
台灣位於地震活躍地區,住宅結構安全需要特別注意。
2026年一項由民間單位委託的住宅優化升級調查顯示,94.3%受訪者認為強化建築抗震結構有其必要。
該調查於2026年3月進行,對象為35歲以上受訪者,屬特定民間研究結果。
實際買房時,屋齡、建築年代及相關耐震規範,可以作為了解建築物的初步資料。
尤其屋齡較高的住宅,應進一步確認是否有結構裂縫、鋼筋外露、混凝土剝落、違法拆除樑柱或重大修繕紀錄。
若房屋曾受地震影響,也可以確認有無被主管機關列為危險建築物。
部分建築物具有耐震設計、耐震標章或結構安全相關證明,可以作為補充參考,但仍須確認文件的實際範圍與效力。
若有明顯結構疑慮,應由專業建築師或結構技師進一步評估。
八、公設比、實際坪數與車位:比較總價也要比較使用面積
買電梯大樓時,權狀坪數與屋內可以使用的空間不同。
一般權狀登記面積包含主建物、附屬建物及共有部分,車位面積則應依個案登記方式區分。
例如一間住宅權狀40坪,假設共有部分12坪:
| 面積項目 | 假設坪數 |
|---|---|
| 權狀面積 | 40坪 |
| 共有部分 | 12坪 |
| 主建物與附屬建物合計 | 28坪 |
| 公設比 | 30% |
假設試算:未計入另行登記的車位面積。實際仍須區分主建物、陽台等附屬建物及共有部分。
這裡的28坪包含主建物及附屬建物,並不一定全部都是室內可使用面積。
因此,看房時還要確認主建物坪數、陽台面積、室內隔間及建築圖說。
車位也有差別。平面車位、機械車位,在使用方便性、停車尺寸及維修支出上都有不同。
購屋前應確認車位產權、位置、尺寸、是否有獨立權狀,以及使用和管理限制。
九、交屋延遲與契約風險:簽約前先確認期限及違約責任
依內政部2026年第2季統計,全國房地產消費糾紛共823件,其中「交屋遲延」142件,居當季糾紛原因第一名,且142件均歸類於建商案件。
施工瑕疵98件、房屋漏水70件,分別居第二、第三名。
這份統計是2026年第2季通報的消費糾紛案件,並非所有住宅交易發生糾紛的比例。
2026年第2季房地產消費糾紛前三名
| 糾紛原因 | 件數 |
|---|---|
| 交屋遲延 | 142件 |
| 施工瑕疵 | 98件 |
| 房屋漏水問題 | 70件 |
資料來源:內政部彙整各地方政府115年第2季房地產消費糾紛原因統計。單位:件。
預售屋的契約審閱尤其重要。
依內政部《預售屋買賣定型化契約應記載及不得記載事項》,買方原則上應有至少5日的契約審閱期間。
業者不得要求買方先支付定金或費用,才提供預售屋買賣契約攜回審閱;若買方已充分審閱並同意縮短,則另依相關規定處理。
契約還應明確記載開工、取得使用執照及交屋期限,並依法約定逾期責任。
依定型化契約規定,賣方逾約定期限未開工或未取得使用執照,除符合例外條件外,應按買方已繳房地價款每日萬分之五單利計算遲延利息;逾期達法定約定條件時,買方並可能取得解除契約的權利。
成屋買賣則應確認不動產說明書、建物現況確認書、產權、付款期限及交屋條件。
簽約前將屋況、貸款安排及驗屋程序寫清楚,可以減少交屋後的爭議。
十、未來轉手與換屋彈性:房屋市場性也要納入長期規劃
買房通常會住很多年,但家庭需求仍可能改變。
例如孩子出生、工作地點調整、長輩需要同住,或未來有換屋計畫,都可能讓原本適合的住宅逐漸不符合需要。
因此,購屋時可以同時考慮日後出售的市場條件。
例如房屋位置、交通、合法用途、建築物管理情況、車位、格局及周邊供給,都是可能影響未來買方接受度的因素。
但轉手性仍會受到房市景氣、貸款政策與出售價格影響,無法保證某一種產品未來一定比較好賣。
另外,出售房屋可能產生房地合一稅、土地增值稅、仲介服務費及原房貸清償等支出。
如果打算5年至10年內換屋,可以提前了解相關稅務及持有成本,再評估自己適合的住宅類型。
買房10大考量,依購屋流程分階段確認
| 購屋階段 | 主要確認事項 |
|---|---|
| 設定預算 | 總價、自備款、房貸及生活預備金 |
| 尋找區域 | 交通、學區、採買、醫療及生活機能 |
| 選擇房型 | 公寓、大樓、透天及長期管理成本 |
| 實際看屋 | 漏水、採光、通風、格局與設備 |
| 查核安全 | 建築結構、合法用途與歷史修繕 |
| 查詢資料 | 建商、產權、實價登錄及停車位 |
| 簽約交易 | 契約審閱、貸款、付款及違約條件 |
| 驗屋交屋 | 施工品質、設備、缺失改善及點交 |
| 長期持有 | 房屋稅、地價稅、維修與管理費 |
| 未來換屋 | 轉手性、稅務及資金安排 |
阿明提醒:買得起、住得安心,也要留得住生活品質
買房需要考慮的事情很多,購屋總價通常是最先面對的條件,但實際住進去後,屋況、採光、通勤、隔音、社區管理及房貸支出,都會長期影響家庭生活。
因此,購屋前應先確認家庭可以負擔的總價及每月房貸,再從屋況、安全、交通、格局及管理條件中,找出適合自己的住宅。
買中古屋,應確認漏水、結構、管線及必要修繕成本。
買預售屋,應確認建商、正式圖說、建材設備、契約審閱及交屋期限。
阿明提醒,買房最重要的是確認房屋安全、財務負擔及交易權益,讓現在的居住需求與未來的家庭規劃都能兼顧。
在預算範圍內選擇適合的房子,同時保留緊急預備金,並將重要交易條件清楚記載於契約,才能減少入住後的修繕與財務壓力。
資料來源:
資料查核日期:2026年11月11日。
統計說明: 本文10項購屋考量為不同調查、政府統計及交易實務的主題整理,並非同一份全國問卷的前十名排名。調查比例均依各自年度、對象及口徑說明;購屋資金與通勤時間均為假設試算。
共 0 則留言