







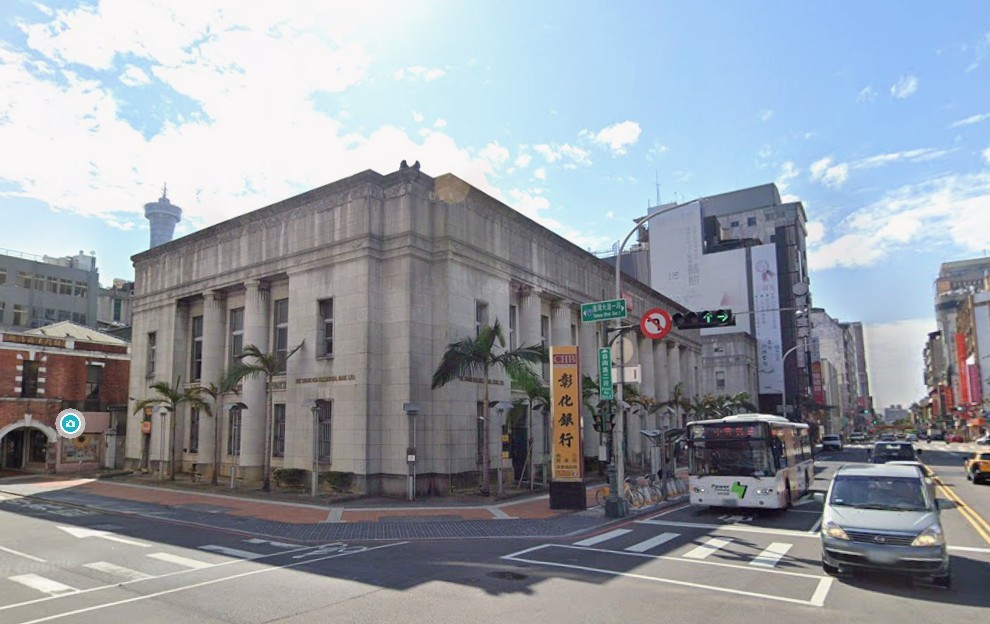
彰銀併國票金?一場「公公併」的權力賽局 各金控真實態度全解析
彰銀併國票金?一場「公公併」的權力賽局 各金控真實態度全解析
M傳媒/深度分析
公股入主國票金(2889)後,金融市場再掀公股整併想像。財政部對公股與國票金整併持開放態度,國票金董事會已授權董事長張兆順尋找、評估併購對象;彰銀(2801)也宣布成立專案小組並公開遴選財務顧問,進行整併或策略聯盟前期評估,目前來看「彰銀+國票金」呼聲最大。不過,在此之前,公股投信四合一已進入實質整併階段,可望成為公股整併的第一槍。
財政部劃紅線:開放整併,但公股主導權不能丟
財政部的態度很明確:對整併持開放態度,但前提是「公股經營主導權」不能丟。財政部在書面報告中重申三大原則:尊重市場機制、利害關係人合意、綜效優先,並在維持公股經營主導權及確保政策性任務不受影響的前提下,評估整併可行性。
翻譯:可以併,但主導權必須在財政部手上。
彰銀:態度急轉彎,從觀望到主動出擊
彰銀的轉變最值得玩味。8月12日立法院公聽會時,彰銀董事長胡光華還說「無法對傳聞評論」、「只要對長期競爭力有幫助,都持開放審慎態度評估」。但到了8月24日,彰銀董事會就授權董事長成立專案小組,25日更直接在官網公告遴選財務顧問,正式啟動整併前期評估。
彰銀副總莊政祺強調,此舉是為了「提升經營績效、股東長期價值」,並考量業務互補、財務效益、資本影響等因素,「規模不會是唯一的考量」。但市場普遍認為,彰銀與國票金的業務互補性最高,彰銀有銀行通路與存款基礎,國票金有金控架構與票券、證券業務,若整合可形成「銀行+票券+證券」的完整版圖。
國票金:待價而沽,不是主動出擊
國票金董事長張兆順直言「國票金規模太小,未來一定要併」,但在整併前必須先把公司經營好,讓大家都想來併。國票金董事會也通過授權張兆順尋找評估併購對象,並同步推動薪酬改革,參考兆豐金薪酬機制,將高層獎金上限設為12個月。
國票金是待價而沽標的,但要賣也要賣得好價錢。不排除「公民併」,若民營金融機構願意提出高價,對股東與員工也是有利選項。
各金控真實態度:有人說不,有人打太極
除了彰銀,台企銀、第一金及兆豐金也曾被市場點名是合併國票金的合適對象,但各家態度不一。
台企銀董事長李嘉祥態度直接:現階段首要任務是做大做強自身業務、持續服務中小微企業,對併購尚未深入研究。台企銀是國內唯一以中小微企業為主要服務對象的專業銀行,肩負大量政策性任務,本身就不適合被整併。翻譯:我沒興趣,別找我。
第一金董事長邱月琴發言藝術。她說「認同學者提出『合併不是目的,而是提升競爭力的工具』的看法」,若整併能提升經營績效、提高員工及股東權益,會認真考慮。但緊接著補一句「目前還沒有公公併想法」。第一金總經理方螢基後來也說,無論公公併或公民併,第一金均維持開放態度,並提出三大原則:遵守法令、符合公司長期策略且具營運綜效、兼顧股東客戶員工權益。翻譯:我不排斥,但也沒有要主動爭取。
兆豐金董事長董瑞斌態度「體制內」。他說泛公股董總都是官派經理人,政策研議過程中會把想法誠實向政策制定者報告,政策制定後一定會執行。但他也強調,國票金及其他金融機構都是上市公司,不適合在股票交易時間討論此類敏感議題。翻譯:我是官派的,財政部說了算。
華南金董事長陳芬蘭說「態度和兆豐一致」,目前沒有特定的公股銀行整併規劃,若未來政策方向有變化,會依主管機關政策及實際經營需求進行評估。翻譯:我跟著財政部走,不主動也不反對。
合庫金董事長林衍茂說,合庫對政策任務一向全力配合,未來將配合財政部指導,依序評估並審慎辦理,與其他公股金融機構立場一致。翻譯:長官說什麼,我就做什麼。
台灣金控董事長凌忠嫄發言坦率。她坦言,台銀、土銀、輸銀三家國營金融機構受到相關管理制度限制,在薪資、績效獎酬、員工福利及董監酬勞等方面,與泛公股金融機構存在差異。「沒有人要跟台銀合併,台銀要去合併別人也不容易」,若政府希望推動金融整併,應先處理國營金融機構制度問題。翻譯:我自身難保,別找我。
「以小併大」是假議題?
市場上有人討論「國票金以小併大」併購彰銀的可能性,但從實務角度來看,這幾乎不可行。
規模差距近7倍,不是同一個量級。 以2026年第2季財報來看,國票金總資產約5,081億元,而彰銀總資產約3.54兆元,兩者相差近7倍。彰銀的股本(逾1,176億元)更是國票金(約363億元)的3倍以上。這種量級的差距,意味著任何形式的合併,在會計與股權結構上,都必然是規模較大的一方取得主導地位。
國票金董事長直言,國票金「規模太小,未來不是併人就是被併」,甚至說「一定要併」。但他也強調,現階段的首要任務是「把公司經營好、提升身價」,讓國票金成為「大家都喜歡」的標的。
為何會有「以小併大」的說法?關鍵在「金控牌照」。 彰銀是銀行,沒有金控母體;國票金是金控,旗下有票券、證券子公司,但缺銀行。從架構上來說,國票金的金控執照確實有價值,可以讓彰銀一舉補足金控版圖。
若真要走「國票金併彰銀」,技術上要過好幾關
即使財政部真的想讓國票金作為存續主體來「併」彰銀,技術上也有幾道難關:
換股比例爭議:國票金每股淨值約12.84元,彰銀約19.21元。若不考慮溢價,大約是1股國票金換0.66股彰銀。但彰銀股東(超過27萬人)能否接受這種比例的換股,是巨大問號。
彰銀不動產估值:彰銀長年持有的龐大不動產,是市場關注的焦點。如何合理反映這批資產價值,將直接牽動彰銀的整體估值與換股條件。如果估值低估,彰銀股東不會買單。
工會與員工權益:彰銀工會已明確表示,相關訊息「沒有這項規劃」。任何整併案,都必須處理員工權益保障,這在「以小併大」的情境下會更加敏感。
公公併深層問題:大不等於強
立法院預算中心指出,2021年至2025年間,多數公股銀行的ROA(資產報酬率)及ROE(權益報酬率)低於國銀平均,也低於資產、淨值規模相近的民營銀行,顯示公股銀行下一階段不只是追求資產擴張,更要提高資本創造獲利的能力。
財政部報告也點出公股銀行的結構性問題:獲利結構長期偏重企業放款、房貸等傳統業務,創新速度不足,中高階主管年齡偏高、年輕人才流失,政策性放款影響資本效率。一位公股銀主管更直言,公股銀行肩負多項政策任務,在資金配置及定價上受到限制,未必能完全以獲利最大化為考量,薪資及獎酬制度也難以跟民營銀行競爭。
至於「公公併」,財政部評估台銀、土銀、輸銀各具政策功能,暫無整合計畫;其餘6家公股民營銀行則因業務互補性不足、資源整合難度高,合併效益有限。
這才是問題的核心:公股銀行不是不夠大,是不夠強。 整併可以解決規模問題,但解決不了效率問題、人才問題、創新問題。如果整併之後,經營模式沒有改變、薪酬制度沒有鬆綁、人才沒有留住,那只是把兩家不夠強的公司合併成一家大型金融安養院。
M編觀察:
這樁整併案的真實劇本,更可能是彰銀(或另一個規模更大的公股機構)作為存續主體,透過換股等方式將國票金納入麾下。
所以,問題不是「國票金能不能以小併大」,而是「國票金最後會被誰併、用什麼條件併」。這才是財政部與國票金經營層盤算的事。
財政部劃的紅線是「公股主導權」,但真正的紅線應該是「整併後能不能真的變強」。 各金控的「開放態度」聽起來都很客氣,但真正該問的是:整併之後,誰來負責讓它變強?
關鍵字: 國票金、彰銀、公公併、公股整併、財政部、公股主導權、金控牌照、換股比例、台企銀、第一金、兆豐金、華南金、合庫金、台灣金控、ROA、ROE、M傳媒
示意圖:GOOGLE街景