







預售屋轉讓注意!成交價額不是合約總價 國稅局:搞錯恐補稅
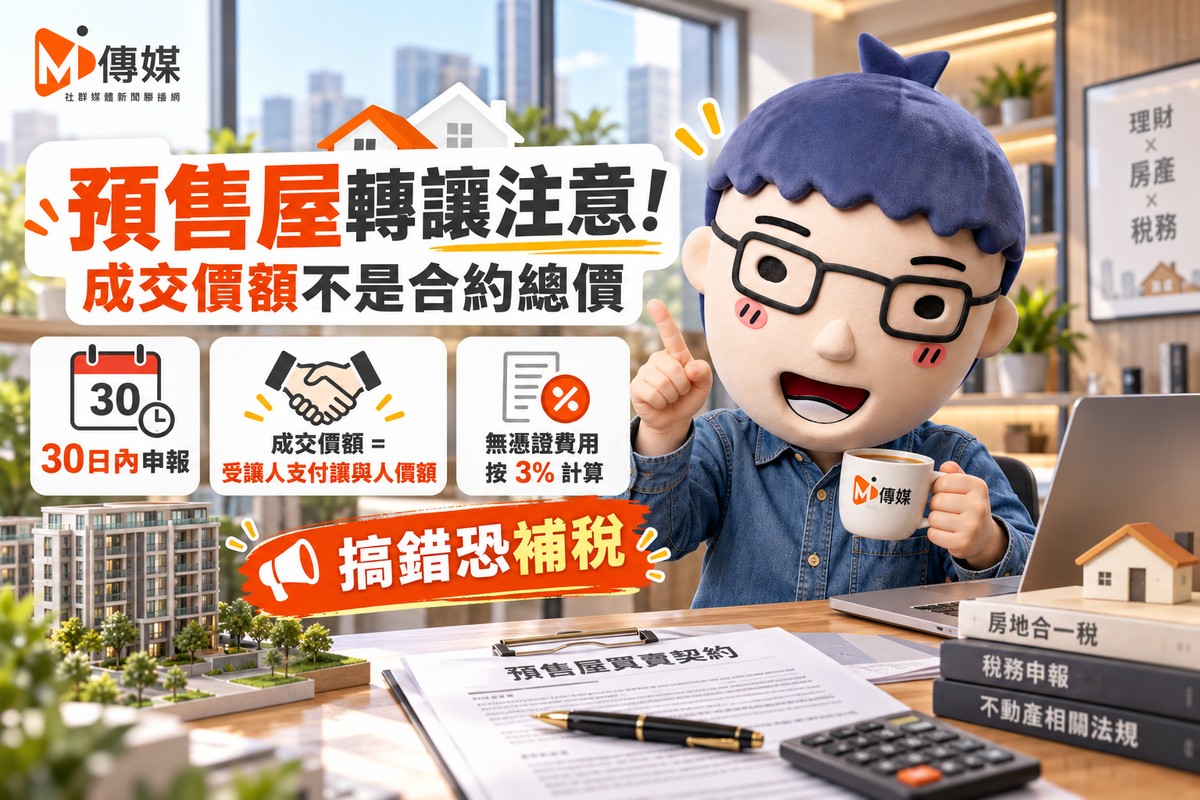
預售屋轉讓注意!成交價額不是合約總價 國稅局:搞錯恐補稅
【M傳媒/綜合報導】
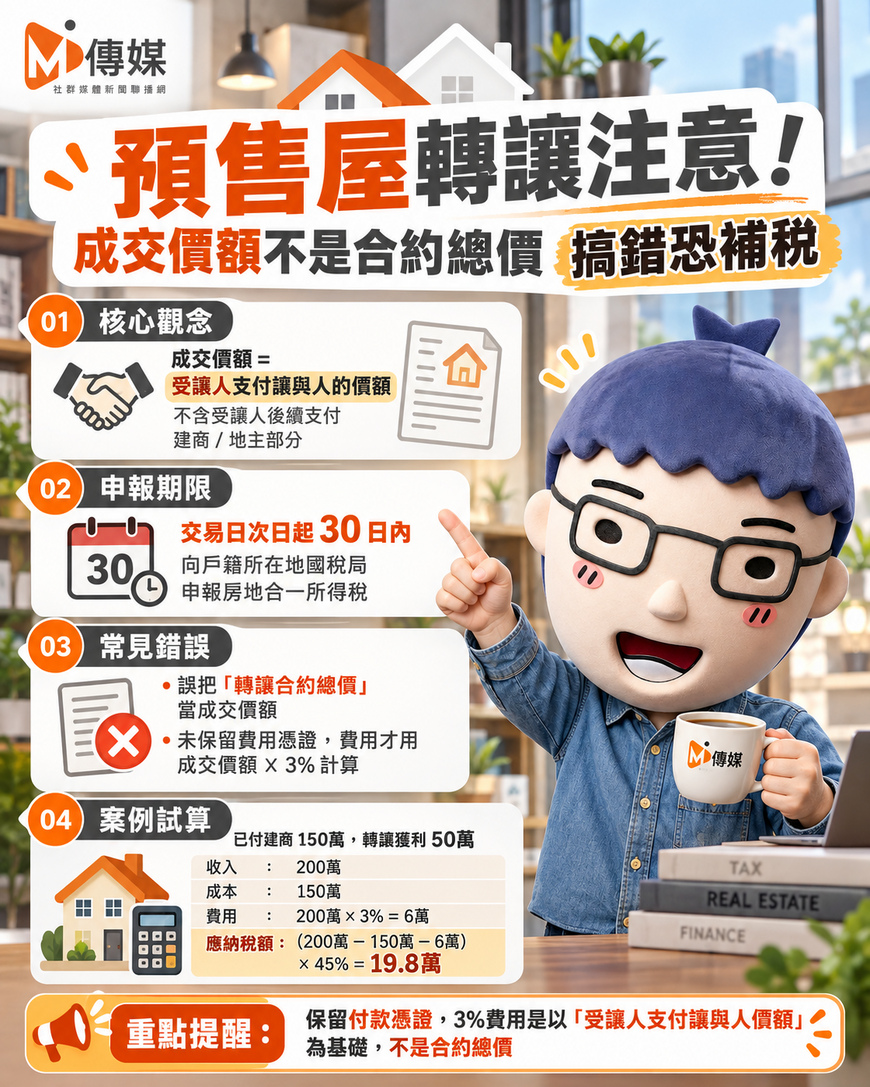
財政部中區國稅局表示,個人自110年7月1日起交易105年1月1日以後取得之預售屋及其坐落基地,視同房地交易,應以受讓人支付讓與人價額為成交價額,並於預售屋及其坐落基地交易日之次日起30日內向戶籍所在地之國稅局申報房地合一所得稅。
該局查核預售屋房地合一案件發現,補稅案件多緣於未檢附費用憑證者,依成交價額3%計算費用,但成交價額誤用轉讓之合約總價。正確的成交價額應為受讓人支付讓與人價額,不包含受讓人後續支付建設公司(地主)部分。
案例試算:A君轉讓預售屋 搞錯成交價額補稅19.8萬
舉例來說,A君114年1月購買預售屋案總價1,000萬元,115年3月以1,050萬元轉讓,換約轉手獲利50萬元,已支付建商150萬元款項。若未提出費用證明,預售屋交易課稅計算方式如下:
-
收入:200萬元(已支付價金150萬元+利潤50萬元)
-
成本:150萬元
-
費用:200萬元 × 3% = 6萬元
-
應納稅額:(200萬-150萬-6萬)× 45% = 19.8萬元
常見錯誤:收入認定、成本、費用憑證都要注意
該局進一步提醒,預售屋收入認定應以實際收取價金部分當作收入,以實際支出列報成本。另費用部分若無法提示交易時之憑證,以成交價額按3%列報費用時,應注意成交價額係受讓人支付讓與人價額,而非轉讓合約總價,以免遭稽徵機關調整補稅。
M編觀察:
預售屋換約轉讓,看似只是賺價差,但稅務計算比想像中複雜。尤其「成交價額」的認定,常讓人混淆。許多人以為是轉讓合約的總價,但國稅局認定的是「受讓人支付讓與人的價額」,不包含受讓人後續要付給建商的部分。
這個案例提醒,預售屋轉讓前,務必保留所有付款憑證。若真的沒有憑證,也要搞清楚3%費用的計算基礎,才不會被補稅。預售屋投資不是不能做,但稅務功課一定要做足。
如有任何疑問,可撥打免費服務電話0800-000321,國稅局將竭誠服務。
新聞稿聯絡人:虎尾稽徵所 綜所稅股 曹寶真
電話:(05)6338571轉201
關鍵字: 預售屋轉讓、房地合一稅、成交價額、受讓人支付讓與人價額、費用憑證、3%費用、中區國稅局、M傳媒