










都市土地仍種菜也可能繳地價稅!公設完竣是原則 依法不能建築仍可課田賦
都市土地仍種菜也可能繳地價稅!公設完竣是原則 依法不能建築仍可課田賦
【M傳媒/綜合報導】
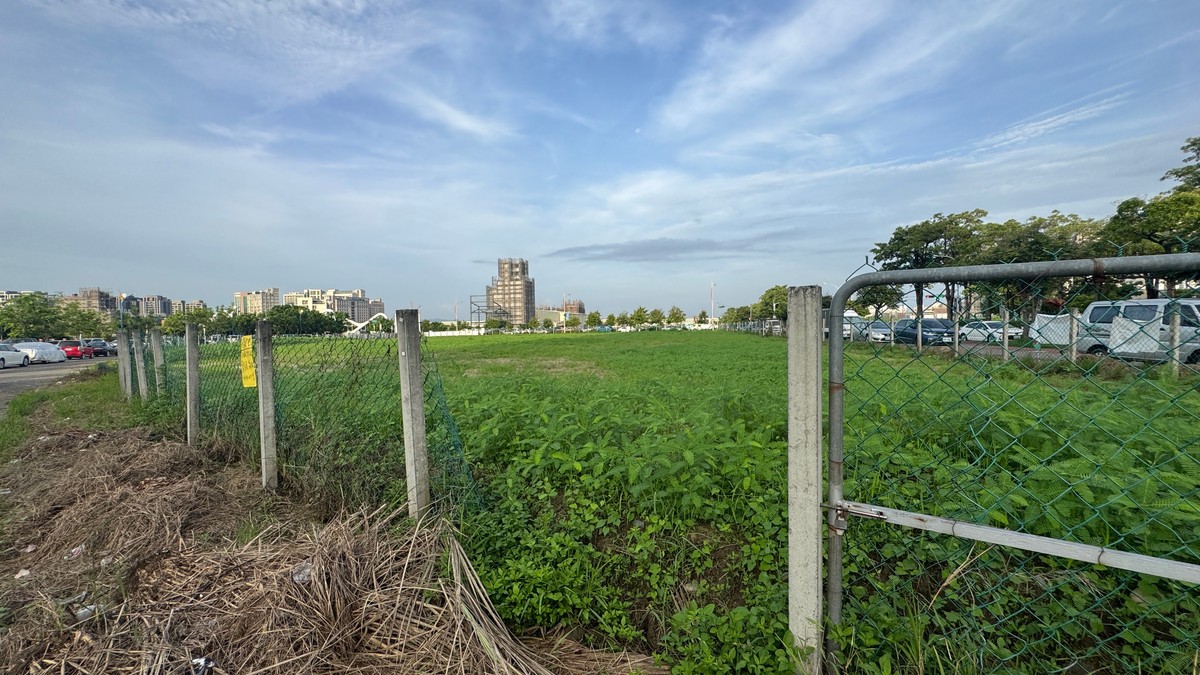
都市計畫內的土地,就算現在還在種菜、種稻,課稅方式也不只看有沒有耕作,還要一起看使用分區、公共設施是否完竣,以及土地目前能不能依法建築。
嘉義縣財政稅務局近期提醒,住宅區、商業區、工業區等都市土地,若道路、自來水、排水系統及電力等4項公共設施都已完成,原則上會自完竣次年起改課地價稅,即使地主繼續作農業使用也一樣。
公設完竣原則改課地價稅
依《土地稅法》第22條規定,都市土地在公共設施尚未完竣前,仍作農業使用者,可以課徵田賦,目前田賦停徵。
所謂公共設施完竣,是指道路、自來水、排水系統、電力4項設施都已建設完成。
住宅區、商業區、工業區等土地,一旦4項設施完成並經主管機關認定具備使用條件,原則上就會退出田賦範圍,改課地價稅。
細部計畫尚未發布 建築限制成為另一個判斷重點
公共設施完竣,仍不是唯一標準。
《土地稅法》第22條另外規定,都市土地屬於依法限制建築或依法不能建築,並持續作農業使用者,仍可納入田賦範圍。
財政部相關認定原則也明確指出,《都市計畫法》第17條屬於「依法不能建築」的法律依據之一。
因此,土地所在地如果細部計畫尚未發布實施,並因此依法受到建築使用限制,地主可以進一步確認是否符合田賦課徵條件。
細部計畫沒完成 還要查土地實際能不能申請建築
實務上不能只看到「細部計畫尚未完成」就直接認定免繳地價稅。
部分未發布細部計畫地區,依《都市計畫法》第17條但書及相關建築規定,仍可能符合條件申請建築。
財政部也曾說明,「依法限制建築」或「依法不能建築」的認定,本身不是稅捐機關決定,而要由都市計畫、建築等權責主管機關確認。
地主申訴時,真正需要拿出的資料,是都市計畫進度、土地使用分區、建築管制內容及主管機關對建築資格的正式認定。
農業區、保護區另有規定
都市計畫內的農業區、保護區,只要依法限作農業使用並符合規定,本來就屬於田賦課徵範圍。
公共設施保留地持續作農業使用,也另外列在《土地稅法》第22條的田賦適用項目中。
因此,都市土地課稅不能單純用「還有沒有種菜」或「四大公共設施有沒有完成」兩個條件判斷。
M編整理
都市土地是否改課地價稅,可以先看三層:
第一,看使用分區。
農業區、保護區與一般住宅、商業、工業區適用規則不同。
第二,看公共設施。
道路、自來水、排水、電力4項都完成後,一般都市土地原則改課地價稅。
第三,看建築限制。
土地若因細部計畫尚未發布或其他法律原因,仍屬依法限制建築、依法不能建築,並持續作農業使用,仍可能符合田賦規定。
地主收到改課通知後,若土地確實存在建築限制,可以先向都市計畫或建築主管機關確認土地目前的建築資格,再持相關證明向地方稅務機關申請更正或依法提起復查。
公共設施完竣是課稅的重要條件,土地能不能依法建築,則是另一個不能漏看的關鍵。
都市土地地價稅、公共設施完竣、細部計畫未完成、細部計畫尚未發布、土地稅法第22條、都市計畫法第17條、田賦停徵、都市土地種菜、依法限制建築、依法不能建築、住宅區地價稅、農業區田賦、保護區田賦、地主申訴地價稅、地價稅復查