










地主注意!「借地建屋」免收租金,國稅局照樣算你租金收入!
地主注意!「借地建屋」免收租金,國稅局照樣算你租金收入!
【M傳媒/綜合報導】
早期很多地主與建商合作,會談好「你出錢在我地上蓋房子,房子登記你名下,我不跟你收租金」,以為沒拿到現金就沒有租金收入。財政部北區國稅局新竹分局近期特別提醒,這種「承租土地自費建屋」的模式,即使地主沒有實際收到租金,在稅法上仍必須「設算租金收入」,營利事業申報所得稅時千萬別漏報,以免被補稅加罰!
畫重點:國稅局怎麼算這筆帳?
依據《營利事業所得稅查核準則》第72條第9款規定,如果營利事業(承租人)承租土地,並在該土地上以地主或他人名義自費建屋,約定租賃期間內地主無償使用該房屋,這筆「房屋建造成本」在法律上會被視同為「租賃期間的租金支出」。
計算公式:
建物營建總成本 ÷ 租賃期間 = 每年租金支出(加計當年度支付之現金)。
特殊狀況:
如果在原訂租賃期間內「提早解約」或「建物提早出售」,剩下的未攤提建造成本,必須在解約年度或出售年度一次性列報為租金支出。
國稅局案例解析
新竹分局查核轄內甲公司113年度營所稅申報案時,發現甲公司土地上有一棟建物登記為乙公司所有,且甲公司未收取租金。
國稅局怎麼處理?
-
認定乙公司出資蓋屋的建造成本為500萬元。
-
約定租賃期間為50年。
-
國稅局直接按 500萬 ÷ 50年 = 每年10萬元,認列為甲公司的「租金收入」(同時也是乙公司的「租金支出」)。
防雷提醒:別以為沒拿錢就不用報稅!
這類「借地建屋」或「合建分屋」的稅務認定,是國稅局查核的熱點。阿明提醒營利事業頭家們注意三件事:
-
「無償」不等於「免稅」:只要建物蓋在土地上並由地主使用,稅法就會「設算」租金。即使雙方口頭說好免租金,國稅局仍會依建物成本與租期推算租金收入。
-
「建物出售」或「提早解約」要小心:原本分年攤提的租金支出,遇到中途解約或賣掉房子,剩餘的金額必須在當年一次認列,可能會導致當年所得額暴增,務必提早做財務規劃。
-
記得保留建造成本單據:既然建造成本會被視為租金,相關的工程合約、發票、付款證明一定要保存完整,才能正確計算每年的攤提金額。
「借地建屋」是常見的合作模式,但稅務上沒有「免費」這種事!營利事業申報所得稅時,務必檢視合約與帳務,依規定正確申報租金收入與支出。若有疑慮,可直接向國稅局或專業會計師諮詢,別跟自己的荷包過不去!
(民眾如有疑問,可撥打免費服務電話0800-000321洽詢,或至北區國稅局網站查詢。)
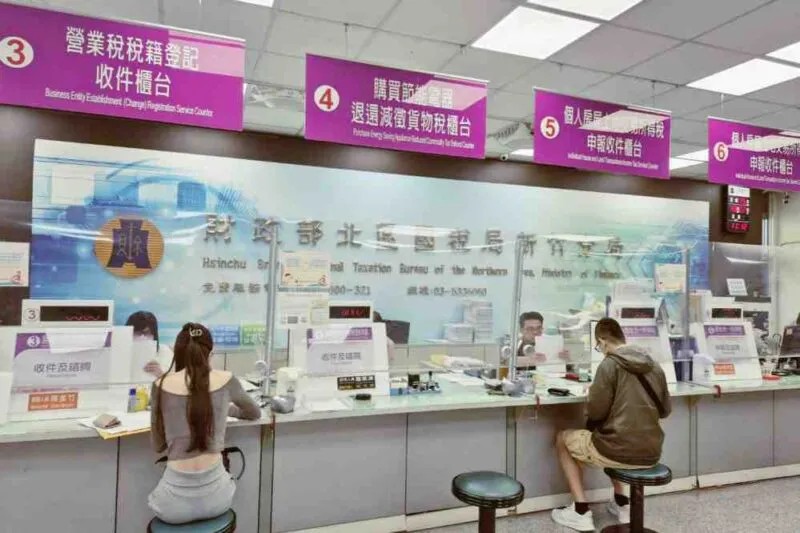
圖/財政部提供