







2020-2026台股房市大脫鉤!股市飆破4萬6千點、房市移轉量卻創9年新低 專家揭「人造斷點」真相
2020-2026台股房市大脫鉤!股市飆破4萬6千點、房市移轉量卻創9年新低 專家揭「人造斷點」真相
M傳媒/深度分析
2020年至2026年8月,台灣歷經疫情、AI產業爆發、央行七波信用管制等重大事件,股市與房市走出截然不同的軌跡。2024年9月之前,股房同步齊漲;2024年9月之後,卻陷入「股市創高、房市急凍」的平行時空。以下用數據回顧這七年的變化,並分析股房連動為何脫鉤。
一、股市:從萬點到四萬六,AI狂潮推升台股
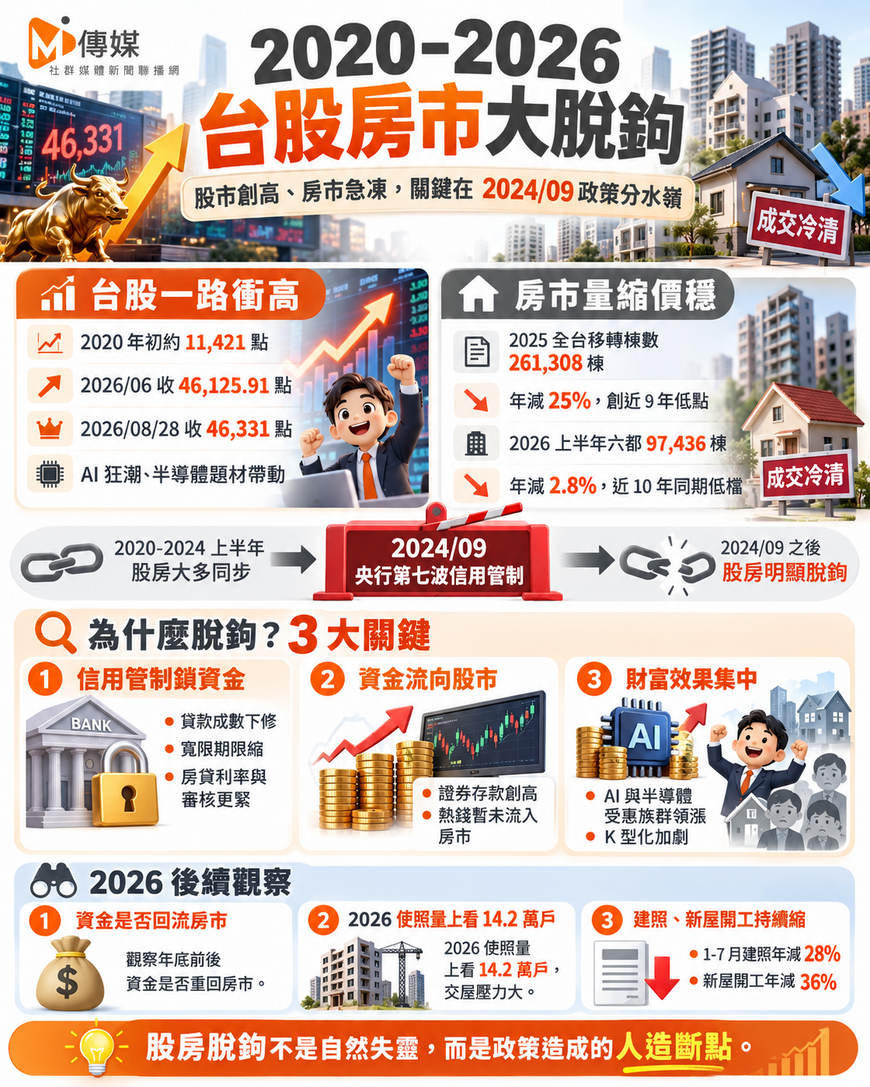
台灣加權指數從2020年初約11,421點起步,此後展開連續多年的多頭行情。2026年上半年,加權指數從2025年底的28,963點起步,累計漲幅接近60%,6月30日收在46,125.91點。7月台股經歷猛烈修正,一度回落至41,603點,但8月在輝達財報利多與國際半導體展暖身行情帶動下強勁反彈,8月28日收在46,331點,8月累計漲幅達7.45%,稱霸全球主要股市。
台股年度表現一覽:
| 年度 | 年度漲跌幅 | 備註 |
|---|---|---|
| 2020 | +22.8% | 疫情後資金寬鬆 |
| 2021 | +23.66% | 台商回流、半導體暢旺 |
| 2022 | -22.4% | 全球升息、俄烏戰爭 |
| 2023 | +26.83% | AI題材啟動 |
| 2024 | +28.47% | 台積電領軍,指數破2萬點 |
| 2025 | +25.74% | AI供應鏈持續發威 |
| 2026(至8月) | +59.27%(上半年) | 指數一度突破46,000點 |
二、房市:從齊漲到急凍,政策一刀切下的降溫
房市走勢與股市高度重疊,但轉折點出現在2024年9月。根據內政部住宅價格指數,2020年第4季為108.17,至2024年第4季升至150.98,四年漲幅約39.6%。信義房價指數自2020年以來累計漲幅達56.1%,國泰房價指數更達85.3%。
自2024年9月央行祭出第七波選擇性信用管制後,房市急速降溫。2025年全台建物買賣移轉棟數為26萬1,308棟,年減25%,創下自2017年以來近9年新低。2026年上半年,六都買賣移轉棟數總計97,436棟,年減2.8%,創近10年同期新低,也是歷史次低。
2026年8月,六都買賣移轉棟數月減23.32%、年減5.64%,五大銀行新承作購屋貸款降至571.65億元,創近三個月新低。不過價格方面仍相對有撐,8月信義房屋大台北房價指數月增0.25%、年增5.24%,呈現「量縮價穩」格局。
三、股房關係的關鍵轉折:從同步到脫鉤
回顧這七年,股房關係可以2024年9月為分水嶺:
2023-2024年:股房同步齊漲
2023年與2024年,股市、房市與黃金三者同步上漲。台股在2024年3月登上當時史上最高的2萬點,房市同步氣勢如虹,一路順暢直到銀行限貸令、央行打房政策來襲才停歇。
2025年後:平行時空出現
2025年台股除4月戲劇性暴跌外,其後報復性上漲,伴隨史上歷時最久的國安基金護盤。但反觀房市,卻不復見跟進,買氣疲弱。2026年更出現罕見的「股強房弱」格局,證券存款暴增1兆創歷史新高,但資金卻流不入房市,主因是央行信用管制措施、銀行限貸等政策築起「長城」,把四處橫溢的熱錢擋在牆下。
四、為什麼股房會脫鉤?三大關鍵
一:信用管制「一刀切」,鎖死房市資金
央行第七波選擇性信用管制是導致房市急凍的關鍵。該管制措施不僅調降多數情況的貸款成數,並大幅限縮寬限期適用。永慶房產集團業務總經理葉凌棋指出,雖然央行利率「連十凍」,但自2024年第七波信用管制實施以來,首購房貸利率中位數由2.06%升至2.60%,第二戶貸款利率由2.18%升至2.90%,增幅均已超過央行升息2碼的幅度,顯示銀行透過提高利率與審慎審核,已產生實質緊縮效果。
二:資金流向股市,財富效果未外溢至房市
過去股市與房市常形成接力賽,許多人在股市獲利後進場買房抗通膨,但這兩年這套模式正在改變。民營銀行主管預期,「股強房弱」將從2025年延續至2026年,「直到股市面臨中長期修正時,部分資金才可能回到房市」。永慶房產集團調查顯示,消費者認為股市屢創新高,是否考慮將部分資金由股市轉向房市,回答「可能會」的比率由第3季的41%小幅升至43%,反映不少民眾仍抱有「股市一陣子,房市一輩子」的想法。
三:產業K型化,財富效果集中在科技族群
股市榮景背後,隱藏著結構性失衡。高科技產業與傳統產業的財富差距持續擴大,沾邊AI與半導體的族群財富增值速度驚人,傳統產業基層工作者所得增長緩慢,卻必須面對被股市墊高的物價環境。這種K型化現象,使得股市的財富效果並未全面外溢至房市,而是集中在少數族群手中。
五、資金是否回流房市?
2026年,部分專家開始觀察到資金可能回流房市的訊號。房市趨勢專家表示,高檔震盪最大的意義不只是股價修正,而是大量獲利了結資金開始從股市流出,會不會流回房市,重要關鍵點在3至5個月後,預估2026年底前後將是資金回流房市的重要起點。最有可能率先回流房市的資金,包括因房價過高而延後購屋、轉向股市投資的首購族,以及等待市場修正的換屋族。
六、交屋潮與建商推案信心轉弱
2026年全年使照量將突破14.2萬戶大關,有機會挑戰自1997年以來、近30年來新高紀錄,顯示今年將面臨大量完工交屋的資金壓力。另一方面,2026年1至7月全台建照年減28%,新屋開工年減36%,兩項數據均創下2017年以來第二低量,顯示在信用管制、銀行資金緊縮及市場買氣降溫下,建商推案信心轉弱並趨向保守。
M編觀察:
回顧2020至2026年8月,台灣股房關係經歷了三個階段:2020-2022年同步齊漲、2023-2024年同步創高、2025-2026年脫鉤分化。
這波脫鉤的核心原因,不是股市太強,而是政策管制掐住了房市的資金咽喉。央行的選擇性信用管制,本質上是在資金端設下閘門,即使股市創造了龐大的財富效果,資金也無法順利流入房市。
但這種脫鉤能持續多久?從歷史經驗來看,股房長期背離並非常態。當股市進入高檔震盪、獲利了結資金開始尋找下一個避風港時,房地產仍可能是資金配置的選項之一。
股房脫鉤是政策造成的「人造斷點」,但資金終究會尋找出口,2026年底將是觀察資金是否回流房市的關鍵時刻。
關鍵字: 台股2020-2026、台灣房市2020-2026、加權指數年度漲跌幅、信義房價指數、股房連動、股房脫鉤、股強房弱、平行時空、央行信用管制、第七波選擇性信用管制、房市急凍、資金回流房市、財富效果、K型化、2026年台股、2026年房市、M傳媒