








兩岸繼承|大陸親人繼承台灣遺產 3年期限、200萬上限、不動產限制一次看
兩岸繼承|大陸親人繼承台灣遺產 3年期限、200萬上限、不動產限制一次看
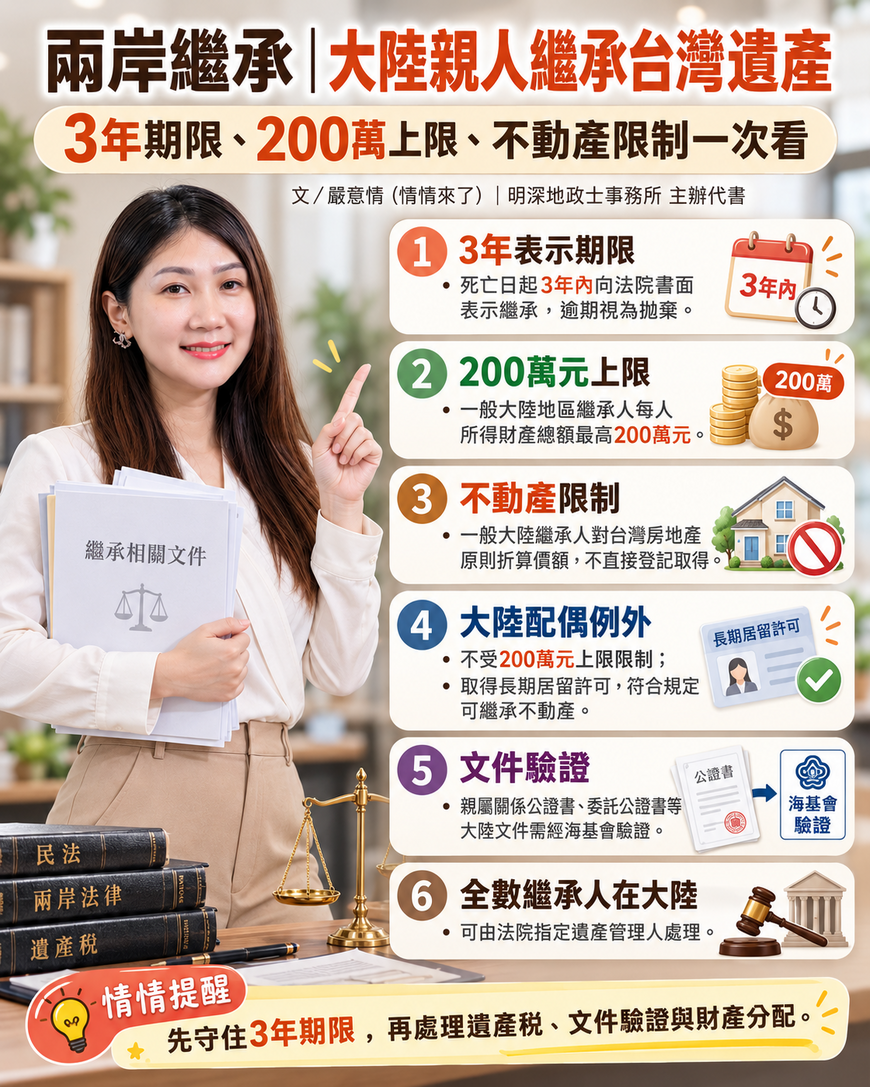
文/嚴意情(情情來了)|明深地政士事務所 主辦代書
家人在台灣過世,繼承人如果有配偶、子女、父母或兄弟姊妹屬於大陸地區人民,繼承程序和一般台灣繼承案件不同。
依《臺灣地區與大陸地區人民關係條例》,最重要的是3年表示期限、一般大陸地區繼承人每人200萬元上限,以及不動產繼承限制;大陸地區配偶另有特別規定。
第一關|死亡日起3年內向法院表示繼承
大陸地區人民繼承台灣地區人民的遺產,應從繼承開始起3年內,以書面向被繼承人住所地法院為繼承之表示。
繼承通常從被繼承人死亡時開始,因此實務上就是從死亡日起算3年。超過3年沒有依法表示,直接視為拋棄繼承權。
這個3年和一般台灣繼承人辦理拋棄繼承的3個月是完全不同的制度,兩者不要混在一起。
第二關|一般大陸繼承人每人最多200萬元
大陸地區人民依法繼承被繼承人在台灣地區的遺產,每人所得財產總額不得超過新台幣200萬元。
超過部分,歸屬台灣地區同為繼承之人;沒有台灣地區同順位繼承人,再歸屬台灣地區後順位繼承人;台灣地區沒有繼承人時,超過部分歸屬國庫。
例如大陸地區子女依民法應繼分計算可取得500萬元,在沒有其他例外規定下,實際取得仍受到200萬元總額限制。
這裡的200萬元是每位大陸地區繼承人的所得財產總額上限,不是每一間房子、每一筆存款各有200萬元。
第三關|一般大陸繼承人碰到房地產 原則折算價額
遺產裡有台灣房屋或土地時,一般大陸地區繼承人的繼承權利,依法應折算為價額,而不是直接按照應繼分登記取得不動產。
如果該不動產又是台灣地區繼承人賴以居住的房屋,大陸地區繼承人不得繼承,而且計算其應得部分時,這筆不動產價額不計入遺產總額。
因此,兩岸繼承案件只要碰到房屋、土地,處理方式就可能和一般共同繼承有很大差異。
第四關|大陸配偶不受200萬元限制
大陸地區人民如果是台灣地區被繼承人的配偶,法律另有保障。
大陸配偶繼承在台遺產或受遺贈,不受200萬元總額上限限制。
如果大陸配偶已經取得在台長期居留許可,還可以依法繼承以不動產為標的的遺產,不必適用一般大陸繼承人「折算價額」的規定。
但該不動產如果是台灣地區其他繼承人賴以居住的房屋,仍不得繼承。另外,涉及《土地法》第17條所列土地時,還有其他土地取得限制需要處理。
第五關|大陸公證文件還要經海基會驗證
兩岸繼承的文件程序也比一般案件多。
司法院列出的常見文件包括聲請狀、被繼承人除戶謄本或死亡證明、繼承系統表,以及證明大陸地區繼承人身分與親屬關係的文件。
在大陸地區製作的親屬關係公證書、委託公證書等相關文件,還需要經海基會驗證。財政部也明確要求,辦理遺產稅時,大陸公證處核發的親屬關係公證書及委託書須經海基會驗證,並檢附依法向法院表示繼承的相關證明。
第六關|全部繼承人都在大陸 還有遺產管理人制度
這一點是兩岸繼承很重要的特殊規定。
被繼承人在台灣的遺產,如果依民法規定的繼承人全部都是大陸地區人民,依《兩岸人民關係條例》第67條之1規定,原則上應由繼承人、利害關係人或檢察官聲請法院指定財政部國有財產署為遺產管理人,由遺產管理人管理相關遺產。
這類案件的遺產稅申報程序也有特殊規定,財政部資料指出,由指定的遺產管理人處理相關申報。
如果案件還有大陸地區以外的納稅義務人,則仍應由大陸地區以外的納稅義務人依規定辦理遺產稅申報。
情情提醒|兩岸繼承先記住「3年、200萬、房地限制」
兩岸繼承最重要的三個重點很清楚:
死亡日起3年內向法院表示繼承。
一般大陸地區繼承人每人所得財產總額最高200萬元。
一般大陸地區繼承人的台灣不動產繼承權利原則上折算價額。
大陸配偶則有特別規定,不受200萬元上限限制;取得長期居留許可後,符合規定也可以直接繼承不動產。
兩岸繼承通常會同時碰到法院、國稅局、海基會文件驗證及後續地政程序。親人過世後,先確認死亡日期、繼承人身分、親屬關係及遺產內容,把3年表示期限守住,再處理遺產稅與財產分配,可以降低程序延誤及喪失繼承權的風險。
關鍵字:兩岸繼承、大陸地區人民繼承、台灣遺產、大陸親人繼承、200萬元上限、3年繼承期限、大陸配偶繼承、不動產繼承、海基會驗證、遺產管理人、國有財產署、遺產稅、地政士、嚴意情、情情來了