








以房養老、留房養老、包租代管差在哪?3種房產現金流一次看
文/賣厝阿明 知識+
台灣進入超高齡社會,不少退休族名下有房,退休後固定收入減少,主要資產卻集中在不動產,形成「有房產、現金流不足」的退休型態。
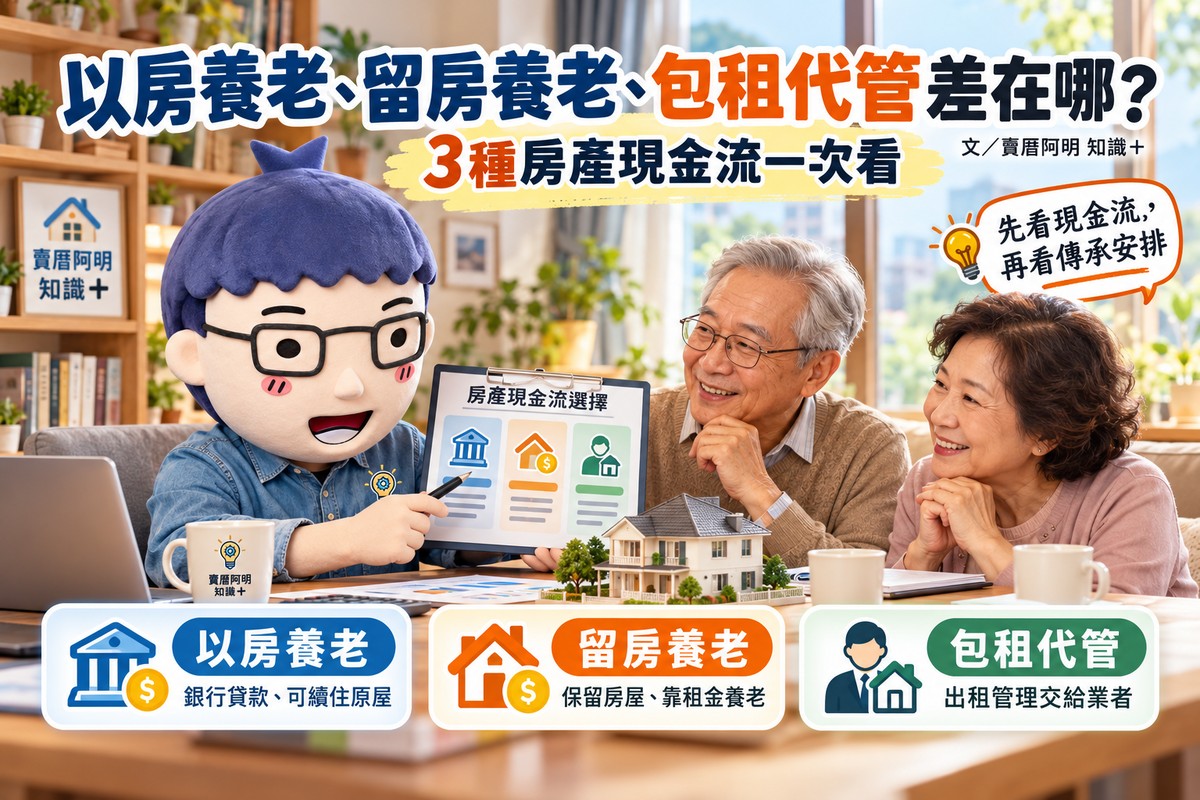
房子除了自住,也可以透過以房養老、留房養老及包租代管重新安排退休現金流。
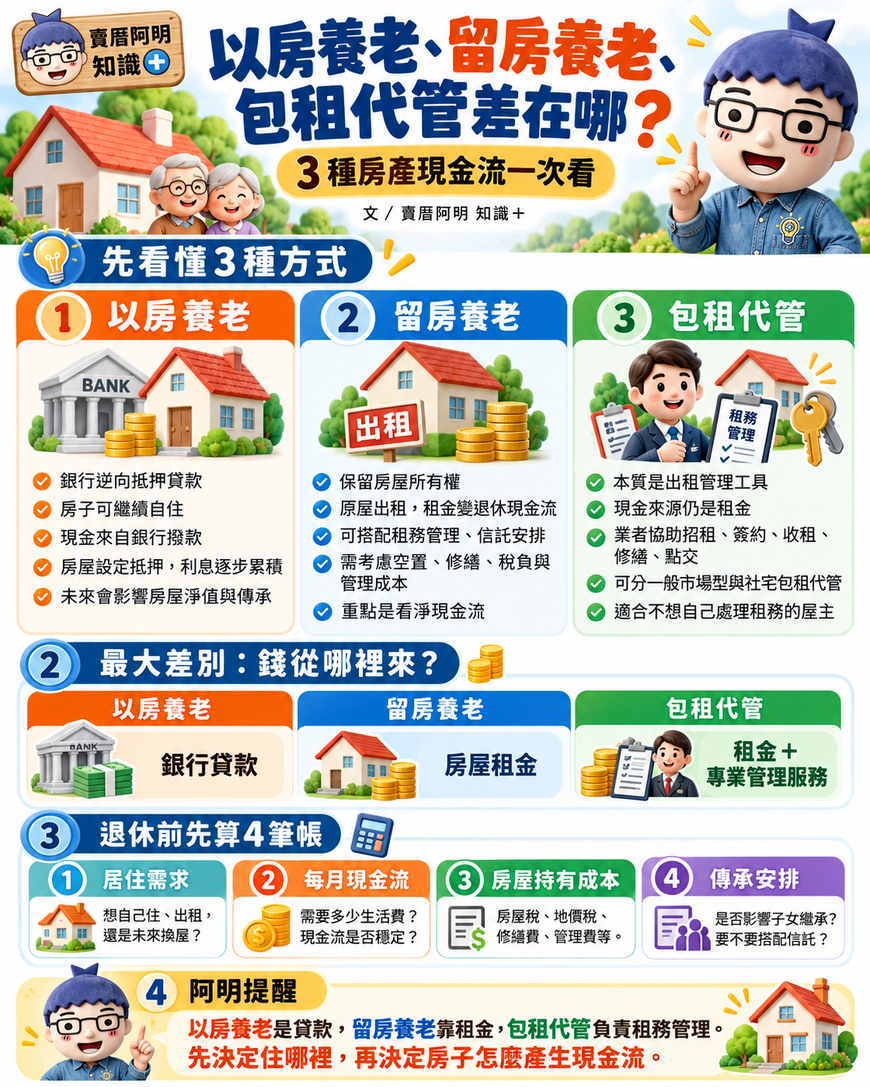
三者性質不同。以房養老屬於銀行逆向抵押貸款;留房養老是保留房屋、利用出租及信託等工具安排退休現金流的資產運用模式;包租代管則是把出租與租務管理交給專業業者處理。
三種方式可以個別使用,也可能互相搭配,退休族可以從居住需求、現金流、管理能力及房產傳承四個方向評估。
一、以房養老|房子繼續住 現金來自銀行貸款
「以房養老」一般指銀行辦理的商業型不動產逆向抵押貸款。
屋主將房屋設定抵押給銀行,銀行依房屋鑑價、申請人年齡、貸款期間及個別授信條件核定貸款額度,再依契約約定方式分期撥款。
這種方式最大的特色,是屋主仍然持有房屋,也能繼續居住,透過房屋價值取得退休期間所需資金。
銀行撥付的資金屬於貸款,不是政府補助,也不是租金收入。貸款本金及利息會依契約逐步累積。
未來發生繼承時,繼承人除了取得遺產,也需要依實際繼承及貸款關係處理尚未清償的債務。
因此,希望繼續住原本住宅、名下有房,但每月退休收入較不足的族群,可以把以房養老列入評估。
二、留房養老|保留房產 利用租金安排退休生活
「留房養老」比較接近退休資產運用模式,不是單一法定金融商品,也沒有全市場統一的契約內容。
基本概念是保留房屋所有權,把原本住宅出租,以租金增加退休現金流;依個人需求,也可以再搭配租務管理、信託等工具。
例如退休族搬到子女家、較小住宅、銀髮住宅或安養機構後,原本空出的住宅就可以轉為出租資產。
部分規劃還會把租金收入與安養信託結合,由信託機制依契約管理資金,運用於生活、醫療、照護等支出。
這種模式的收入主要來自租金,實際金額會受到房屋所在地、租金行情、空置期間、修繕、稅負及管理成本影響。
房屋市價高,也要另外計算租金投報。退休生活需要的是每個月可以實際使用的現金,因此租金收入扣除各項成本後的淨現金流更具參考價值。
三、包租代管|房子拿來出租 管理工作交給業者
退休族願意把房屋出租,又不希望自己處理找房客、簽約、收租、修繕及退租點交,可以使用包租代管服務。
包租代管本身主要解決的是出租管理問題,不是銀行貸款。
一般市場上的包租代管與政府推動的社會住宅包租代管也要分開。
一般市場型包租代管,由屋主與租賃住宅服務業者依契約約定服務內容、租金、管理費用及雙方責任。
社會住宅包租代管則依政府計畫辦理,符合資格及相關規定的房東,可以適用租稅優惠及修繕等相關措施。
四、社宅包租、代管不同 房東租稅優惠也有條件
社會住宅包租代管主要有「包租」及「代租代管」兩種模式。
包租是由業者向房東承租房屋,再轉租給符合資格的房客;代租代管則由業者協助媒合房東與房客,並提供後續租務管理服務。
依現行社會住宅相關租稅規定,符合規定的房東,每屋每月租金收入最高1.5萬元部分可免納綜合所得稅。
超過免稅額度的應課稅租金收入,房東如果無法提出確實的必要損耗及費用證據,可依規定以該租金收入的60%計算必要損耗及費用。
房屋稅、地價稅另有相關優惠規定,實際稅率及適用方式仍須依所在地地方政府規定辦理。
社宅包租代管也有相關修繕獎勵措施,實際補助項目、金額及資格依當期計畫與地方執行規定認定。
一般市場上的包租代管契約,則不會因為委託業者管理,就自動取得社宅包租代管的租稅優惠與政府補助。
五、3種方式最大的差別在「錢從哪裡來」
三種方式放在一起比較,差異就很清楚。
以房養老的現金來自銀行貸款。
房子設定抵押,屋主繼續居住,銀行依契約撥付資金,貸款本金與利息逐步累積。
留房養老的現金主要來自房屋租金。
房屋所有權繼續保留,屋主通常另外安排住所,再利用租金支應退休生活,也可以依需要搭配信託管理。
包租代管則是出租管理工具。
現金來源仍是租金,業者主要協助處理招租、簽約、管理及其他約定的租務工作。
因此,包租代管也可以成為留房養老的一項執行工具。
六、房子都能留下 傳承結果仍有差異
以房養老、出租養老及包租代管都可能維持屋主的房屋所有權,但未來留給下一代的資產狀況不同。
以房養老屬於貸款,房屋設定抵押後會產生債務。隨著銀行持續撥款及利息累積,未清償貸款也會影響未來房屋的淨資產價值。
出租房屋取得租金,則不會因「出租」這個行為本身增加逆向抵押貸款本金,但仍會產生房屋修繕、稅負、管理及空置等成本。
重視房產傳承的家庭,可以把未來可能剩下的房屋淨值列入比較;重視退休生活品質的家庭,則需要優先確認每個月實際可支配的現金流。
七、退休房產先算4筆帳
退休房產規劃可以先整理四項數字。
第一是居住需求。繼續住原屋、搬到子女家、換小宅或入住銀髮住宅,各有不同成本。
第二是每月現金流。退休金、租金、利息、投資及其他收入加總後,要能支應日常生活。
第三是房屋持有成本。房屋稅、地價稅、管理費、修繕、保險、租務管理及空置成本都要計入。
第四是傳承安排。家庭希望保留多少房屋淨值,以及下一代是否願意承接房屋與相關債務,都可以提前討論。
阿明提醒|先決定住哪裡,再決定房子怎麼產生現金
退休後仍希望長期住在原本住宅,又需要增加現金流,可以評估銀行的以房養老方案。
已經有其他居住安排,原住宅可以評估出租,利用租金補充退休生活費;希望降低自己處理租務的負擔,可以再搭配包租代管;希望將租金更有制度地運用於生活、醫療及照護,也可以進一步了解適合自己的信託安排。
以房養老是貸款、出租養老靠租金、包租代管負責租務管理。把三者的功能分清楚,再比較居住需求、每月現金流、成本與傳承安排,房子才能從帳面資產轉成適合退休生活使用的資源。
關鍵字:以房養老、留房養老、包租代管、退休有房沒現金、退休現金流、不動產逆向抵押貸款、安養信託、社會住宅包租代管、社宅包租代管、租金所得免稅、退休族、退休規劃、房產傳承、高齡住宅、房屋出租、台灣退休、賣厝阿明知識+
共 0 則留言