







2027勞保費率|上班族、雇主保費差額與30,900元投保薪資級距
文/賣厝阿明 知識+|勞保與就業保險知識懶人包
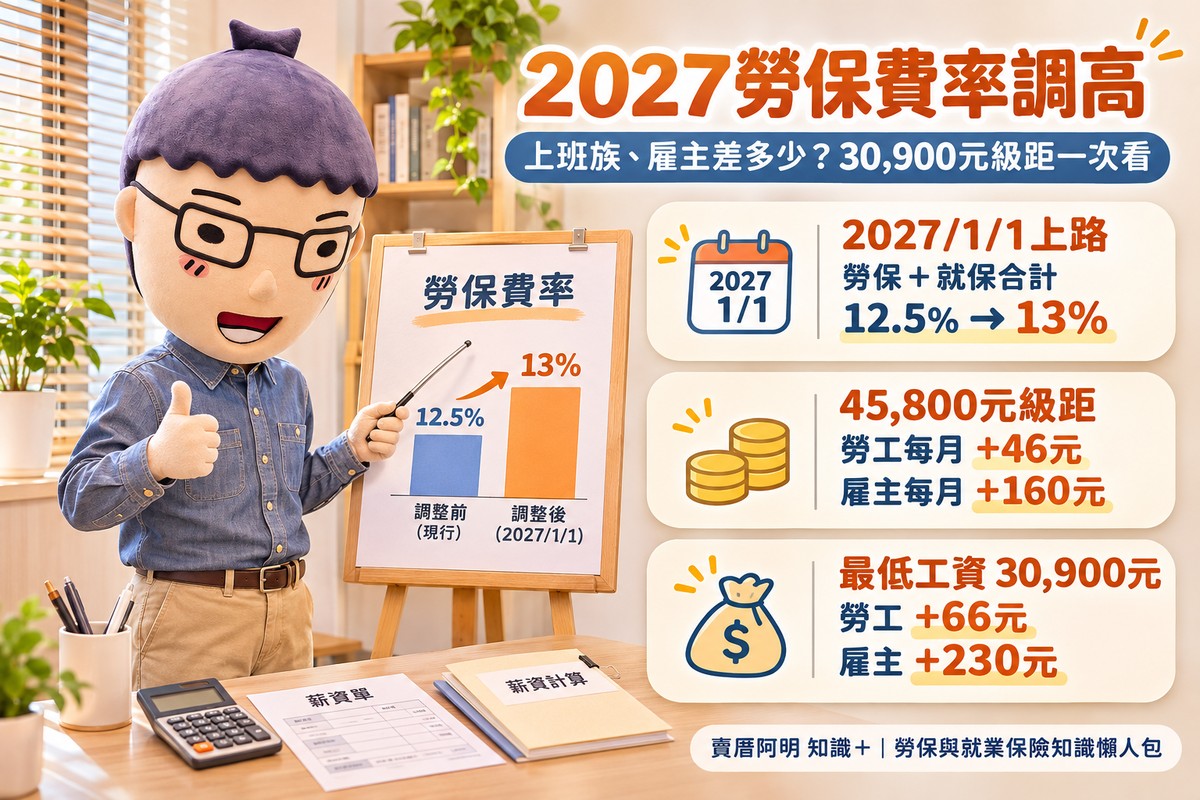
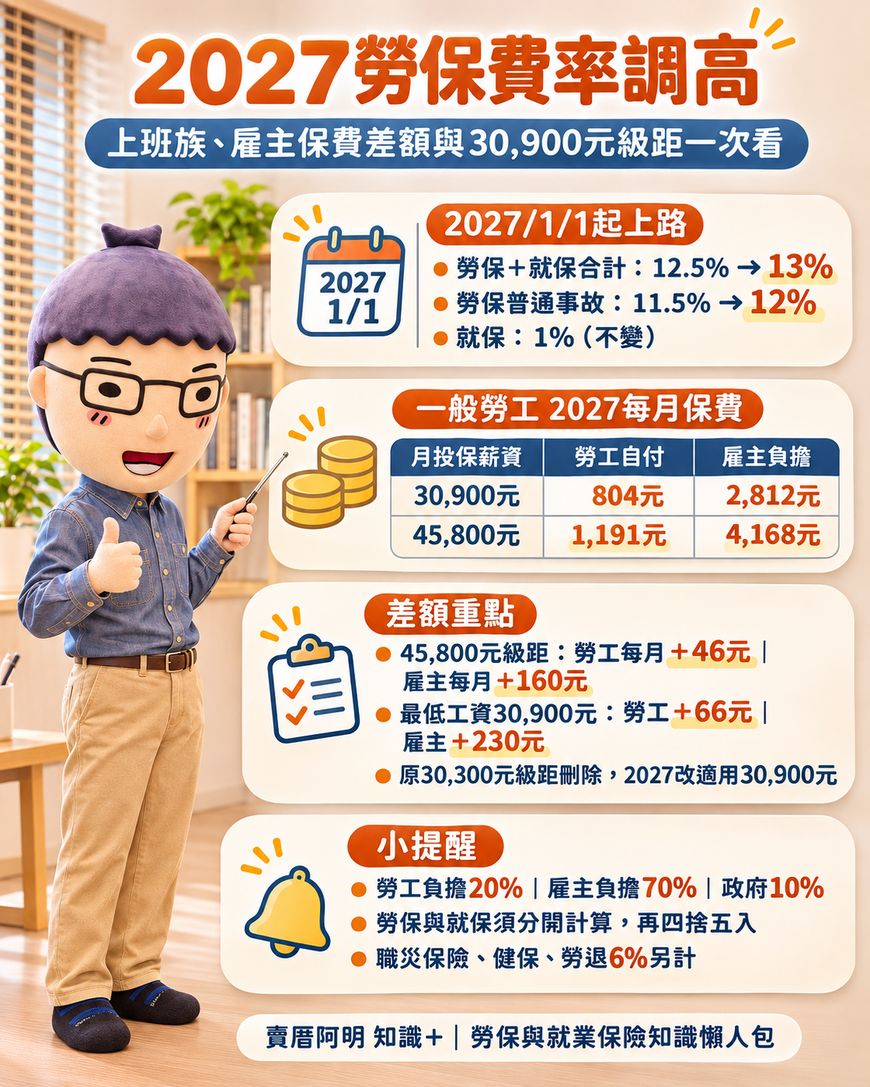
2027年1月1日起,勞工保險普通事故保險法定費率將由12.5%調高至13%,增加0.5個百分點,達到《勞工保險條例》現行規定的費率上限。
勞動部勞工保險局已於2026年10月21日正式公告費率調整,並於11月17日公布2027年適用的投保薪資分級表及保費分擔金額表。
這次調整除了費率提高,也配合最低工資變動,將一般受僱勞工的最低月投保薪資由29,500元調整為30,900元,並刪除原有30,300元級距。
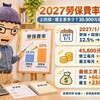
依2027年正式分擔表,月投保薪資45,800元的上班族,每月勞保與就保自付額由1,145元增加至1,191元,增加46元;雇主每月負擔由4,008元提高至4,168元,增加160元。
最低工資勞工則因費率與投保級距同時調整,每月自付保費由738元增加至804元,增加66元;雇主負擔增加230元。
2027年13%的法定費率包含就業保險1%。一般同時參加勞保、就保的受僱勞工,實際依勞保12%加上就保1%計費,再按勞工20%、雇主70%、政府10%的比例分擔。
一、2027年勞保費率調整與施行日期
依《勞工保險條例》第13條,勞工保險普通事故保險法定費率,自達10%後每兩年調高0.5個百分點,最高至13%。
2027年調整屬於既有法律規定的費率調整機制,已經正式公告,將於2027年1月1日起施行。
2026年與2027年費率比較
| 項目 | 2026年 | 2027年 |
|---|---|---|
| 勞保普通事故實際計收費率 | 11.5% | 12% |
| 就業保險費率 | 1% | 1% |
| 勞保與就保合計 | 12.5% | 13% |
| 合計費率增加 | — | 0.5個百分點 |
| 一般受僱勞工負擔 | 20% | 20% |
| 雇主負擔 | 70% | 70% |
| 政府負擔 | 10% | 10% |
資料來源:勞保局2026年10月21日公告、《勞工保險條例》第13條、第15條及《就業保險法》。
2027年達到法定費率上限
依現行《勞工保險條例》第13條,普通事故保險費率的法定上限為13%。
2027年調整後,已達到現行法律規定的上限,既有逐步調升機制不再安排超過13%的自動調整。
未來如需突破這項上限,須另有法律修正依據。
這項13%上限屬於勞保普通事故法定費率制度,並不包含職業災害保險、全民健康保險或勞工退休金提繳。
二、2027年最低工資調高至30,900元
勞動部於2026年10月16日正式發布2027年最低工資調整。
自2027年1月1日起,每月最低工資由29,500元提高至30,900元,每小時最低工資由196元提高至205元。
勞保投保薪資分級表也配合調整。
最低工資與勞保級距變化
| 項目 | 2026年 | 2027年 |
|---|---|---|
| 月最低工資 | 29,500元 | 30,900元 |
| 時薪最低工資 | 196元 | 205元 |
| 一般最低月投保薪資 | 29,500元 | 30,900元 |
| 一般最高月投保薪資 | 45,800元 | 45,800元 |
| 一般投保薪資級數 | 11級 | 10級 |
資料來源:勞動部最低工資公告、勞保局2026與2027年《勞工保險投保薪資分級表》。
2027年分級表刪除原本30,300元級距,其餘較高級距金額維持,依序重新編列。
因此,2026年一般投保薪資為11級,2027年縮減為10級。
部分工時勞工、職業訓練機構受訓者及符合條件的庇護性就業身心障礙者,另有特殊低薪投保級距,應依分級表備註適用。
三、2027年10級勞保投保薪資及每月保費
2027年一般勞工月投保薪資共10級,介於30,900元至45,800元。
以下依勞保局2026年11月17日更新、2027年1月1日起適用的正式保費分擔金額表整理。
2027年一般受僱勞工保費表
| 月投保薪資 | 勞工每月自付 | 雇主每月負擔 |
|---|---|---|
| 30,900元 | 804元 | 2,812元 |
| 31,800元 | 827元 | 2,894元 |
| 33,300元 | 866元 | 3,030元 |
| 34,800元 | 905元 | 3,167元 |
| 36,300元 | 944元 | 3,303元 |
| 38,200元 | 993元 | 3,476元 |
| 40,100元 | 1,042元 | 3,649元 |
| 42,000元 | 1,092元 | 3,822元 |
| 43,900元 | 1,142元 | 3,995元 |
| 45,800元 | 1,191元 | 4,168元 |
資料來源:勞保局《勞工保險普通事故及就業保險合計之被保險人與投保單位分擔金額表》,2027年1月1日起適用。
單位:新台幣元/月。
試算條件:一般同時參加勞保及就保的受僱勞工,當月投保30日。
表列雇主負擔僅包含勞保普通事故及就業保險,不包含職業災害保險、健保及勞退提繳。
四、2026與2027年同級距保費差額
如果月投保薪資維持不變,2027年增加的保費主要來自合計費率由12.5%提高至13%。
由於一般勞工負擔20%、雇主負擔70%,因此相同投保薪資下,勞工每月增加的保費約為投保薪資的0.1%,雇主增加約0.35%。
實際金額以勞保局正式分擔表為準。
不同投保薪資的勞工保費比較
| 月投保薪資 | 2026年勞工自付 | 2027年勞工自付 | 每月增加 |
|---|---|---|---|
| 31,800元 | 795元 | 827元 | 32元 |
| 33,300元 | 833元 | 866元 | 33元 |
| 34,800元 | 870元 | 905元 | 35元 |
| 36,300元 | 908元 | 944元 | 36元 |
| 38,200元 | 955元 | 993元 | 38元 |
| 40,100元 | 1,002元 | 1,042元 | 40元 |
| 42,000元 | 1,050元 | 1,092元 | 42元 |
| 43,900元 | 1,098元 | 1,142元 | 44元 |
| 45,800元 | 1,145元 | 1,191元 | 46元 |
資料來源:勞保局2026及2027年勞保與就保合計保費分擔表。
比較條件:兩年度月投保薪資相同,均投保30日,未計入其他薪資調整。
例如月投保薪資45,800元的勞工:
2026年每月自付1,145元,2027年增加至1,191元。
每月增加46元,全年12個月增加552元。
五、雇主2027年保費負擔差異
一般受僱勞工的勞保與就保,雇主依法負擔70%。
費率增加0.5個百分點後,相同投保薪資下,雇主負擔的增幅高於勞工。
雇主每月保費比較
| 月投保薪資 | 2026年雇主負擔 | 2027年雇主負擔 | 每月增加 |
|---|---|---|---|
| 31,800元 | 2,783元 | 2,894元 | 111元 |
| 33,300元 | 2,914元 | 3,030元 | 116元 |
| 34,800元 | 3,045元 | 3,167元 | 122元 |
| 36,300元 | 3,176元 | 3,303元 | 127元 |
| 38,200元 | 3,342元 | 3,476元 | 134元 |
| 40,100元 | 3,509元 | 3,649元 | 140元 |
| 42,000元 | 3,675元 | 3,822元 | 147元 |
| 43,900元 | 3,841元 | 3,995元 | 154元 |
| 45,800元 | 4,008元 | 4,168元 | 160元 |
資料來源:勞保局2026及2027年正式保費分擔表。
比較條件:兩年度月投保薪資相同、投保30日。
假設試算:公司雇用10名員工
假設某公司雇用10名一般受僱勞工,每名員工月投保薪資均為45,800元,2027年全年投保條件不變。
每名員工雇主每月新增保費160元。
10人 × 160元=每月增加1,600元。
1,600元 × 12個月=每年增加19,200元。
以上為假設試算,僅包含勞保及就保費增加金額,未納入薪資調整、職災保險、健保及勞退。
六、最低工資勞工每月多繳66元
2027年最低工資勞工的保費增加,包含兩項變化:
一是合計費率由12.5%調高至13%。
二是最低投保薪資由29,500元提高至30,900元。
因此,最低工資勞工的保費差額,與投保薪資維持不變的勞工不同。
最低工資勞工保費比較
| 項目 | 2026年 | 2027年 | 每月增加 |
|---|---|---|---|
| 月最低工資 | 29,500元 | 30,900元 | 1,400元 |
| 勞工自付保費 | 738元 | 804元 | 66元 |
| 雇主負擔保費 | 2,582元 | 2,812元 | 230元 |
資料來源:勞動部最低工資公告及勞保局兩年度正式分擔表。
試算條件:一般全時受僱勞工,兩年度均領取當年度月最低工資,並同時參加勞保及就保。
依此條件:
勞工每月保費增加66元,一年增加792元。
雇主每名員工每月增加230元勞保及就保費,一年增加2,760元。
七、原投保薪資30,300元勞工的級距調整
2026年投保薪資分級表設有30,300元級距。
但2027年配合最低工資調整,這個級距已刪除。
對原本屬於30,300元級距、適用一般全時受僱勞工標準者,2027年應依新的投保薪資分級表及實際薪資申報。
30,300元舊級距保費比較
| 項目 | 2026年 | 2027年 | 增加 |
|---|---|---|---|
| 月投保薪資 | 30,300元 | 30,900元 | 600元 |
| 勞工每月自付 | 758元 | 804元 | 46元 |
| 雇主每月負擔 | 2,651元 | 2,812元 | 161元 |
資料來源:勞保局2026及2027年投保薪資分級表、正式保費分擔表。
試算條件:原30,300元級距的全時受僱勞工,2027年適用30,900元級距,兩年度均投保30日。
因此,原30,300元級距的勞工,每月自付保費增加46元,雇主增加161元。
部分工時、職業訓練或其他適用特殊級距的人員,則須依各自的加保及投保薪資規定計算。
八、勞保保費應分別計算及四捨五入
勞保局規定,對同時參加勞保與就保的被保險人,應將勞保、就保分別計算,再將各項負擔金額四捨五入至元後加總。
因此,直接以月投保薪資乘以13%再乘以分擔比例,可能與勞保局正式表格產生1元差距。
假設試算:月投保薪資30,900元
2027年勞保普通事故實際費率12%,就保費率1%。
勞工負擔20%:
勞保:30,900元 × 12% × 20%=741.6元,四捨五入為742元。
就保:30,900元 × 1% × 20%=61.8元,四捨五入為62元。
每月合計:
742元+62元=804元。
雇主負擔70%:
勞保:30,900元 × 12% × 70%=2,595.6元,四捨五入為2,596元。
就保:30,900元 × 1% × 70%=216.3元,四捨五入為216元。
每月合計:
2,596元+216元=2,812元。
以上計算結果與勞保局2027年正式分擔表一致。
九、投保薪資與實際工資的認定
勞保保費以月投保薪資計算。
依《勞工保險條例》第14條,投保單位應按被保險人的月薪資總額,依勞保投保薪資分級表覈實申報。
月薪資總額依《勞動基準法》第2條第3款的工資定義認定。
一般具有工資性質的報酬,包括薪資、加班費、職務津貼、全勤獎金及業績獎金等,均應依規定計入。
如果每月薪資總額不固定,依《勞工保險條例施行細則》相關規定,原則上以最近3個月收入的平均計算。
2027年實際月薪與投保級距示例
| 假設月薪資總額 | 適用月投保薪資 |
|---|---|
| 30,900元 | 30,900元 |
| 32,000元 | 33,300元 |
| 35,000元 | 36,300元 |
| 38,000元 | 38,200元 |
| 40,000元 | 40,100元 |
| 45,000元 | 45,800元 |
| 50,000元 | 45,800元 |
資料來源:2027年《勞工保險投保薪資分級表》。
假設各項薪資均屬依法應計入的月薪資總額,適用一般受僱勞工級距。
2027年勞保一般最高月投保薪資維持45,800元。
即使勞工實際月薪超過45,800元,勞保普通事故及就保仍依適用的最高級距計費。
但職業災害保險、健保及勞退的投保薪資或提繳工資制度不同,不能直接套用勞保45,800元上限。
十、2027年投保薪資自動調整與申報期限
勞保局配合投保薪資分級表修正,對一般最低級距及符合條件的特定被保險人,依規定辦理投保薪資逕行調整。
但勞保局依法配合調整級距,並不免除投保單位按勞工實際工資覈實申報的義務。
例如勞工原本領取最低工資,2027年提高至30,900元,雇主應確認新工資、適用級距及相關申報結果是否一致。
投保薪資法定申報期限
依《勞工保險條例》第14條第2項:
| 薪資變動期間 | 最遲申報期限 |
|---|---|
| 當年2月至7月變動 | 當年8月底前 |
| 當年8月至次年1月變動 | 次年2月底前 |
投保單位可以依規定按月或按季調整,使投保薪資更即時反映實際工資。
固定薪資依變動後的實際月薪資總額申報;薪資不固定者,原則上依最近3個月平均月薪資總額覈實調整。
一般投保薪資調整自申報日的次月1日起生效,相關特殊調整依其規定辦理。
雇主應辦理的確認事項
-
核對2027年正式最低工資及投保薪資分級表。
-
確認原29,500元、30,300元級距員工的調整結果。
-
依勞工實際月薪資總額申報適用級距。
-
核對勞保局分擔表及企業薪資扣款。
-
檢查職災保險、健保與勞退是否須同步調整。
投保薪資申報過低,除了涉及依法補繳或行政責任,也可能影響勞工日後相關保險給付權益。
十一、職業工會、外籍移工及特殊加保身分的差異
2027年合計13%的費率與20%、70%、10%分擔方式,主要適用同時參加勞保及就保的一般受僱勞工。
其他加保身分的計費方式不同。
2027年不同加保身分比較
| 加保身分 | 主要費率及分擔規定 |
|---|---|
| 一般勞保及就保受僱勞工 | 勞保12%+就保1%,勞工20%、雇主70%、政府10% |
| 職業工會被保險人 | 勞保普通事故12%,會員原則負擔60%、政府補助40% |
| 漁會適用勞保的被保險人 | 勞保普通事故12%,依漁會會員專用分擔規定 |
| 不適用就保的外籍移工 | 原則以勞保普通事故12%計費 |
| 65歲以上符合勞保加保資格者 | 依適用勞保資格計費,就保須依年齡及法定資格判斷 |
| 僅參加就業保險者 | 就保費率1% |
| 部分工時及特殊低薪加保人員 | 依專用投保薪資級距及身分計算 |
資料來源:勞保局一般單位保費分擔表、職業工會與漁會保費公告、《就業保險法》。
職業工會會員另外有職業災害保險費,不能將勞保普通事故12%視為全部保險成本。
部分外籍人士因身分及法定資格不同,可能適用就業保險,例如符合規定的外籍配偶及特定永久居留之外國專業人才,應依個別身分認定。
因此,正式試算應先確認被保險人身分及實際參加的保險種類,再選擇對應的分擔表。
十二、雇主總人事成本與勞退6%提繳
2027年調整的不只有勞保費率,最低工資也由29,500元提高至30,900元。
對雇用最低工資勞工的企業而言,成本變動還涉及薪資本身,以及其他依法負擔的保險與退休金。
依《勞工退休金條例》第14條,適用勞退新制的雇主,應按月為勞工提繳退休金,提繳率不得低於每月工資6%。
這筆提繳由雇主額外負擔,不能從原應支付給勞工的約定工資中扣除。
假設試算:雇用1名最低工資勞工
假設某勞工2026及2027年均領取當年度最低工資,兩年度均參加勞保、就保,且雇主依勞退新制提繳6%。
| 雇主支出項目 | 2026年 | 2027年 | 每月增加 |
|---|---|---|---|
| 月最低工資 | 29,500元 | 30,900元 | 1,400元 |
| 雇主負擔勞保及就保 | 2,582元 | 2,812元 | 230元 |
| 勞退新制6% | 1,770元 | 1,854元 | 84元 |
| 上述三項合計 | 33,852元 | 35,566元 | 1,714元 |
資料性質:假設試算。金額單位:新台幣元/月。
本表未包含勞工職業災害保險、雇主健保費、加班費及其他福利成本。
以此條件計算,雇主每月增加1,714元,一年增加20,568元。
這項數字用於比較最低工資、勞保與就保及勞退6%的變化,並非企業全部人事成本的完整增加額。
實際支出仍須依產業職災費率、健保投保金額、員工薪資與退休金適用條件計算。
十三、2027年勞保保費查詢與核對方式
勞保局已更新2027年投保薪資分級表、保費分擔表及線上保費試算系統。
勞工可以查詢個人勞保投保薪資,再對照正式分擔表,確認薪資單扣款金額。
如果實際工資與申報投保薪資不符,可先向雇主確認,並要求依法調整。
雇主則應依2027年正式保費分擔表核算,將勞工應負擔部分依法扣繳,雇主依法負擔的部分由投保單位支付。
勞工的20%自付額與雇主70%負擔,屬法定分擔比例;雇主不得將依法應負擔的保費轉嫁給勞工。
阿明提醒|2027年勞保費率、投保級距與雇主成本須分開計算
2027年1月1日起,勞保普通事故法定費率調高至13%,其中包含就業保險1%,一般受僱勞工實際以勞保12%及就保1%分別計費。
依《勞工保險條例》第13條,這次調整已達現行法定費率上限。
一般受僱勞工負擔20%、雇主負擔70%、政府補助10%的比例維持不變。
月投保薪資45,800元的勞工,每月增加46元保費;雇主增加160元。
最低工資勞工因費率及投保薪資同步調整,每月增加66元,雇主增加230元。
原本適用30,300元級距的全時受僱勞工,也應注意2027年該級距刪除後的投保薪資調整。
對企業而言,最低工資提高還會影響薪資支出及依法提繳的勞退金額,應與單純勞保費率調整分開計算。
勞工應確認實際工資與投保薪資是否相符;雇主則應依正式分級表、法定申報期限及保費分擔金額辦理,確保扣款、保費繳納與勞工保險權益正確。
資料來源:
-
勞動部勞工保險局|自116年1月1日起勞保費率依法調整為13%,2026年10月21日公告。
-
勞動部勞工保險局|116年投保薪資分級表及保費分擔表更新公告,2026年11月17日發布。
-
勞保局|2027年勞工保險投保薪資分級表,2026年11月17日修正發布,2027年1月1日施行。
-
勞保局|2026年勞工保險投保薪資分級表,2026年1月1日施行。
-
勞保局|2027年勞保普通事故及就保合計保費分擔金額表,2027年1月1日起適用。
-
勞保局|2026年勞保普通事故及就保合計保費分擔金額表,2026年1月1日起適用。
-
勞動部|歷年最低工資調整,2027年月最低工資30,900元、時薪205元。
-
全國法規資料庫《勞工保險條例》,第13條至第15條。
-
勞保局|投保薪資調整之定義及調整時機,申報期限及最近3個月平均工資認定。
-
勞保局|勞工保險條例施行細則,投保薪資調整及逕行調整規定。
-
勞保局|職業工會、漁會2027年保費分擔表公告,2026年11月17日發布。
-
勞保局|就業保險月投保薪資及保險費,計費及四捨五入規定。
-
勞保局|勞工退休金條例,第14條雇主至少6%提繳。
-
勞保局|勞保、就保、災保保險費試算,官方保費試算系統。
資料查核日期:2026年11月22日。
適用與試算說明: 2027年費率及投保薪資分級表均已正式公告,自2027年1月1日起施行。截至本次資料查核日期尚未開始適用。本文保費比較採用2026與2027年勞保局正式分擔金額,假設一般受僱勞工同時參加勞保與就保、每月投保30日。企業10人年度試算及最低工資雇主成本均屬假設試算,其他保險、退休金與薪資條件另依個案計算。
共 0 則留言