







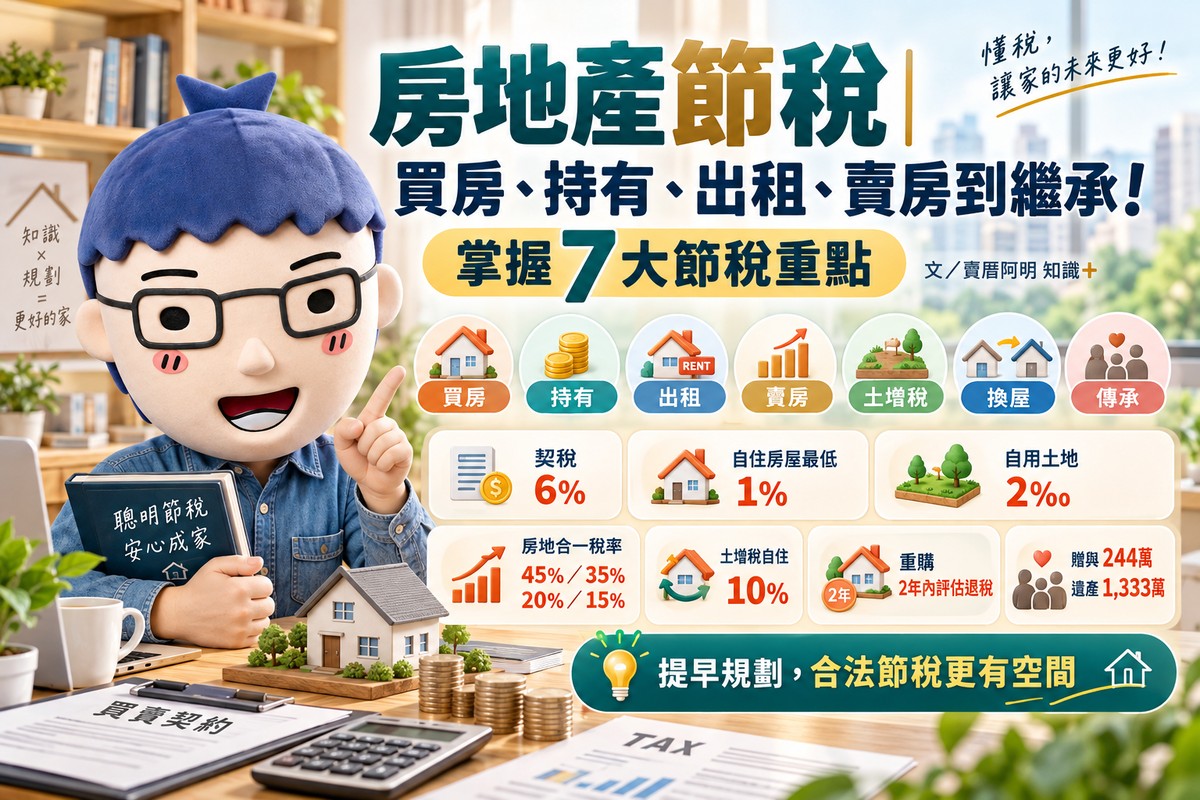
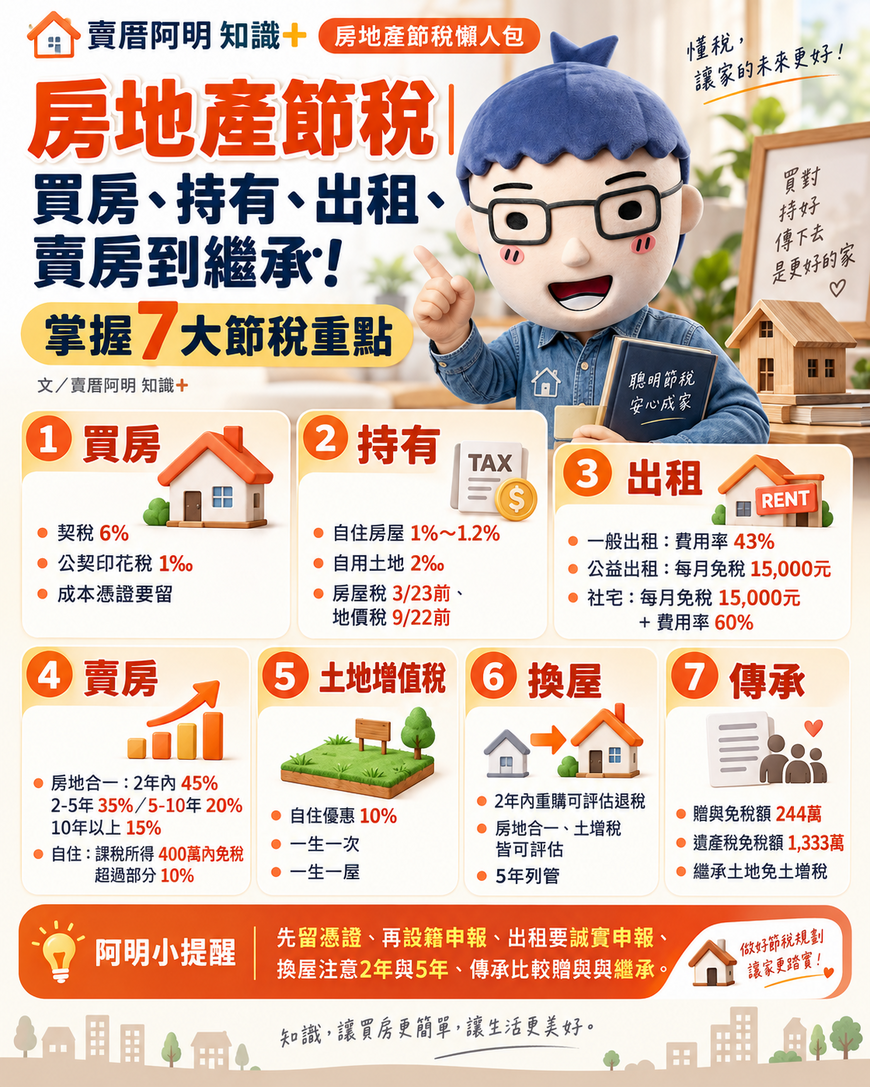
房地產節稅|買房、持有、出租、賣房到繼承!掌握7大節稅重點
文/賣厝阿明 知識+
房子從買進、持有、出租、出售到最後傳承給下一代,每個階段都有不同稅負。
2026年現行制度針對自住、合法出租、長期持有及重購自住房地設有多項優惠。阿明整理7個常用節稅重點,提早安排房屋用途與持有方式,可以合法降低整體稅負。
一、買房:契稅6%
中古屋買方主要負擔契稅、登記規費及相關交易費用。
房屋買賣契稅稅率為6%,計算基礎是房屋「核定契價」,不是整筆房地成交價。辦理不動產移轉登記使用的公契,另按契約金額課徵1‰印花稅。
契稅、印花稅、代書費、規費及仲介費等符合規定的取得必要費用,相關憑證應保存,未來出售適用房地合一稅時,可依規定列入取得成本或費用。
二、持有:自住房屋最低1%、自用土地2‰
房屋稅2.0實施後,自住房屋原則適用1.2%;本人、配偶及未成年子女全國僅持有1戶自住房屋,且房屋現值低於所在地政府公告標準,可適用1%。
出租並申報租賃所得達當地一般租金標準者,房屋稅法定稅率為1.5%至2.4%;其他非自住住家用房屋法定稅率為2%至4.8%,各縣市實際徵收率仍須依地方規定判斷。
地價稅自用住宅用地優惠稅率為2‰,一般用地則為10‰至55‰。
房屋稅優惠原則上須在每年3月22日前申報;2026年因3月22日適逢假日,實際截止日順延至3月23日。地價稅自用住宅用地則須在9月22日前申請,逾期自次年適用。
三、出租:社宅、公益出租與一般出租優惠不同
出租住宅應依法申報租賃所得。無法提出實際費用證明時,目前主要優惠如下:
| 出租類型 | 每屋每月免稅額 | 必要費用率 |
|---|---|---|
| 一般出租 | 無 | 43% |
| 公益出租人 | 15,000元 | 43% |
| 社會住宅 | 15,000元 | 60% |
| 符合租賃住宅條例出租 | 6,000元 | 6,000~20,000元部分53%;超過20,000元部分43% |
例如符合社會住宅資格,月租18,000元,先扣15,000元免稅額,剩下3,000元再以60%計算必要費用1,800元,每月應計入租賃所得為1,200元。
四、賣房:持有愈久,房地合一稅率愈低
境內居住個人出售適用房地合一新制的房地,持有2年內稅率45%;超過2年至5年為35%;超過5年至10年為20%;超過10年降為15%。
符合本人或配偶、未成年子女設籍,並連續持有、實際居住滿6年,交易前6年沒有出租、營業或執行業務使用,且家庭6年內未使用過自住優惠者,課稅所得400萬元以內免稅,超過部分僅課10%。
這裡的400萬元是「課稅所得免稅額」,不是房屋成交價400萬元免稅。
五、土地增值稅:自住優惠10%有兩套制度
一般土地增值稅採20%至40%累進稅率,符合自用住宅用地資格,可適用10%優惠。
「一生一次」原則上一生可使用一次;已使用過後,只要符合較嚴格的持有、設籍、無出租營業及住宅戶數等條件,仍可透過「一生一屋」再次適用10%,而且沒有一生只能再用一次的限制。
土地增值稅10%與房地合一自住10%屬於不同稅制,資格必須分開判斷。
六、換屋:兩年內重購,兩種退稅都能評估
自住房屋先賣後買或先買後賣,只要出售與重購時間相距2年以內並符合條件,可分別評估房地合一稅及土地增值稅重購退稅。
房地合一稅依重購價額與出售價額比例計算可退或扣抵稅額;土地增值稅則依重購土地地價及原出售土地相關金額計算。
兩項制度都有重購後5年列管。列管期間再移轉、出租、營業或改作其他用途,可能被追繳原退還或扣抵的稅款。
七、傳承:贈與244萬、遺產免稅額1,333萬
2026年贈與稅每位贈與人每年免稅額為244萬元,同一年度不論贈與多少人,全年合計只有一個244萬元免稅額。
2026年遺產稅免稅額為1,333萬元,另可依條件扣除配偶、子女、父母及喪葬費等項目。
房產生前贈與可能涉及贈與稅、契稅及土地增值稅;因繼承取得房地,土地免徵土地增值稅,房屋也不屬契稅課稅範圍。
繼承房地日後出售適用房地合一稅時,持有期間原則上可併計被繼承人的持有期間;若要進一步併計自住6年期間,被繼承人相關期間仍須符合設籍、實際居住且未出租或營業等自住條件。
阿明總結
房地產節稅不是等到賣房時才開始。
買房保存成本憑證、持有期間完成自住申報、出租依法申報所得、換屋掌握兩年期限、重購後守住5年列管,傳承時再比較贈與與繼承成本,才能把各項優惠完整串起來。
房屋用途、戶籍、持有年限與出租紀錄,都可能影響下一階段的稅負。提前規劃,比交易完成後再補救更有空間。
關鍵字: 2026房地產節稅、房屋稅2.0、地價稅、自住房屋、房地合一稅400萬免稅、土地增值稅、一生一次、一生一屋、重購退稅、公益出租人、社會住宅包租代管、贈與稅244萬、遺產稅1333萬、房產傳承、賣厝阿明知識+
共 0 則留言