









以房養老懶人包|房子變退休生活費!逆向抵押、留房養老與5大風險一次看懂
文/賣厝阿明 知識+
退休後有房子、生活費卻不夠,房產可以透過抵押貸款、出租或出售,轉換成退休資金。
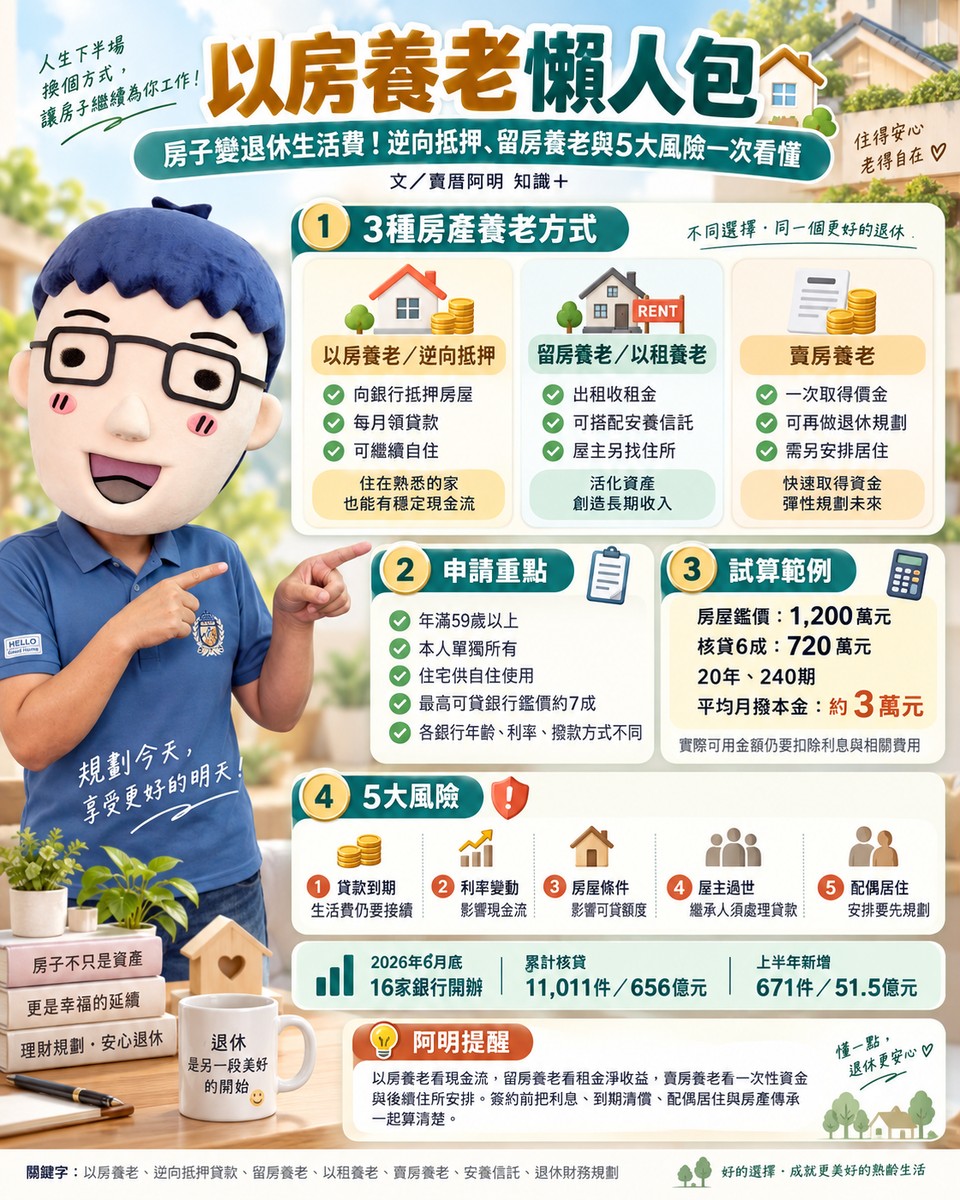
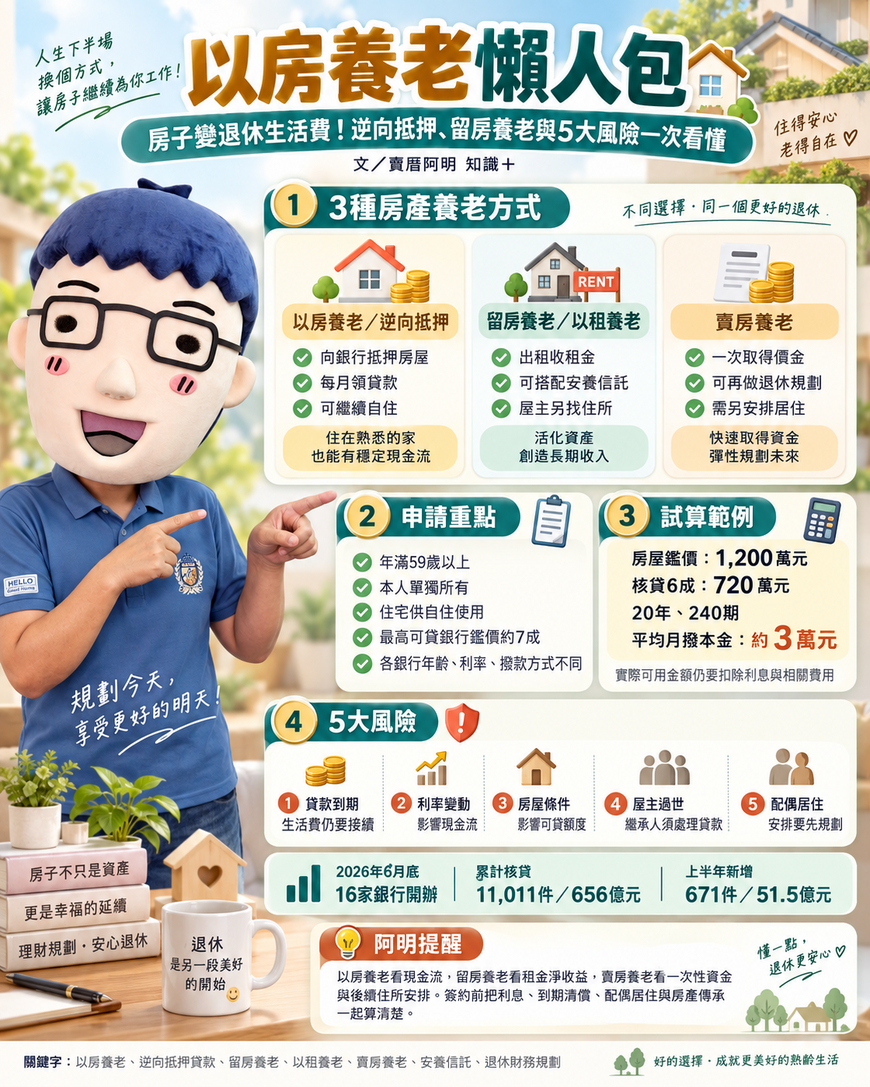
金管會2026年7月21日公布的統計顯示,截至同年6月底,國內已有16家銀行開辦以房養老,累計核貸1萬1,011件、656億元;2026年上半年新增核貸671件、51.5億元。這些是累計核貸件數與額度,並非目前仍在撥款的戶數或貸款餘額。
以房養老就是商業型不動產逆向抵押貸款。 屋主把房屋抵押給銀行,依約按月取得貸款,房屋所有權仍在自己名下。「留房養老」則可透過出租取得租金,並視需求搭配安養信託,安排生活及照護支出。
一、三種房產養老方式,資金來源不同
|
方式 |
退休資金來源 |
房屋與居住安排 |
|---|---|---|
|
以房養老/逆向抵押 |
銀行按契約撥付貸款 |
屋主保有所有權,通常可繼續居住;房屋須設定抵押權 |
|
留房養老/以租養老 |
出租房屋取得租金,可搭配安養信託 |
出租房屋交由房客使用,屋主須安排自己的住所 |
|
賣房養老 |
出售房屋取得價金,可再規劃安養信託 |
房屋移轉給買方,須另外安排居住需求 |
臺灣企銀的「留房養老安養信託」可將房屋及租金交付信託,由銀行依約管理並支付生活、醫療或安養費用。自行出租與辦理不動產信託的法律安排不同:房屋辦妥信託移轉登記後,登記名義為受託人,受益權及信託終止後的財產歸屬依契約處理。
二、以房養老申請,先看年齡與房屋條件
以臺灣銀行「人生安心貸」公開條件為例,申請人須為年滿59歲的本國自然人,以本人單獨所有、供自住使用的住宅作為擔保;貸款最高為銀行鑑價的7成,期限有10、15、20、25及30年等選項,且借款人年齡加貸款期限須符合銀行規定。該方案採按月撥貸、撥款金額逐年遞增的方式。
各銀行的起貸年齡、撥款方式、利率及房屋條件不同。屋主可以向銀行取得試算表,同時確認每月實際可用金額及到期債務。
三、1,200萬元房屋,月撥3萬元只是試算起點
假設房屋鑑價1,200萬元、核貸6成,貸款總額為720萬元。若採20年、240個月平均撥付本金,每月撥款本金為3萬元。
這3萬元尚未扣除或支付貸款利息與相關費用。隨著撥款本金累積,利息也會增加;各銀行可能採每月收息、部分利息掛帳等不同安排。
以兆豐銀行公開方案為例,每月實收利息以月撥款金額的三分之一為限,超出部分列為掛帳利息,於契約到期或終止時清償,掛帳利息不另計息。部分方案也設有本金加掛帳利息達核定放款值時停止撥款的條件。
退休預算應以實際可用現金計算,並把掛帳利息列入未來債務。
四、以房養老5大風險,簽約前一起算
1.貸款到期,生活費仍須接續。 貸款有固定年限,屋主到期時仍健在,須依契約清償,或與銀行洽談後續安排。退休計畫要涵蓋貸款結束後的生活支出。
2.利率調整,影響現金流。 採浮動利率的貸款,升息會增加利息,可能減少每月可用金額或提高掛帳債務。
3.房屋條件,影響可貸額度。 銀行會評估房屋所在地、屋況及擔保價值。實際核貸金額可能低於屋主原先預估,部分房屋也可能無法承作。
4.屋主過世,繼承人須處理抵押貸款。 部分銀行約定借款人死亡即停止撥款、契約到期。繼承人可評估清償、出售房屋或與銀行協商另行融資;債務到期未清償,銀行得依法聲請拍賣抵押房屋。繼承人原則上以繼承所得遺產為限負清償責任,抵押權也不因繼承而消失。
5.配偶居住,須事先安排。 房屋只登記在夫妻一方名下時,借款人先過世,存活配偶可能同時面臨貸款清償與居住問題。申貸前應核對配偶權益、繼承安排及銀行是否提供相關保障措施。
五、留房養老還要算空屋、修繕與稅費
出租房屋的退休收入,是租金扣除空置、修繕、管理、稅費及信託費用後的實際收益。房東還須依法申報租賃所得,並確認出租後適用的房屋稅規定。
阿明提醒: 以房養老保留自住安排,但須管理利息與到期清償;留房養老依靠租金,須管理出租成本;賣房養老取得一次性資金,須安排後續住所。把每月可用金額、資金能用多久、配偶居住及房產傳承一起規劃,房子才能穩定支援退休生活。
關鍵字: 以房養老、逆向抵押貸款、留房養老、以租養老、賣房養老、2026以房養老、退休現金流、以房養老利息、安養信託、房產傳承、退休財務規劃、賣厝阿明知識+
共 0 則留言