






購屋頭期款|自備3成不一定夠 5種資金準備方式與4大地雷一次看
文/賣厝阿明 知識+
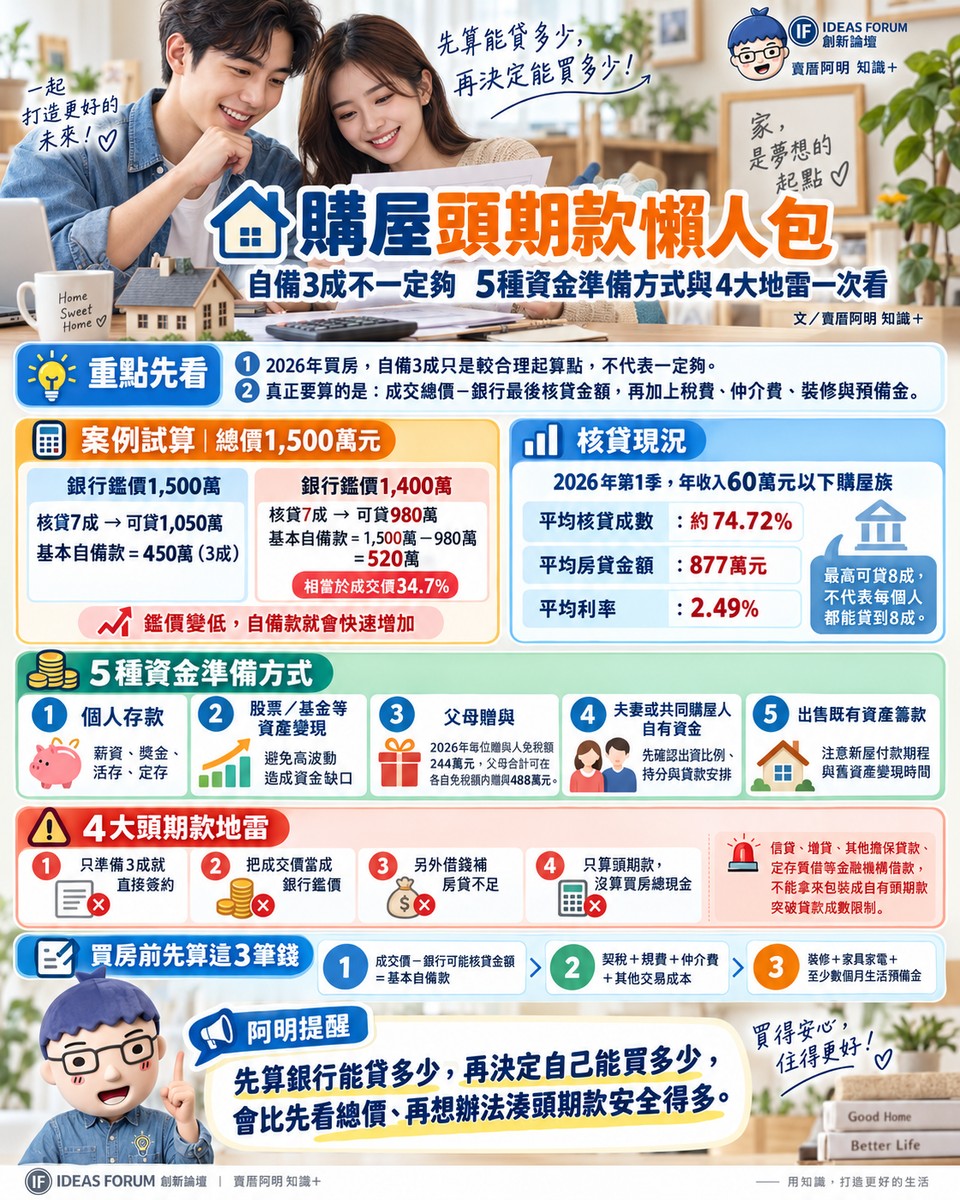
2026年買房,自備款抓3成已經算相對保守,但碰到銀行鑑價低於成交價、實際核貸成數下降、房屋條件不佳,手上準備3成現金仍可能不夠。
頭期款不能只用「房價×30%」計算。真正要看的,是成交總價減掉銀行最後核准的房貸金額,再把契稅、規費、仲介費、裝修與預備金另外加進去。
一、自備3成仍可能不夠
以總價1,500萬元房屋為例。
如果銀行鑑價也是1,500萬元、核貸7成,可貸1,050萬元,基本自備款就是450萬元,剛好3成。
但如果銀行鑑價只有1,400萬元,同樣核貸7成,貸款只剩980萬元。
買方就要拿出:
1,500萬元-980萬元=520萬元
光基本自備款就已經達成交價的34.7%,後面還有稅費、仲介費與裝修支出。
因此自備3成不是安全保證,只能當作初步預算。
二、收入較低族群 平均核貸已不到7成5
根據聯徵中心新增房貸資料統計,2026年第1季年收入60萬元以下購屋族,平均核貸成數約74.72%,平均房貸金額877萬元、平均利率2.49%。
這是已經成功取得房貸案件的平均值,不代表每個人都能貸到74.72%,實際仍會受到收入、負債、信用、房屋所在地、屋齡與銀行鑑價影響。
房貸「最高可貸8成」,也不等於每一間房、每一個人最後都能取得8成。
三、5種自備款準備方式
1. 個人存款
薪資累積、獎金、活存與定存,是最單純的購屋資金。
最大的優點是不增加負債,也比較不會影響銀行後續房貸審核。
2. 股票、基金等既有資產變現
原本持有的股票、ETF、基金等金融資產,可以在購屋前逐步變現。
購屋時程已經確定後,不宜把全部頭期款留在高波動資產中,避免簽約後碰上市場下跌,出現資金缺口。
3. 父母贈與
2026年每位贈與人每年贈與稅免稅額為244萬元。
爸爸有244萬元額度,媽媽也有自己的244萬元額度,父母兩人當年度合計可在各自免稅額內贈與488萬元。244萬元是以「贈與人」計算,不是每一名子女各自都有244萬元。
金額較大時,應保留匯款與贈與紀錄,超過免稅額則依規定辦理贈與稅申報。
4. 夫妻或共同購屋人的自有資金
夫妻共同買房,可以整合雙方存款及既有資產。
若由兩人共同出資,登記持分、貸款人及實際出資比例最好事先確認,避免未來產生產權或稅務爭議。
5. 出售既有資產籌款
舊屋、土地、汽車或其他本人既有財產出售後,也可以作為購屋資金。
如果自備款必須等舊屋出售才能到位,簽約日期、付款期程與舊屋成交時間就要事先安排,避免新屋付款到了,舊資產還沒變現。
四、金融機構借款不能拿來補成數缺口
購屋資金最需要注意的是貸款來源。
央行規定,受貸款成數限制的購屋案件,如果借款人另外以其他擔保品向金融機構新貸或增貸,而且資金實際流向購買同一住宅,這些貸款必須和購屋貸款合併計算,不得突破規定的貸款成數上限。
連以本人定存單辦理質借,只要資金拿去購買受限制住宅,也不能另外繞過成數限制。金融機構同樣不得以修繕、周轉金等其他貸款名目承作實際購屋資金。
因此,信貸、增貸、其他擔保貸款、定存質借等金融機構借款,都不能被包裝成自有頭期款來突破央行貸款限制。
五、4大頭期款地雷
地雷1|準備3成就直接簽約
3成只是預估。
銀行鑑價一旦低於成交價,或核貸成數從7成降到6成5,自備款就會快速增加。
地雷2|把成交價當成銀行鑑價
買方願意出1,500萬元,不代表銀行也認為房屋值1,500萬元。
銀行有自己的鑑價制度,區域成交案例少、特殊產品、屋齡較高或成交價格偏高,都可能影響鑑價。
地雷3|另外借錢補房貸不足
如果購屋案件受到央行貸款成數管制,不能再利用其他金融機構貸款,把資金導入購屋款藉此突破成數限制。
金融機構也會查聯徵與負債,新增借款本身就可能降低原本的房貸能力。
地雷4|只算頭期款,沒算買房總現金
拿到房子之前還有其他成本。
買方通常還要準備契稅、登記規費、印花稅、地政士費用、仲介服務費,以及裝修、家具家電與緊急預備金。
因此「手上有300萬元,可以買1,000萬元的房子」不能直接成立。
六、買房前先算這3筆錢
第一筆是:
成交價-銀行可能核貸金額=基本自備款
第二筆是:
契稅+規費+仲介費+其他交易成本
第三筆則是:
裝修+家具家電+至少數個月生活預備金
三筆全部準備完成,才是真正比較安全的購屋資金。
阿明提醒
2026年買房,自備3成已經不是「一定夠」,而是比較合理的起算點。
最怕的不是簽約時少殺10萬元,而是簽完約才發現銀行鑑價少100萬元、貸款成數又比預期低,幾百萬元的現金缺口一次出現。
先算銀行能貸多少,再決定自己能買多少,會比先看總價、再想辦法湊頭期款安全得多。
共 0 則留言