







5種借錢管道哩甘災|地下錢莊、當舖、融資公司、私人借貸與銀行的利率、費用及抵押風險
文/賣厝阿明 知識+|借貸與房產抵押知識懶人包
急著用錢時,有人會先找銀行,也有人因為信用不好、負債太高,轉向融資公司、當舖或私人金主。還有一些人走投無路,最後找上地下錢莊,借了10萬元,光是利息就可能越繳越多。
這五種借款管道,最大的差別除了利率,還包括借款條件、手續費、法律保障,以及還不出錢時的處理方式。
尤其地下錢莊常見短期收息方式,有些高利借款甚至以10天為一期。假設借10萬元,每10天收8,000元到12,000元利息,拖了3個月,本金還沒減少,累計利息就可能高達72,000元到108,000元。
這是以特定高利收費條件進行的假設試算,並非地下錢莊的市場平均利率,也不代表這些高額利息具有合法請求權。
阿明整理五種借款方式,讓大家看清楚借款成本、法律規定,以及拿房子抵押可能面臨的風險。
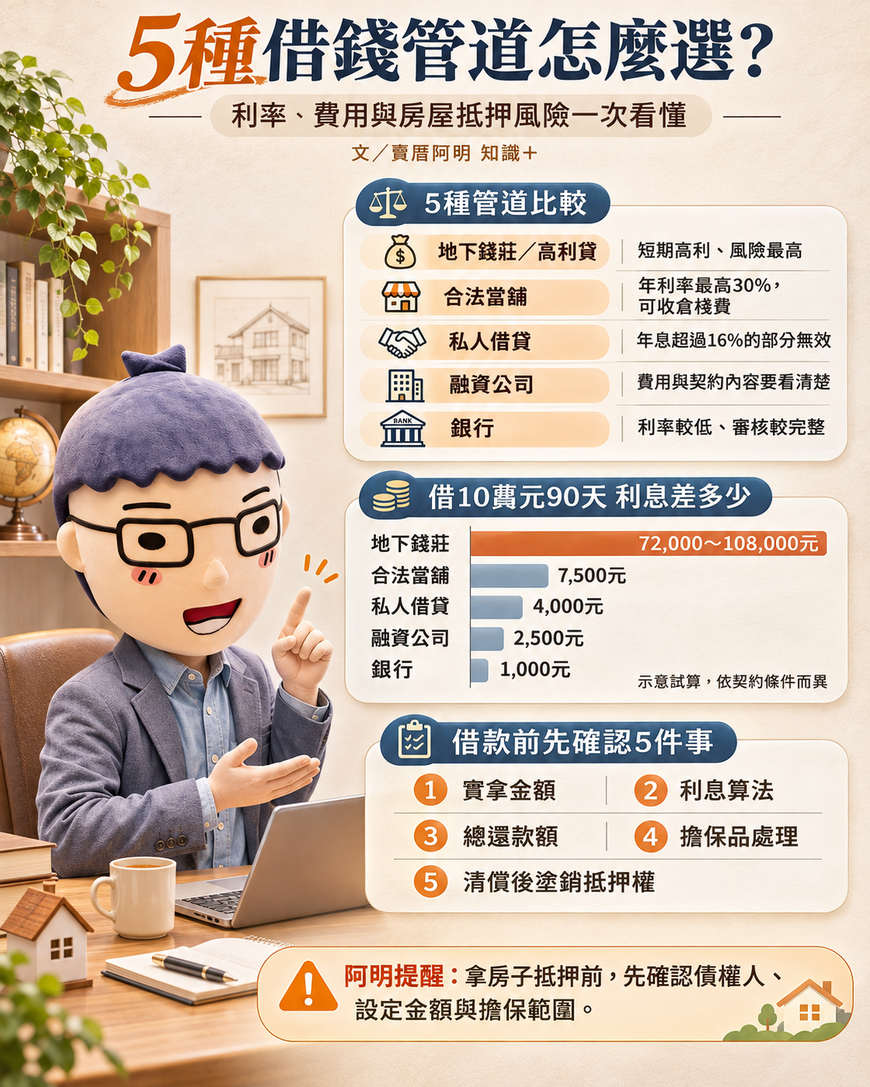
一、5種借款方式比較:利率、費用及風險差很大
| 借款管道 | 利率規定及收費特性 | 主要風險 |
|---|---|---|
| 地下錢莊/高利貸 | 可能按日、10天或短期收取高額利息 | 重利、預扣費用、非法催收 |
| 合法當舖 | 年利率最高30%,另可收法定倉棧費 | 質當物流當 |
| 合法私人借貸 | 一般約定年利率超過16%的部分無效 | 契約糾紛、房屋抵押爭議 |
| 融資公司 | 依商品及契約計費,須確認適用法律 | 手續費、分期成本、擔保品執行 |
| 銀行 | 依信用、收入及貸款商品核定利率 | 信用受影響、債務追償及法拍 |
資料依據:《民法》、《當舖業法》、《刑法》及金管會相關規定。表格比較制度與成本風險,並非官方平均利率排名。
二、地下錢莊:借10萬元,10天可能收8,000~12,000元利息
地下錢莊最大的風險,就是借款人只看到眼前拿到的錢,卻忽略短期利息累積起來有多驚人。
銀行一般以年利率表示借款成本,但部分地下錢莊採按日、按週或10天一期的方式收息。
以借款10萬元、每10天收取8,000元到12,000元利息為例:
| 借款期間 | 累計利息 |
|---|---|
| 10天 | 8,000~12,000元 |
| 30天 | 24,000~36,000元 |
| 60天 | 48,000~72,000元 |
| 90天 | 72,000~108,000元 |
假設試算:本金10萬元、每10天固定收息、期間本金不減少,未計入其他費用。
借款拖到90天,對方可能要求償還本金10萬元,加上72,000元到108,000元利息,合計172,000元到208,000元。
如果以一年360天、共36期換算,單利年利率高達288%到432%。
而且有些地下錢莊還會先扣利息、手續費、車馬費或其他名目費用,讓借款人實際拿到的金額比契約本金更少。
法院案例:借3萬元,實際只拿到6,000元
臺灣新北地方法院2025年12月30日一件重利案件判決指出,借款人名義上借3萬元,但扣除利息、聯徵費、車馬費等款項後,實際只收到6,000元。
對方還約定每10天收取9,000元利息。
法院依實際取得金額及約定利息計算,認定換算年利率高達5,400%。
這是特定司法案件,不能當成整體高利貸市場行情,但也反映短期收息與預扣費用可能造成的嚴重負擔。
依《刑法》第344條,利用他人急迫、輕率、無經驗或難以求助的處境,取得與本金顯不相當的利益,可能構成重利罪。
而一般私人金錢借貸依《民法》第205條,約定年利率超過16%的部分無效。是否另外成立刑事犯罪,仍須依具體行為及證據判斷。
三、合法當舖:年利率最高30%,還有倉棧費
合法當舖主要接受黃金、名錶、機車、汽車等動產質當,借款額度通常依物品價值決定。
對需要短期周轉、手上有質當物的人來說,當舖是一種合法借款管道。
依《當舖業法》第11條,當舖年利率最高30%。
另外,第20條規定,當舖可以收取利息及倉棧費,其中倉棧費最高不得超過收當金額5%,並禁止收取其他名目費用。
例如借10萬元,以年利率30%計算,借滿3個月,利息為7,500元。
若另外依法收取5,000元倉棧費,合計費用為12,500元。
這是採法定上限的假設試算,實際收費應以當票及合法計算方式為準。
當舖還有一項重要規定,就是「流當」。
依《當舖業法》第21條,滿當期限至少3個月,期限屆滿後5日內仍可取贖或付清利息順延。屆期未辦理,質當物所有權可能依法移轉給當舖。
另外,合法當舖的質當業務以動產為擔保,房屋、土地屬於不動產,適用的是其他抵押權制度。
四、合法私人借貸:年息16%是一般約定利率上限
私人借貸包括親友借款、個人金主放款等,只要符合法律規定,私人之間借錢本身是合法的。
這種借款方式比較有彈性,借多少、借多久、如何還款,以及是否需要抵押品,都可以由雙方依法約定。
不過,利息仍有法律限制。
依《民法》第205條,一般借貸約定年利率超過16%的部分無效。
例如借100萬元,約定年息16%,借滿一年,以單利計算,利息就是16萬元。
如果契約約定年息24%,一年名義利息為24萬元,其中超過16%的8萬元,其利息約定依法無效。
《民法》第206條也規定,債權人不得利用折扣或其他方式,巧取超過法定限制的利益。
私人借貸另一個值得注意的地方,就是房屋抵押設定。
有些民間金主會要求借款人設定普通抵押權或最高限額抵押權,甚至另外簽立本票、保證書或授權文件。
借款前應確認真正的債權人、實際撥款金額、抵押權設定金額及還款條件,避免後續發生產權爭議。
五、融資公司:借款方式多元,總費用要算清楚
融資公司常見業務包括汽車融資、機車融資、設備融資、商品分期及應收帳款收買,部分業者也承作不動產相關融資。
有些人因為銀行貸款額度不足,或信用條件不符合銀行要求,會轉向融資公司。
融資公司的審核方式較多元,有些重視收入與信用,有些則看擔保品價值及資金用途。
不過,融資公司提供的商品種類很多,適用的法律也不同。
如果屬於一般金錢借貸,原則上適用《民法》第205條的約定利率規定;如果是分期買賣、租賃或其他融資商品,則須依實際交易性質判斷。
因此,借款人應同時確認名目利率、手續費、每期繳款金額、總還款額,以及提前清償費用。
2026年已有38家融資租賃業者納入金保法
金管會分三階段將38家融資租賃業者的特定自然人融資業務納入《金融消費者保護法》。
| 生效日期 | 納管家數 |
|---|---|
| 2025年9月15日 | 13家 |
| 2026年3月15日 | 13家 |
| 2026年9月15日 | 12家 |
| 合計 | 38家 |
符合公告適用條件的業者,須遵守利率與費用揭露、業務招攬及債務催收等相關規定。
民眾發生符合金保法適用範圍的消費爭議,也可以循金融消費評議中心的申訴與評議程序處理。
但其他未列入公告的融資公司,以及不同類型的融資商品,仍須個別確認適用的法律與保障範圍。
六、銀行借款:利率依個人條件決定,審核較完整
銀行是一般民眾最熟悉的借款管道,包括信用貸款、房屋貸款及企業貸款。
銀行核貸時,會看借款人的工作收入、信用紀錄、既有負債、還款能力與擔保品。
信用條件較好、收入穩定的人,通常較有機會取得符合需求的貸款條件;但實際利率與額度仍依銀行審核結果決定。
銀行的特色是受到較完整的金融監管,貸款契約、費用揭露及消費者申訴都有相關制度。
不過,銀行貸款也可能產生開辦費、帳戶管理費及提前清償違約金。
因此,比較貸款時,除了看利率,也要看「總費用年百分率」,才能了解整體借款成本。
如果使用房屋抵押貸款,長期無法還款,銀行仍可能依法聲請拍賣抵押房屋。
七、同樣借10萬元、90天,五種管道利息差多少
為了讓借款成本更容易比較,以下統一假設借款本金10萬元、期間90天、本金不變,並且沒有其他手續費或違約費用。
年利率試算統一採一年360天換算,地下錢莊則依每10天一期、共9期計算。
| 借款管道 | 假設計息條件 | 90天利息 |
|---|---|---|
| 地下錢莊高利貸 | 每10天收8,000~12,000元 | 72,000~108,000元 |
| 合法當舖 | 年息30% | 7,500元 |
| 合法私人借貸 | 年息16% | 4,000元 |
| 融資公司 | 假設年息10% | 2,500元 |
| 銀行 | 假設年息4% | 1,000元 |
假設試算說明:所有管道均以借款10萬元、90天、單利、本金不變為比較基礎。銀行4%、融資公司10%為示範條件,並非市場平均利率;私人借貸16%、當舖30%是相關法定利率上限;地下錢莊收費則為特定高利情境。實際年利率換算方式及費用依契約與法律規定認定。
從試算可以看出,同樣借10萬元,銀行假設年息4%,90天利息是1,000元;地下錢莊若每10天收取8,000元到12,000元,90天累計利息就可能達72,000元到108,000元。
兩者的假設利息支出差距高達71,000元到107,000元。
而且地下錢莊如果還有預扣費用,實際拿到手的資金更少,換算後的借款成本可能進一步提高。
這些高額收費並不表示債權人可以依法請求全部金額。超過法定限制的利息約定,仍須依民法及相關法律判斷效力。
八、拿房子抵押借款,還要確認設定金額與債權人
借款成本之外,以房屋作為擔保還涉及產權風險。
2026年10月7日,新北市政府地政局公布板橋地政事務所成功攔阻一起疑似房產詐騙案件。
一名婦人原本只需要借款100萬元,辦理私人抵押權設定時,地政人員發現說法異常,進一步關懷查證。
婦人的丈夫也因先前申請「地籍異動即時通」,收到抵押權設定通知,及時向地政事務所反映。
婦人後續向銀行確認,才發現設定契約上的權利人是地下錢莊,而且原本借款需求只有100萬元,契約記載的擔保債權金額卻達200萬元。
最後婦人決定取消設定,地政事務所依法駁回登記申請,保住房產。
這起案例也提醒屋主,借款契約和抵押權設定契約一定要分開確認。
抵押權設定金額高於實際借款本金,本身不當然違法,也不會讓借款人自動欠下全部設定金額。
但抵押權一旦完成設定,債權人就可能在符合法定條件時,透過法院拍賣抵押房屋受償。
尤其是最高限額抵押權,還可能涉及約定範圍內後續發生的債務,更要確認擔保範圍及債權確定條件。
九、借款前先確認5件事,避免利息與產權糾紛
| 查核項目 | 主要確認內容 |
|---|---|
| 實際拿到多少錢 | 借款本金、預扣費用、實際入帳金額 |
| 利息怎麼計算 | 年息、月息、10天一期、計息方式 |
| 總共要還多少 | 全部利息、手續費、分期總額、違約金 |
| 擔保品如何處理 | 流當、抵押權、強制執行及拍賣 |
| 還清後如何結案 | 清償證明、抵押權塗銷及相關文件返還 |
借款人應保留契約、轉帳紀錄、繳款證明及費用明細。
如果房屋要設定抵押權,應由獨立律師或合法地政士協助審閱契約,並確認抵押權人與實際債權人的關係。
已有房屋的民眾也可以免費申請「地籍異動即時通」。當名下房屋發生抵押權設定等特定登記案件,系統會在收件及完成登記時發送通知。
自2026年8月1日起,民眾也可使用完成網路註冊的健保卡線上申辦,或至全國任一地政事務所臨櫃辦理。
阿明提醒:借錢先看總成本,拿房子抵押更要保護產權
銀行、融資公司、合法當舖、私人借貸及地下錢莊,雖然都可能提供資金,但借款成本和法律保障差異很大。
銀行有完整的金融監管及授信制度;融資公司提供多元的分期與融資方式;合法當舖主要以動產質當;合法私人借貸則由雙方依法約定借款條件。
地下錢莊高利貸的風險,在於短期高額收息、預扣費用及可能涉及的非法催收。即使借款金額只有10萬元,持續支付高額利息,也可能很快造成嚴重的財務負擔。
阿明提醒,借錢前最重要的是確認實際拿到多少錢、最後合法應付的總金額,以及還款發生困難時會影響哪些財產。
尤其拿房子抵押借款,還要確認抵押權人身分、設定金額與擔保範圍。清償後也應完成抵押權塗銷登記,才能保障房屋產權。
地下錢莊、地下錢莊利息、高利貸10天一期、私人借貸、民間借款、合法當舖、當舖利息30%、融資公司借款、銀行借款、借款利率比較、民法年息16%、借款成本、房屋抵押借款、私人抵押權、最高限額抵押權、地籍異動即時通。
資料來源:
資料查核日期:2026年11月7日。
共 0 則留言