









房貸對保|利率、年限、寬限期、違約金一次看懂
文/賣厝阿明 知識+
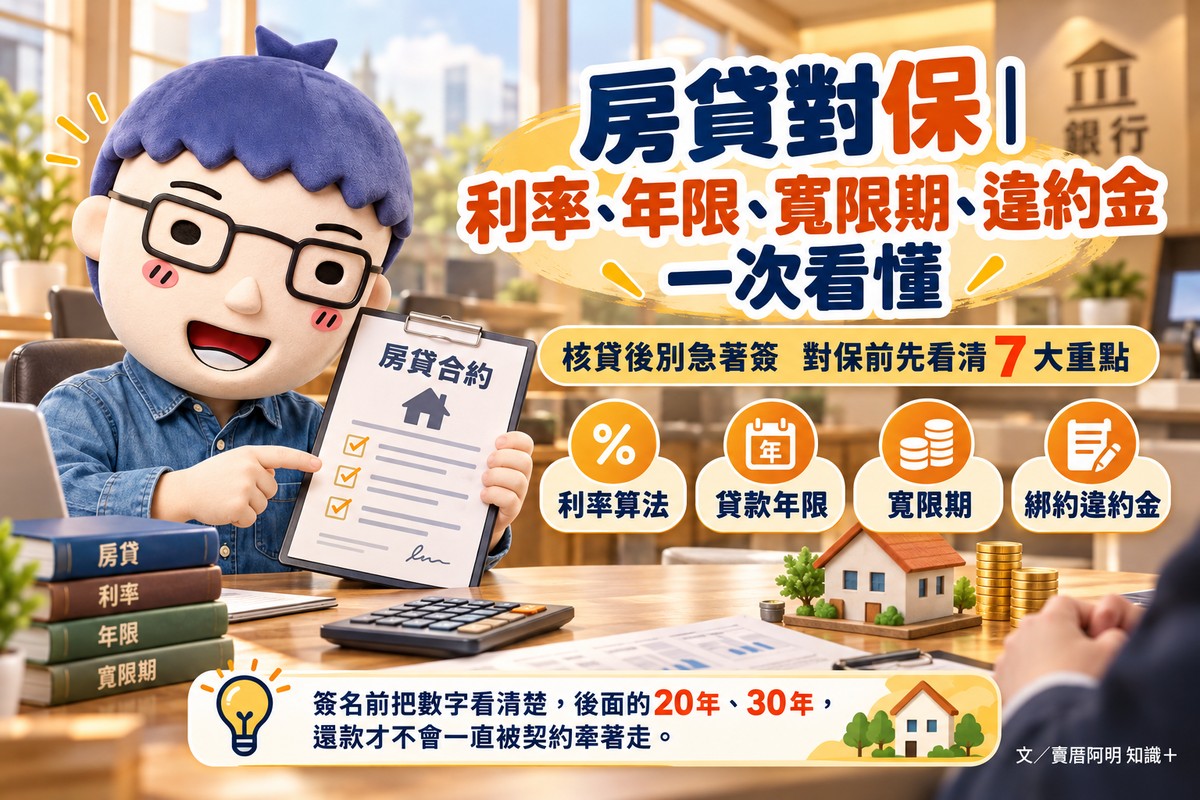
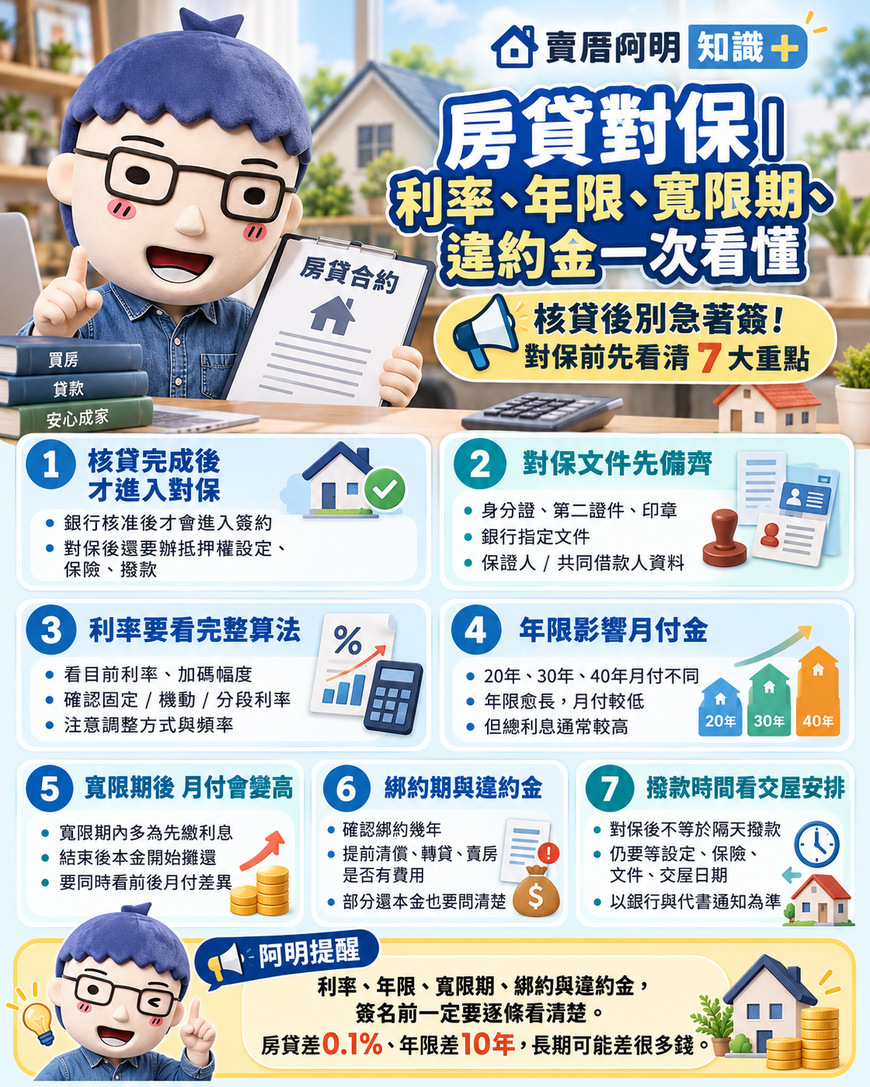
房貸核准後,正式撥款前還有一道重要程序,就是「對保」。
對保主要是由銀行確認借款人身分,再把核准的貸款金額、利率、年限、還款方式、寬限期及其他條件寫進契約,由借款人確認後簽署。
阿明提醒,房貸一繳可能就是20年、30年甚至40年,對保當天一定要把每一個條件看清楚。
一、核貸完成後 才進入對保
銀行收到房貸申請後,會先做房屋鑑價,再審查收入、負債、信用及還款能力。
核准之後,銀行會通知借款人簽約,也就是一般說的對保。
完成對保後,還要辦理抵押權設定、住宅火災及地震基本保險,再配合交屋時間安排撥款。
所以銀行通知「核准」,和房貸真正撥款,中間還有幾個程序。
二、對保文件依銀行通知準備
各家銀行要求的文件不完全相同。
常見資料包括:
- 身分證
- 第二證件,例如健保卡或駕照
- 印章
- 銀行指定文件
- 保證人或擔保物提供人的相關證件
如果案件有保證人、共同借款人或其他特殊條件,銀行還可能要求額外資料。
對保前先照銀行提供的清單準備,可以減少補件時間。
三、利率要看完整計算方式
房貸利率通常不只是一個固定數字。
有些房貸採指標利率加碼,有些採分段利率,未來指標利率調整後,實際房貸利率也可能跟著變動。
對保時要確認:
目前利率、加碼幅度、利率調整方式及調整頻率。
例如現在核准2.6%,還要進一步確認這個2.6%是固定利率、機動利率,還是前幾年優惠後會再調整。
把利率計算方式看清楚,比只記一個「2點多%」更重要。
四、貸款年限會直接影響月付金
同樣貸款1,000萬元,20年、30年、40年的月付金都不同。
貸款年限拉長,每月還款壓力會降低,但總利息通常也會增加。
對保時除了看每月繳多少,也要一起看整個貸款期間的總利息。
阿明建議,月付金最好控制在家庭可以長期負擔的範圍,不要只靠拉長年限壓低眼前月付。
五、寬限期結束後 月付金會增加
有寬限期的房貸,前幾年通常先繳利息,本金暫時不攤還。
寬限期結束後,本金開始一起攤還,每月付款金額就會提高。
因此,對保時要把兩個數字一起確認:
寬限期內月付多少,寬限期結束後月付多少。
央行信用管制下,部分購屋貸款還有不得提供寬限期的限制,實際仍要依貸款用途及個案條件判斷。
六、綁約期與違約金要先看
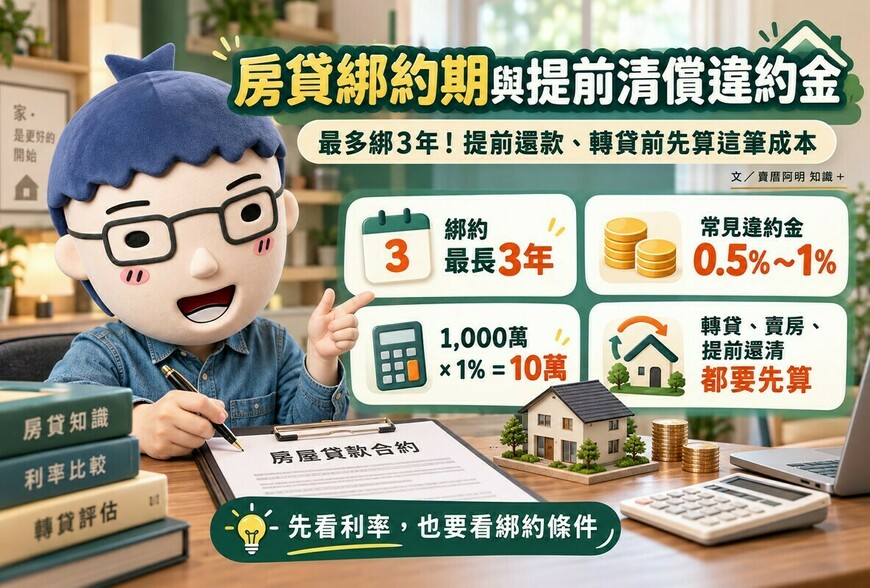
房貸有些會設定限制清償期間,也就是一般常說的綁約期。
在綁約期間內,如果提前全部還清、轉貸或賣房辦理抵押權塗銷,可能要支付提前清償違約金。
對保時要確認:
綁約幾年、部分還本金有沒有費用、全部清償怎麼計算、轉貸或賣房會不會產生違約金。
這些條件都會直接影響未來換屋、轉貸及資金調度。
七、對保完成後 撥款時間看交屋安排
對保完成,不代表隔天房貸一定撥款。
銀行還要等抵押權設定完成、保險文件備妥,再配合代書與買賣雙方約定的交屋日期安排撥款。
實際時間會受到:
- 抵押權設定
- 文件是否完整
- 保險作業
- 交屋日期
- 銀行內部流程
影響。
因此,對保後的撥款時間,直接以承辦銀行及代書通知為準。
阿明提醒
房貸對保就是把銀行核准條件正式寫進契約。
利率、年限、寬限期、還款方式、綁約期間及提前清償違約金,都要在簽名前確認清楚。
阿明提醒,房貸條件差0.1%、貸款年限多10年、寬限期有沒有、綁約怎麼算,長期下來都可能差很多錢。
簽名前把數字看清楚,後面的20年、30年,還款才不會一直被契約牽著走。
關鍵字: 房貸對保、房貸流程、對保文件、房貸核貸、房貸撥款、房貸利率、房貸寬限期、房貸年限、提前清償違約金、房貸綁約、抵押權設定、賣厝阿明知識+
共 0 則留言