









【賣厝阿明知識+】搞懂授信5P原則 貸款不再被打槍!
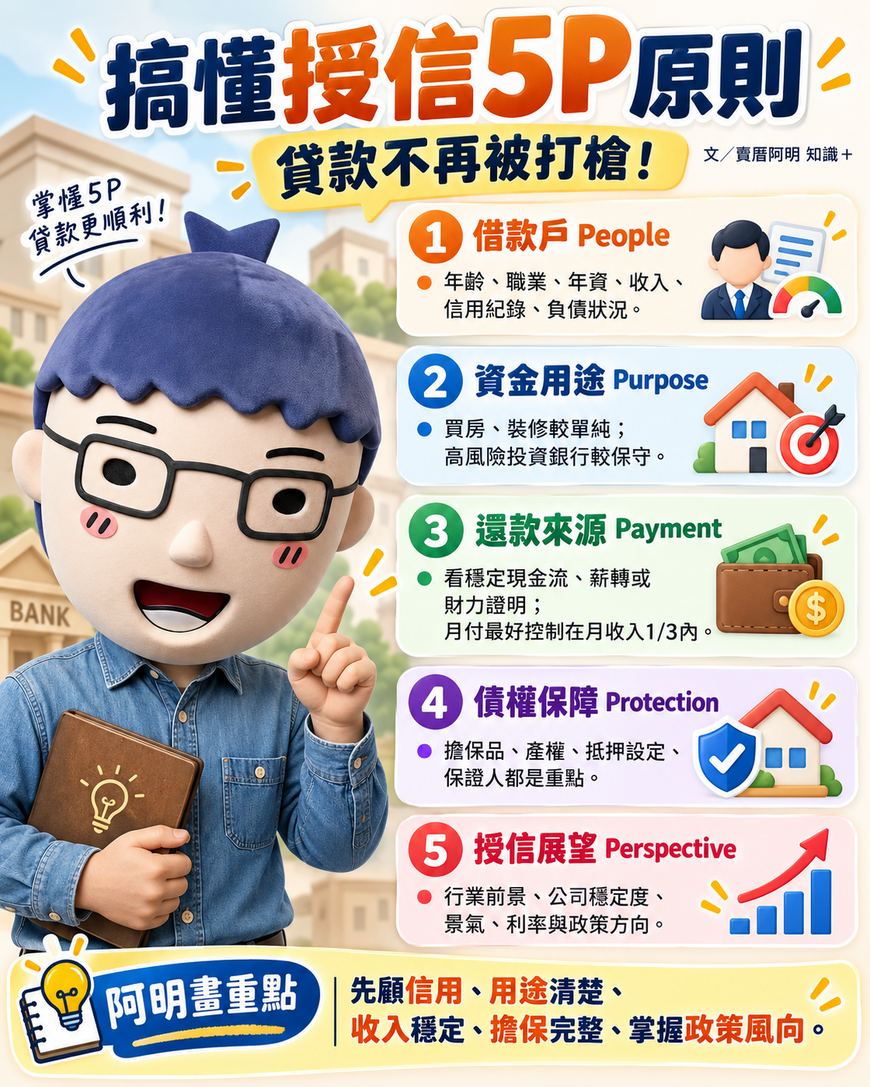
很多粉絲問阿明,為什麼我薪水不錯、工作也穩定,房貸卻被銀行打槍?其實啊,銀行審核貸款不是只看你一個月賺多少,而是有一套完整的評估邏輯,叫做授信5P原則。今天阿明就用最白話的方式,帶你一次搞懂這5個P,以後去銀行談貸款,心裡就有底了!
什麼是授信5P?
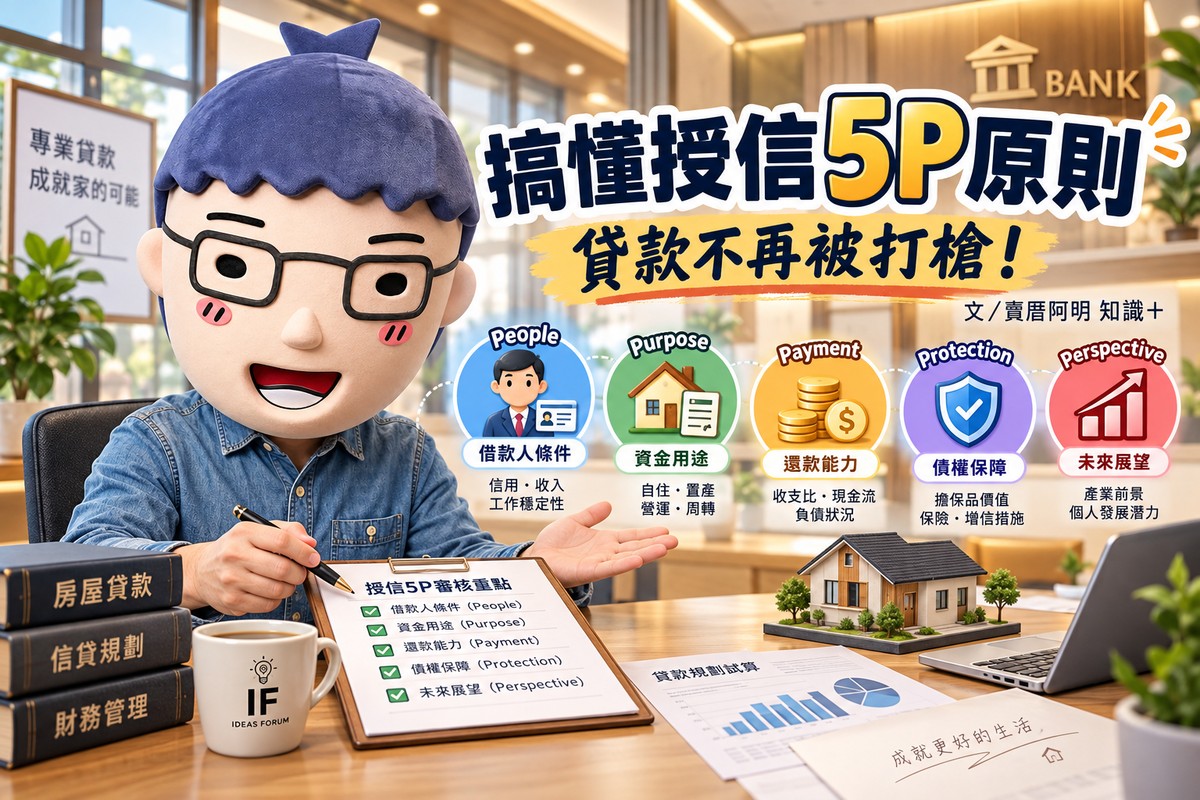
簡單說,就是銀行借錢給你之前,會從五個角度來評估風險。這五個P分別是:
-
借款戶(People)-你是誰?
-
資金用途(Purpose)-你借錢要幹嘛?
-
還款來源(Payment)-你怎麼還錢?
-
債權保障(Protection)-萬一還不出來怎麼辦?
-
授信展望(Perspective)-未來看起來穩不穩?
這五個面向環環相扣,銀行會綜合打分數,決定要不要借你、借你多少、利率多少。以下阿明一個一個解釋。
P1:借款戶(People)-你是誰?
銀行第一個看的就是「你這個人」。包括你的年齡、職業、年資、收入、信用紀錄、負債狀況,甚至有沒有按時繳卡費、有沒有被強制停卡過。
阿明常說:「信用就像第二張身分證。」如果你平常信用卡都只繳最低應繳、動不動就遲繳,銀行對你的信任感就會打折。所以,想貸款前,先把自己的信用顧好,這是最基本的第一步。
P2:資金用途(Purpose)-你借錢要幹嘛?
再來,銀行會問:「你借這筆錢要做什麼?」是買房、裝修、做生意、還是還債?不同的用途,銀行評估的風險不一樣。
一般來說,買房貸款因為有房子當擔保品,銀行比較願意借;但如果你是要借錢去玩股票、投資高風險商品,銀行通常會說NO。所以,申請貸款時,老實說明用途,並且選擇銀行願意接受的項目,過關機率才會高。
P3:還款來源(Payment)-你怎麼還錢?
這是最核心的一點。銀行會看你的穩定現金流從哪裡來。如果是受薪族,就看薪轉紀錄、扣繳憑單;如果是自營商,就看401報表、財力證明。
阿明提醒:收入不等於還款能力。銀行會算你的「負債比」,也就是每月還款金額占月收入的比例。一般來說,房貸月付最好不要超過月收入的三分之一,超過了銀行就會擔心你吃緊。
P4:債權保障(Protection)-萬一還不出來怎麼辦?
銀行借你錢,當然要保障自己。所以會要求提供擔保品(例如房子、土地)或保證人。擔保品價值夠不夠、產權清不清楚、有沒有設定抵押,都是重點。
如果你是買房貸款,房子本身就是擔保品,銀行會鑑價、設定抵押權。如果你沒有擔保品,銀行可能要求你找一個信用良好的保證人,或者提高利率來降低風險。
P5:授信展望(Perspective)-未來看起來穩不穩?
最後,銀行會看整體環境和你的未來性。包括你從事的行業前景好不好、公司穩不穩定、整體經濟環境如何。比如說,如果你在AI產業、半導體業,銀行會覺得未來還款能力相對樂觀;如果你在夕陽產業,銀行可能就比較保守。
另外,央行打炒房、信用管制、利率走勢,也會影響銀行對房貸的態度。所以,了解當下的政策風向,也很重要。
阿明畫重點
-
借款戶:信用要顧,別遲繳。
-
資金用途:買房最單純,投資高風險別碰。
-
還款來源:穩定收入+負債比控制好。
-
債權保障:擔保品要夠,保證人要有力。
-
授信展望:選對行業,看準時機。
阿明總結
搞懂授信5P,你就不會再被銀行牽著鼻子走。下次去談貸款前,先拿這5個P自我檢查一遍,看看自己哪裡弱、哪裡可以補強。補強之後再去申請,過關機率自然大大提升!
如果你覺得這篇實用,記得分享給正在為貸款煩惱的朋友。有任何問題,也歡迎留言問阿明,我們下次見!
#賣厝阿明 #授信5P #房貸 #貸款 #信用 #負債比 #銀行審核 #懶人包
共 0 則留言