






勞保65歲才能領全額!60歲提前領終身少20% 月領差4,259元、5年少領25.5萬
勞保65歲才能領全額!60歲提前領終身少20% 月領差4,259元、5年少領25.5萬
【M傳媒/房產中心報導】
準備退休的勞工注意!2026年起,勞保老年年金法定請領年齡正式提高至65歲,勞保年資滿15年的勞工,最早可以提前5年、60歲開始請領,但代價是每月年金減少20%,而且減額比例會持續適用,到了65歲也不會自動恢復全額。
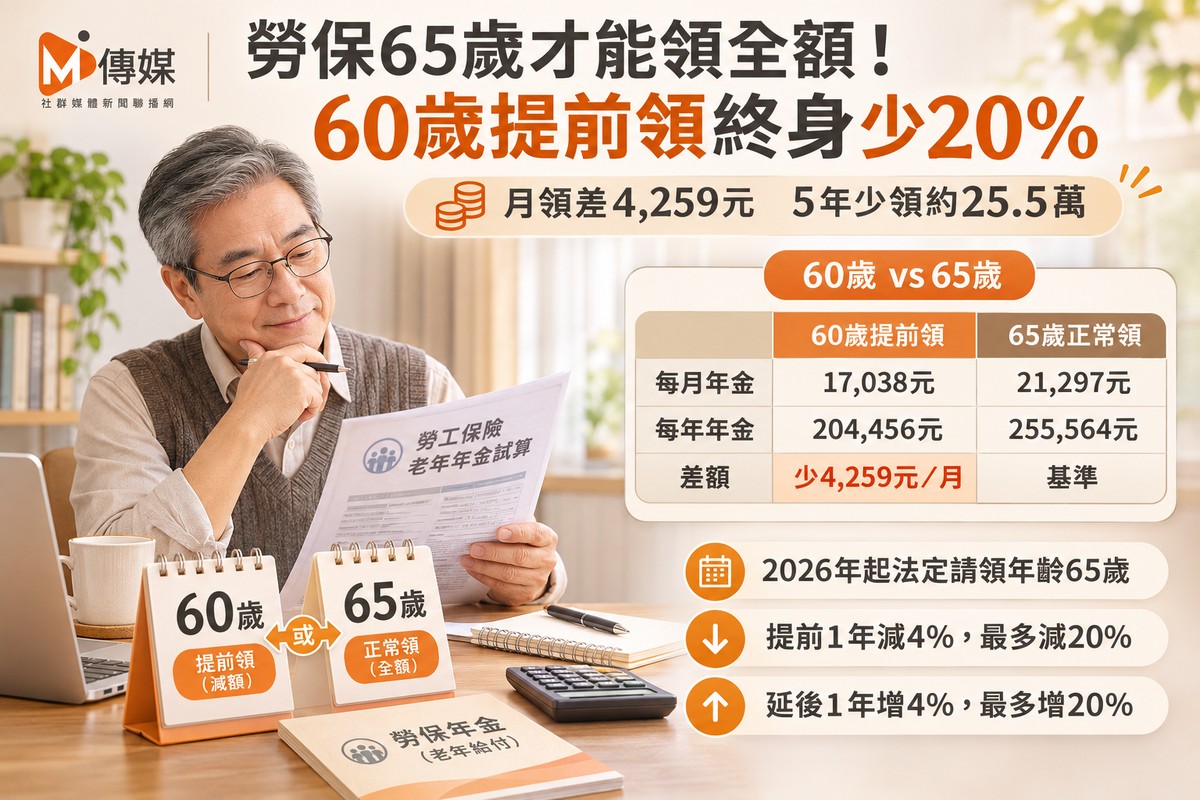
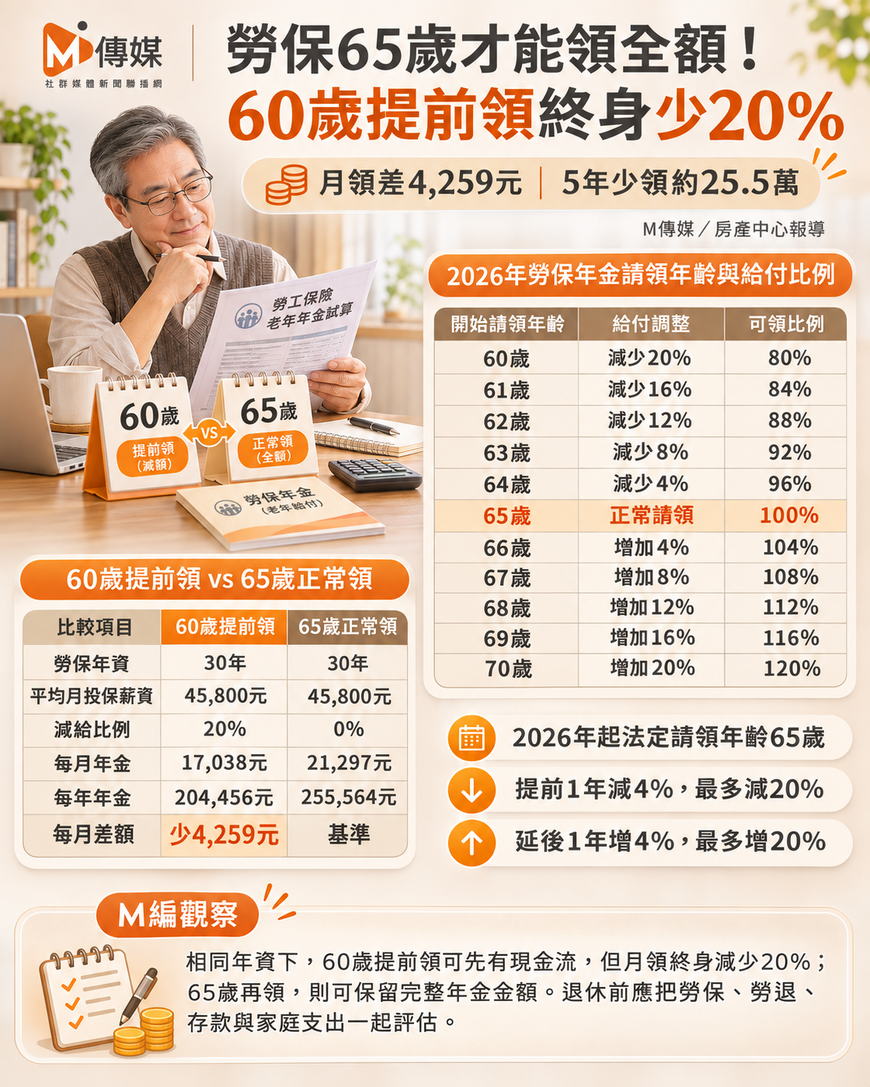
按照勞保最高月投保薪資45,800元、投保年資30年試算,60歲提前領每月約17,038元,65歲領每月21,297元,兩者每月差4,259元,一年相差約5.1萬元。
2026年正式提高至65歲 提前一年扣4%
根據《勞工保險條例》第58條及第58條之2,勞保老年年金法定請領年齡採逐步提高制度,2024年至2025年為64歲,2026年起提高至65歲。
勞保年資滿15年、符合資格並辦理離職退保的勞工,可以提前最多5年請領,每提前一年減少4%,最多減少20%。
相反地,符合正常請領條件後延後申請,每延後一年增加4%,最多增加20%。
表一:2026年勞保年金請領年齡與給付比例
| 開始請領年齡 | 給付調整 | 原計算年金可領比例 |
|---|---|---|
| 60歲 | 減少20% | 80% |
| 61歲 | 減少16% | 84% |
| 62歲 | 減少12% | 88% |
| 63歲 | 減少8% | 92% |
| 64歲 | 減少4% | 96% |
| 65歲 | 正常請領 | 100% |
| 66歲 | 增加4% | 104% |
| 67歲 | 增加8% | 108% |
| 68歲 | 增加12% | 112% |
| 69歲 | 增加16% | 116% |
| 70歲 | 增加20% | 120% |
這項比例適用於法定請領年齡為65歲的勞工,部分較早出生的勞工仍依其出生年次認定。
同樣30年勞保年資 60歲與65歲每月差4,259元
以勞保年資30年、最高60個月平均月投保薪資45,800元計算,依較有利的年金公式,原計算金額為:
45,800元 × 30年 × 1.55%=21,297元。
假設勞工60歲離職退保,分別選擇60歲提前領取,或等到65歲才開始領,且投保年資及平均投保薪資都相同,結果如下。
表二:60歲提前領與65歲正常領的金額比較
| 比較項目 | 60歲提前領 | 65歲正常領 |
|---|---|---|
| 勞保年資 | 30年 | 30年 |
| 平均月投保薪資 | 45,800元 | 45,800元 |
| 減給比例 | 20% | 0% |
| 每月年金 | 17,038元 | 21,297元 |
| 每年年金 | 204,456元 | 255,564元 |
| 每月差額 | 少4,259元 | 基準 |
註:以上為假設試算,金額按元四捨五入,未計入未來年金調整及其他因素,實際給付以勞保局核定為準。
早領5年先拿102萬元 65歲後每年少領5.1萬
提前請領雖然每月金額較少,但能提前5年領到退休金。
按照上述假設,60歲開始領,每月17,038元,到65歲時已累計領取約102.2萬元。
選擇65歲才領的勞工,前5年沒有這筆收入,但65歲之後,每個月可以多領4,259元。
若維持相同給付金額,且暫時忽略年金調整、資金時間價值等因素,兩種方案的累計領取金額約在85歲時追平。
這也代表,退休金領得早與每月領得多,各有不同的現金流安排,累計金額也會隨實際領取期間改變。
提前領少20%會持續適用 勞退新制則是另一筆錢
勞保局提醒,提前請領的減給比例一經核定就固定,到了65歲仍按減給比例計算。
另外,勞保老年年金與勞工退休金新制屬於不同制度。勞退新制原則上滿60歲就可以申請領取個人專戶退休金,與勞保65歲正常請領年齡分開計算。
勞保年資未滿15年、須併計國民年金年資才能符合年金資格者,原則上必須滿65歲才能申請,也不適用提前減給或延後增給制度。
M編觀察:
勞保老年年金屬於終身給付制度。對準備退休的勞工而言,請領年齡會直接影響每月固定收入,也會影響退休初期的生活資金安排。
以30年年資、平均投保薪資45,800元試算,60歲提前領,每年約20.4萬元;65歲正常領,每年約25.6萬元。
相同年資下,提前5年領取,月領金額減少20%;等到65歲再領,則可保留正常計算的年金金額。
退休前除了確認勞保投保年資,也應把個人存款、勞退專戶、家庭支出及預計退休時間一起計算,才能掌握未來每月真正可用的生活費。