





土地增值稅|一生一次、一生一屋、重購退稅3大優惠 5年內賣房、出租、遷戶籍恐被追稅
文/賣厝阿明 知識+
賣房子除了房地合一稅,土地增值稅也是屋主重要的稅務成本。一般土地增值稅採20%、30%、40%累進稅率,符合自用住宅用地條件者,可適用10%優惠稅率。
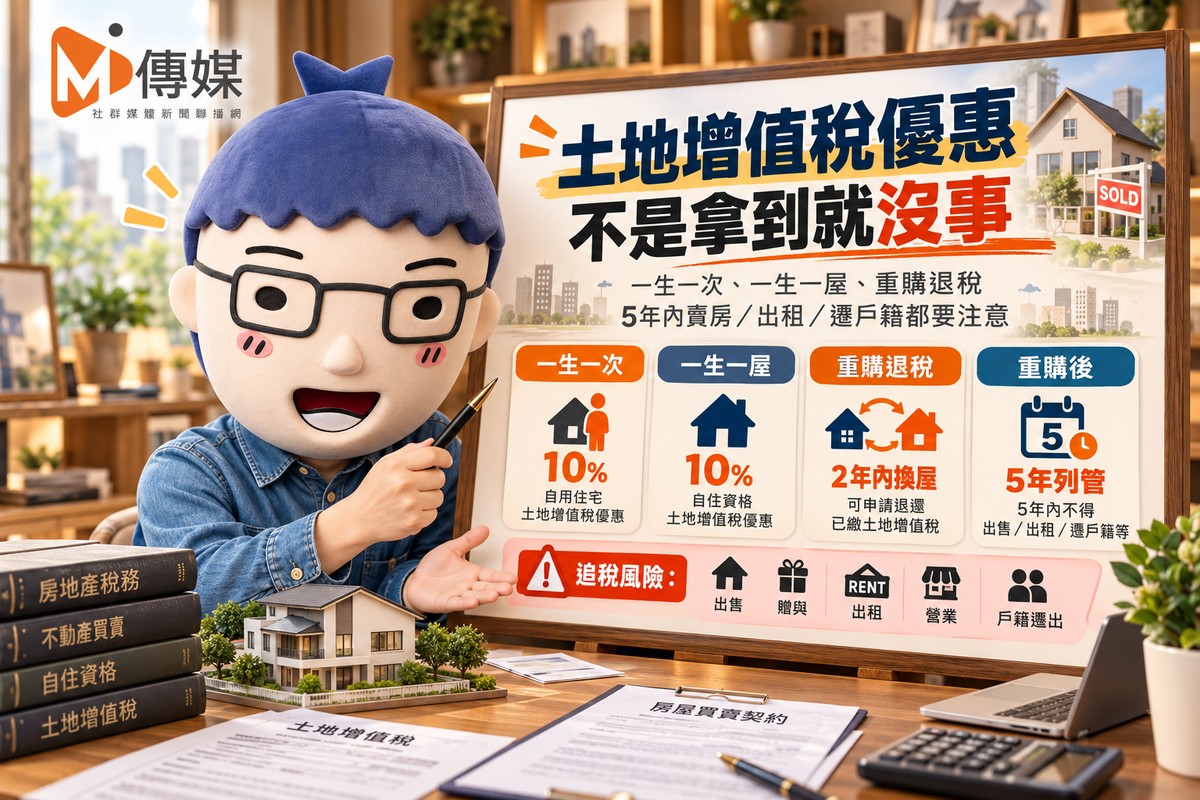
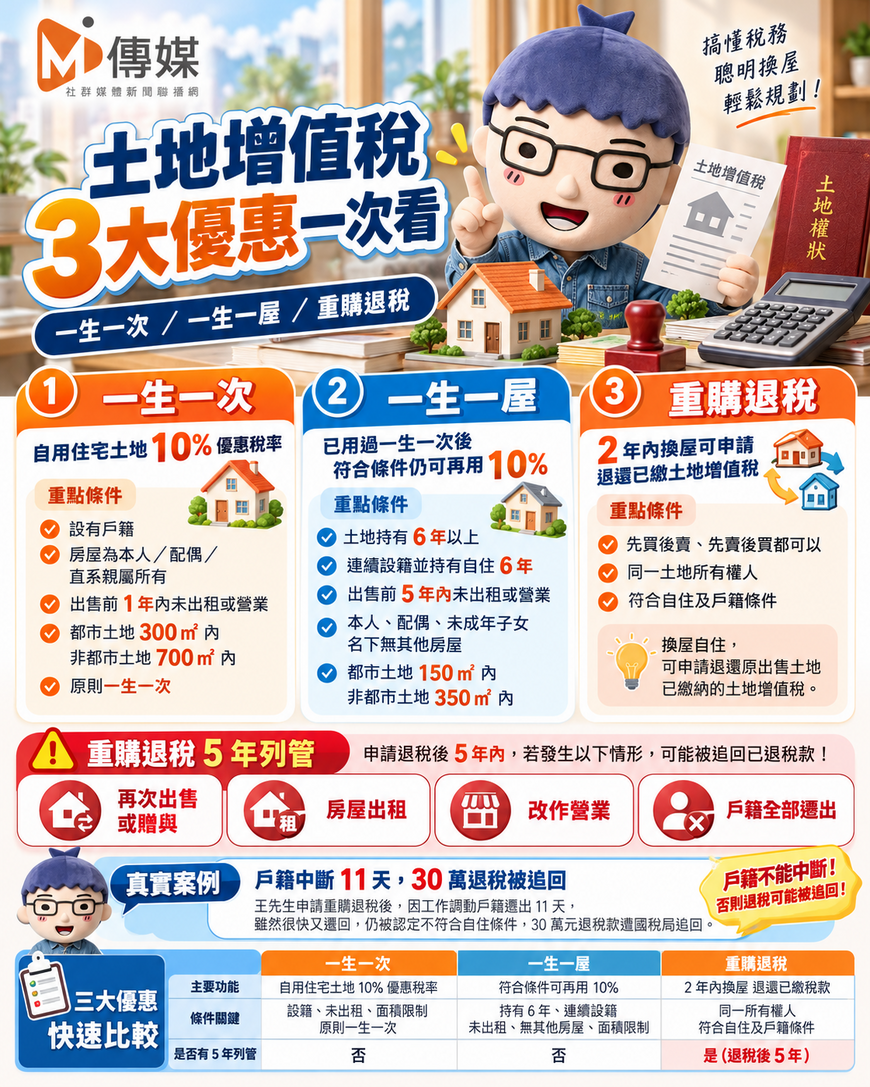
阿明整理三項常見節稅制度,包括「一生一次」、「一生一屋」及「重購退稅」,讓屋主在賣房、換屋前掌握適用條件。
一、一生一次|自用住宅土地享10%稅率
每位土地所有權人原則上可使用一次自用住宅用地10%優惠稅率。
主要條件包括:
-
本人、配偶或直系親屬在該地辦妥戶籍登記。
-
地上房屋為本人、配偶或直系親屬所有。
-
出售前1年內沒有出租或供營業使用。
-
都市土地300平方公尺、非都市土地700平方公尺以內部分。
-
建築完成未滿1年的房屋,另須符合房屋評定現值規定。
一生一次優惠沒有連續設籍6年的限制,但仍須符合自用住宅的實際使用條件,並於規定期限內提出申請。
二、一生一屋|用過優惠還能再申請
已使用過一生一次優惠的屋主,日後出售符合條件的自用住宅用地,仍可再次適用10%稅率。
不過,一生一屋的條件更嚴格。
出售時,本人、配偶及未成年子女名下須沒有該自用住宅以外的房屋;出售土地須持有6年以上,且本人、配偶或未成年子女在該地設籍並持有自用住宅連續滿6年。
另外,出售前5年內不得出租或營業;都市土地面積上限150平方公尺,非都市土地350平方公尺。
符合上述規定者,一生一屋優惠沒有使用次數限制。
三、重購退稅|2年內換屋可申請退還土增稅
屋主出售自用住宅用地後,2年內重購符合條件的自用住宅用地,可以申請退還部分或全部已繳納的土地增值稅,先買後賣也適用。
主要條件包括買賣土地所有權人為同一人、符合自住及戶籍要求,以及新購土地地價符合規定。
例如舊屋出售土地地價1,000萬元,繳納土地增值稅100萬元,出售後可供重購的地價為900萬元。
若新購土地地價1,500萬元,兩者差額為600萬元,超過原繳納稅額100萬元,符合其他條件即可申請退還100萬元。
這裡計算的是依法認定的土地地價,與房屋實際成交總價不同。
四、重購退稅5年列管|4種情況可能追回稅款
依《土地稅法》第37條,重購土地完成所有權登記後,將列管5年。
第一,出售或贈與房地。
5年內將重購土地再次出售、贈與子女,甚至贈與配偶,都涉及原退稅款追繳。
第二,將房屋出租。
一般出租、公益出租及社會住宅包租代管,均涉及改變重購自用住宅使用條件。
第三,改作營業用途。
將住宅改為店面、辦公室或其他營業場所,可能被認定不符合自用住宅規定。
第四,戶籍全部遷出。
本人、配偶及直系親屬全數遷出,導致戶籍中斷,可能失去自用住宅資格。
因子女就學、公務派駐國外等特殊原因遷出,若符合財政部函釋及實際自住等條件,另有免追繳規定。
五、真實案例|戶籍中斷11天 30萬元退稅被追回
臺南市政府財政稅務局2026年9月8日公布案例。
林先生2024年9月1日將戶籍遷入重購住宅,並順利取得30萬元土地增值稅重購退稅。
2026年3月4日,林先生將戶籍遷出,直到3月15日才將母親戶籍遷入。
由於中間出現11天戶籍空窗,導致原本的自用住宅條件中斷,稅務局因此追繳已退還的30萬元。
這起案例顯示,即使房屋仍由家人使用,列管期間的戶籍安排仍須符合規定。
阿明提醒|退稅拿到手,5年內仍要守住自住資格
一生一次及一生一屋,主要是出售自用住宅用地時適用10%優惠稅率;重購退稅則是符合換屋條件後,申請退還已繳納的土地增值稅。
三種制度可以依個別條件評估,但適用資格與申請方式不同。
2026年臺中市政府地方稅務局已於9月1日至11月30日辦理重購退稅案件清查,重點包括所有權移轉、出租、營業及戶籍異動。
阿明提醒,土地增值稅10%是針對依法計算的土地漲價總數額課稅,並非成交總價的10%。
出售舊屋前先確認優惠資格,購買新屋後持續維持5年自住條件,才能降低補稅與追稅風險。
三大優惠快速比較
|
比較項目 |
一生一次 |
一生一屋 |
重購退稅 |
|---|---|---|---|
|
主要功能 |
出售優惠稅率 |
再次適用優惠稅率 |
換屋退還已繳稅額 |
|
稅率/退稅 |
10% |
10% |
最高退還原已繳稅額 |
|
持有時間 |
無6年限制 |
土地持有6年以上 |
買賣相隔2年內 |
|
出售前出租限制 |
1年 |
5年 |
1年 |
|
使用次數 |
原則一次 |
符合條件可多次 |
符合條件可申請 |
|
後續列管 |
無重購5年列管 |
無重購5年列管 |
重購後5年 |
依據《土地稅法》第34條、第35條及第37條整理。表格為主要規則摘要,實際申請仍須符合設籍、房屋所有權、土地面積及其他法定條件。
關鍵字:土地增值稅、一生一次、一生一屋、重購退稅、土增稅10%、土地增值稅5年列管、自用住宅優惠稅率、戶籍遷出、重購退稅追繳、房屋出售稅費、換屋節稅、賣厝阿明知識+
共 0 則留言