







房客屋內死亡後怎麼處理|阿明整理事故屋揭露、求償、保險4大重點
文/賣厝阿明 知識+
出租房屋最難預料的風險之一,就是租賃期間發生死亡事故。
事故發生後,房東除了配合警方、消防及相關單位處理現場,後續還可能面臨清潔、修繕、重新出租,以及未來出售時的資訊揭露問題。
阿明提醒,民間常把發生特定死亡事故的住宅稱為「凶宅」,但法律上沒有一個看到有人死亡就全部套用的單一定義。真正要處理的,是事故性質、發生位置、房屋範圍、交易文件與實際損失。
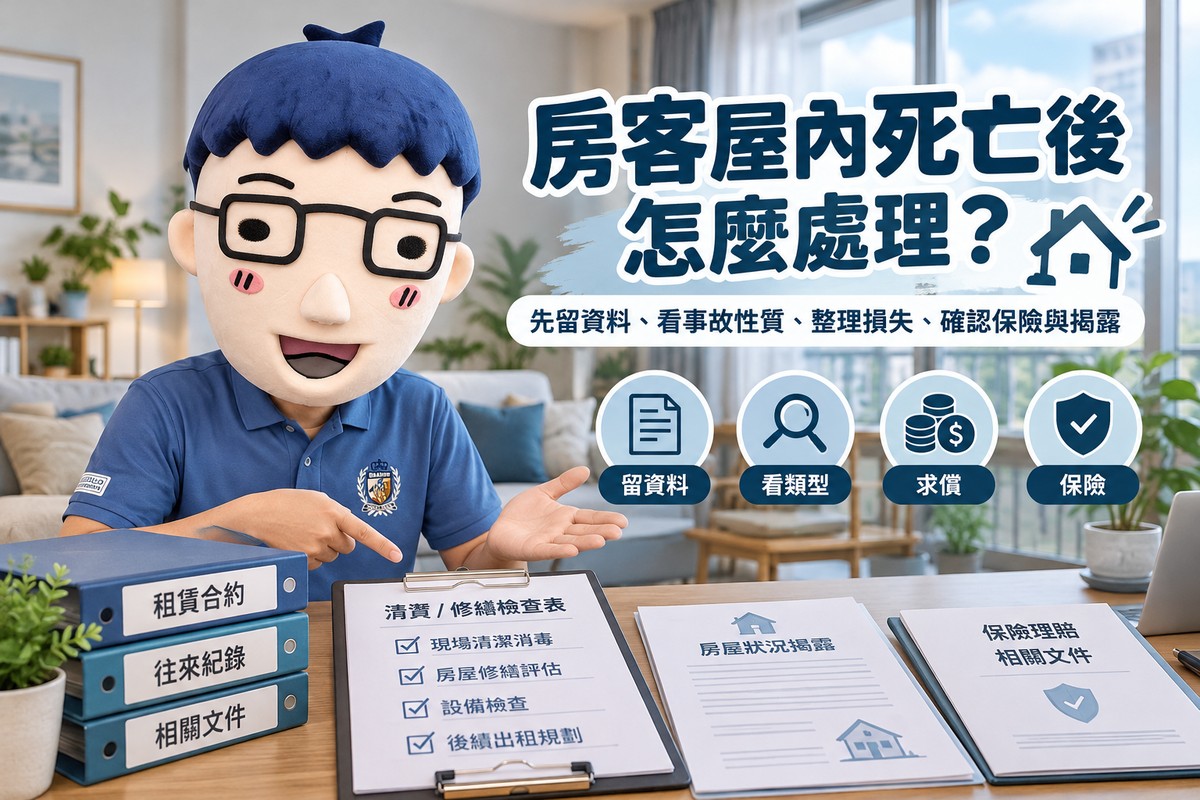
先把資料留完整
房屋發生死亡事故後,第一件事就是保存紀錄。
包括事故日期、發生位置、警方或消防相關資料、現場照片、特殊清潔、除臭、消毒、設備更換與修繕費用。
報價單、發票、付款紀錄也要一起留著。
這些資料之後不論是辦理保險理賠、主張損害,還是房屋再出租、出售,都可能用得到。
看事件類型與位置
內政部現行成屋交易文件,會要求揭露建物專有部分在產權持有期間,是否曾發生兇殺、自殺、一氧化碳中毒或其他非自然死亡;持有前如果知道曾發生,也要依規定揭露。
住宅租賃的現況確認內容,也有相同類型的非自然死亡揭露項目。
因此,自然老死、疾病死亡和兇殺、自殺等非自然死亡,在交易上的處理方式並不相同。
房東遇到事故後,先把事實資料整理完整,再依未來是出租還是出售,確認當時應使用的契約與揭露文件。
房價與租金損失證據
死亡事故可能影響房屋市場接受度,但沒有「一定跌20%」或「一定跌30%」的固定公式。
不同地區、屋況、事故類型、發生位置、時間經過與市場需求,都會影響價格。
房東如果主張損害賠償,也要回到實際損失來看。
例如特殊清潔、修繕、設備更換等支出,只要有單據與因果關係,證明會比較直接。
至於房價減損、租金損失等項目,還要看具體事件、責任歸屬及法院個案認定。
所以事故發生後,先把證據留好,比先估一個「凶宅跌價幾成」更重要。
保險要看條款
不少房東會投保住宅火災保險、住宅綜合保險或其他附加保障。
但死亡事故產生的特殊清潔費、租金中斷、設備損失或房屋價值減損,不代表每張保單都會賠。
不同商品的承保事故、除外責任、理賠項目與上限差很多。
出租住宅在投保前,可以直接確認:
特殊清潔是否承保。
租金損失是否承保。
出租用途是否符合保單條件。
事故造成的設備或裝潢損失怎麼認定。
真正需要的是看懂保單,不是只看有沒有買保險。
重新出租、出售都要保留事件紀錄
事故處理完後,房東可能繼續出租,也可能出售。
未來交易時,要依當時適用的不動產說明書、成屋現況確認或住宅租賃相關文件處理。
完整保留警方、清潔、修繕及其他資料,可以讓房東、房仲、地政士或法律專業人員比較容易判斷應揭露的範圍,也能降低後續爭議。
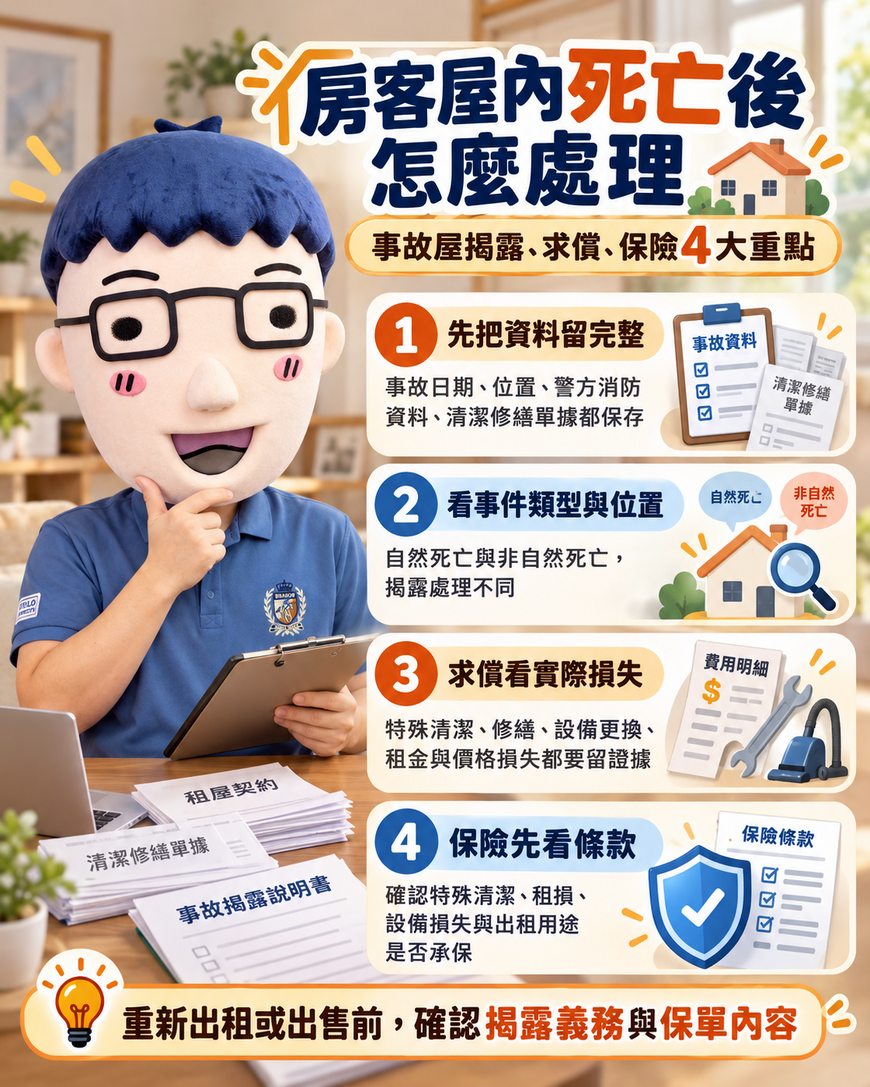
阿明提醒:事故屋處理先抓4件事
房客在屋內發生死亡事故,可以先把處理順序記住:
先配合相關機關處理現場。
再把事故、清潔與修繕資料留完整。
涉及求償時整理實際損失與證據。
重新出租或出售前確認揭露義務與保險條款。
死亡事故無法事先預測,但出租前把租約、屋況紀錄、保險與管理流程做好,事故真的發生時,房東會多很多處理空間。
事故屋最重要的不是先貼上「凶宅」標籤,而是把事實、損失、責任與後續交易資料完整留下。
關鍵字:房客屋內死亡、事故屋、凶宅、非自然死亡、凶宅揭露、房東求償、房東保險、出租住宅、房屋租賃、住宅保險、房東權益、租賃風險、賣厝阿明、賣厝阿明知識+
共 0 則留言