







房貸繳不出來先做4件事|協商、調整還款、轉貸、出售 別把房子拖進法拍
文/賣厝阿明 知識+
房貸一背就是20年、30年,這段時間可能碰到失業、收入下降、生意周轉、家庭支出增加,或是房貸利率一路往上。
很多房貸問題不是突然發生,而是現金流先開始變緊。
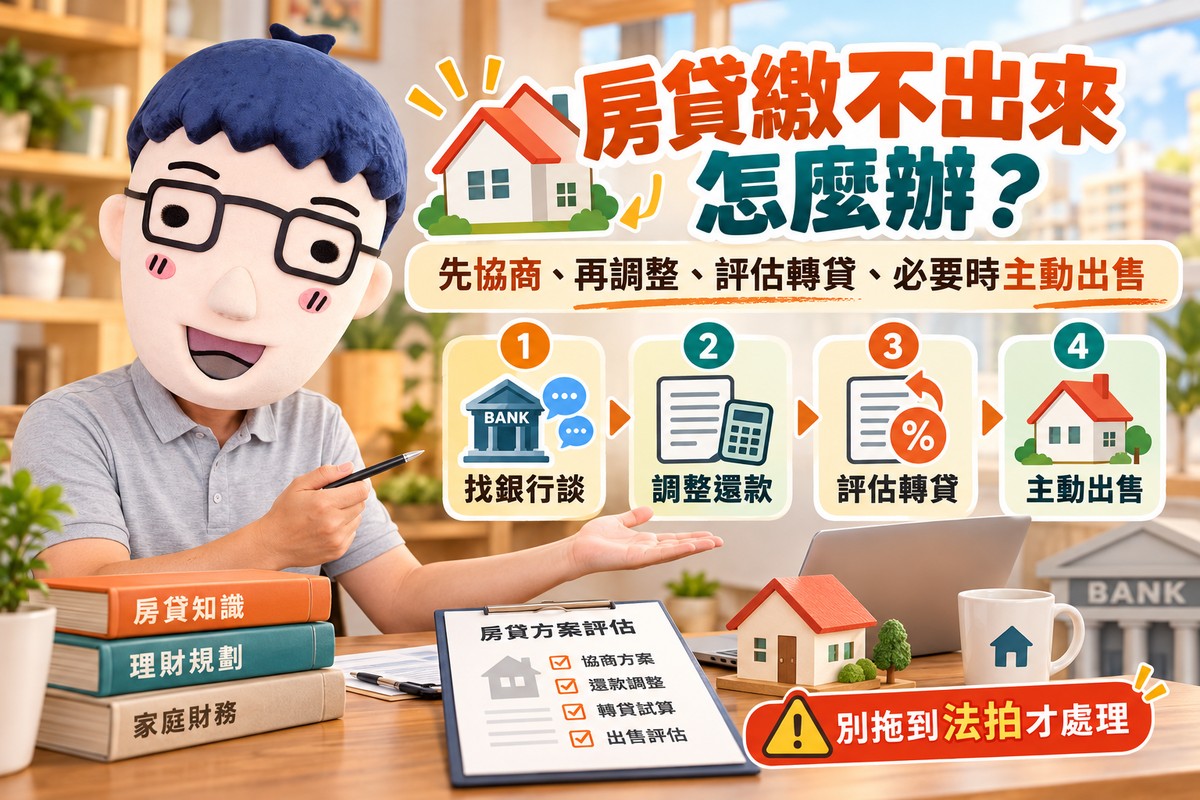
賣厝阿明提醒,房貸開始出現壓力時,處理順序可以先放在:
找銀行談、調整還款、評估轉貸、必要時主動出售。
越早處理,能選的路通常越多。
房貸壓力通常先從現金流出現
家庭財務開始出現下面幾種情況,就要提高警覺:
開始刷卡或借信貸繳房貸。
每個月持續提領存款過生活。
房貸占家庭收入比例越來越高。
工作或生意收入明顯下降。
每月固定支出已經超過收入。
這些都代表家庭的現金流正在變差。
房貸還能正常繳款時,信用紀錄通常還比較完整,跟銀行談延長年限、調整還款方式或轉貸,也比較有空間。
第一件事先找原銀行談
已經預期下一期或未來幾個月房貸會開始吃力,可以先主動找原貸款銀行。
實務上可以詢問:
延長貸款年限。
調整本金與利息攤還方式。
個案寬限安排。
其他還款協商方案。
銀行會看借款人的收入、剩餘本金、房屋價值、負債與信用狀況重新評估。
每個案件條件都不同,不是所有人都能拿到一樣的方案。
準備好薪資、所得、資產、負債與收入變化資料,讓銀行清楚知道目前的財務狀況,通常比完全不聯絡來得有利。
第二件事評估轉貸與延長年限
信用還正常、房屋也還有足夠擔保價值,可以評估轉貸。
轉貸常見的目的包括:
降低利率。
延長貸款期間。
降低每月月付金。
例如剩餘本金800萬元、只剩15年或20年,如果重新拉長貸款期間,在利率與授信條件適合的情況下,每月還款壓力可能降低。
但轉貸不是免費。
還要一起計算:
原銀行提前清償違約金、新銀行開辦費、抵押權設定費、塗銷費、代書費及新的總利息。
月付金變少,總還款年限拉長,總利息也可能增加。
所以轉貸要看整體成本,不只看每月少繳多少。
第三件事長期繳不動就評估出售
收入已經長期下降,未來也看不到足夠現金流支撐房貸,主動出售房屋也是財務處理的一種方式。
屋主自行出售時,可以自己決定開價、議價與出售時間。
成交後再用價款清償剩餘房貸與其他債務。
出售前先把幾筆帳算清楚:
剩餘房貸本金。
提前清償費用。
仲介服務費。
房地合一所得稅。
土地增值稅及其他交易費用。
房子還能正常上市出售時,屋主通常還有比較大的議價與時間安排空間。
進入法院強制執行後,處分方式就會改由法院程序進行。
第四件事已經逾期就立刻處理
房貸開始逾期後,銀行可能依貸款契約進行催收。
依《民法》第873條,抵押權所擔保的債權已到期而沒有獲得清償時,抵押權人可以向法院聲請拍賣抵押物,並從拍賣價金中受償。
實際從房貸逾期走到法拍,沒有固定「遲繳幾個月一定法拍」的統一時間表。
還會受到銀行催收流程、貸款契約、欠款狀況與法院程序影響。
因此,收到銀行催繳、存證信函、支付命令、法院裁定或其他法律文件後,都要立即確認內容。
房屋進入法院後會走查封與拍賣
不動產進入法院強制執行後,通常會經過:
查封。
鑑價。
核定底價。
第一次拍賣。
未拍定後再依法進行減價拍賣或後續程序。
法院資料顯示,不動產查封後,通常會委託估價師進行鑑價,之後由法院核定底價,再進行拍賣。
拍賣所得之後,再依法處理執行費用與債權分配。
所以房屋市價1,500萬元、剩餘房貸1,000萬元,也不能直接認定屋主最後一定可以拿回500萬元。
實際還要看:
拍定價格、抵押權順位、執行費用、其他債權與應優先受償項目。
依《民法》第874條,抵押物拍賣價金原則上依各抵押權成立次序分配。
法拍後仍可能留下債務
房子被法拍拍掉,不代表所有債務自動歸零。
如果拍賣所得足以清償全部房貸及相關債務,債務才有機會完整處理。
如果拍賣所得不夠,剩餘債務仍可能繼續存在。
《民法》也明定,抵押物不足清償擔保債權時,債權人仍可能就不足部分向債務人請求清償。
因此,拖到法拍,不只是失去房屋,也可能還留下未清償債務。
房貸危機分成3個時間點處理
阿明建議,可以直接分成三個階段。
還能正常繳款
先整理家庭現金流,降低信用卡、信貸等高成本負債,並保留緊急預備金。
同時評估房貸利率、貸款期間與轉貸條件。
已經預期繳款困難
直接聯絡銀行,帶著收入與財務資料談還款方式。
同時估算房屋出售所需時間與可能成交價格。
已經逾期或收到法律文件
立即確認欠款本金、利息、違約金及契約內容。
收到法院文件後,也要依文件期限處理。
案件已進入訴訟或強制執行程序,可以再找律師、法律扶助或相關專業人員協助。
阿明提醒:房貸風險要在現金流出問題時處理
買房前看的是貸不貸得到。
買房後更重要的是繳不繳得下去。
家庭房貸如果已經開始靠信貸、信用卡或持續提款補洞,就代表財務結構已經需要重新整理。
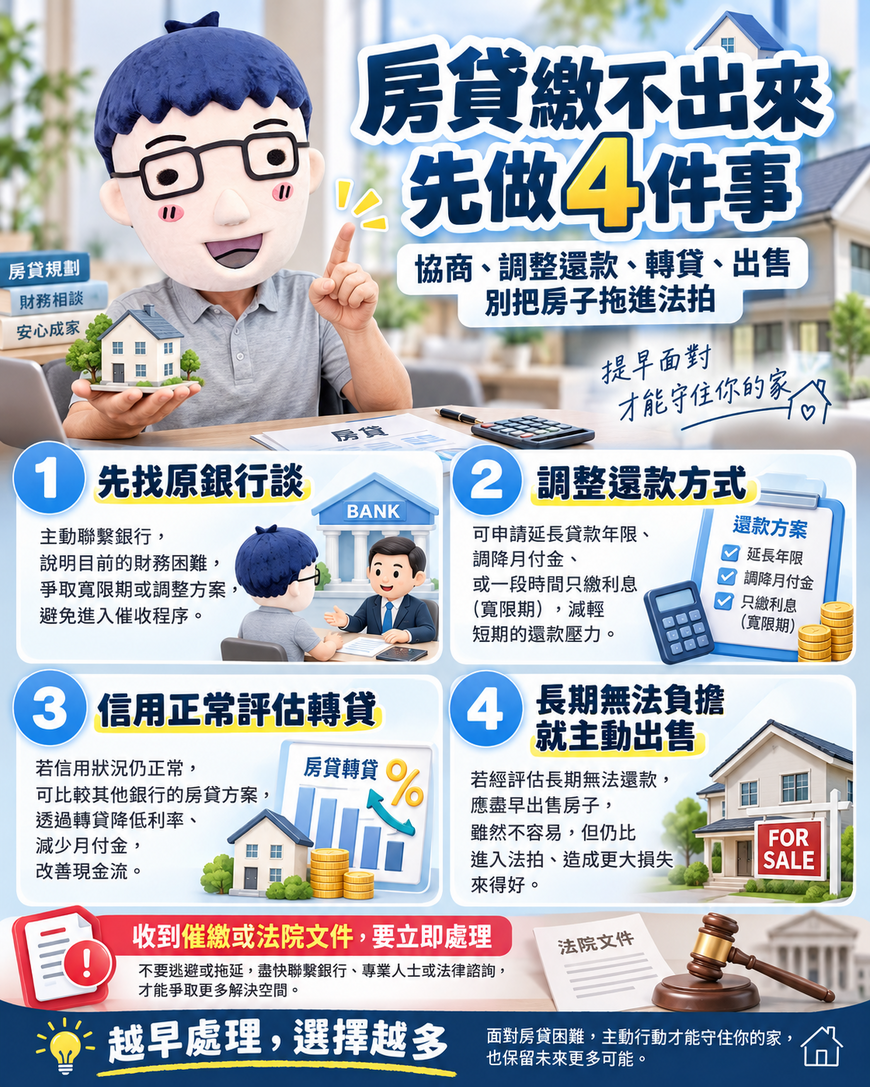
處理順序可以記住四件事:
先找原銀行談。
再調整貸款結構。
信用還正常時評估轉貸。
長期無法負擔就提早評估出售。
房貸問題越早處理,屋主能掌握的時間、價格與選擇通常越多。
房子進入法拍以前,先把現金流救回來,才是降低損失最重要的一步。
關鍵字:房貸繳不出來、房貸違約、房貸逾期、房貸協商、房貸展延、房貸轉貸、房子法拍、避免法拍、法拍流程、拍賣抵押物、房貸催收、房貸風險、房貸還款、賣厝阿明、賣厝阿明知識+
共 0 則留言