







房子火災、地震、漏水保險能賠多少!地震最高150萬、漏水最容易吵 阿明教你看懂理賠規則
文/賣厝阿明 知識+
房子遇到火災、地震或漏水,修繕費用可能從幾萬元到數百萬元。許多屋主每年都有繳住宅保險費,發生事故才發現保障範圍與預期不同。
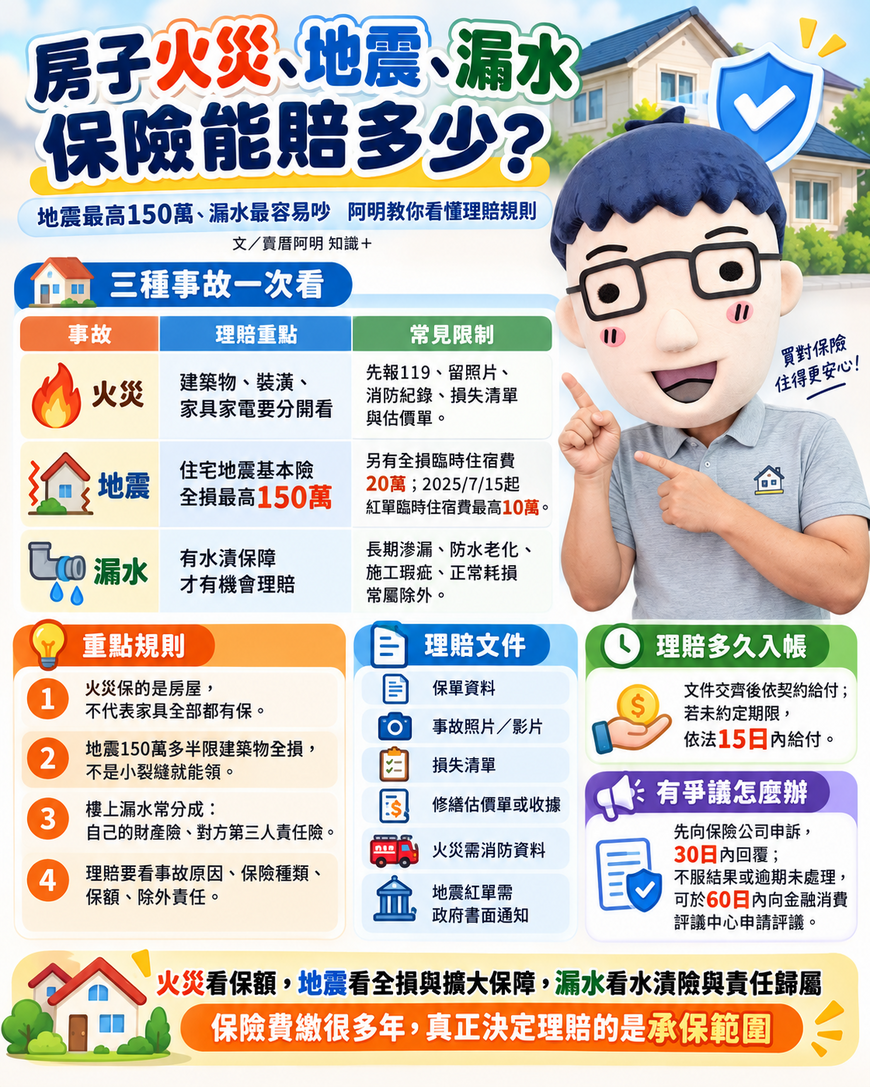
阿明提醒,住宅保險理賠主要看事故原因、保險種類、承保標的、保險金額與除外責任。火災、地震及漏水,各有不同的理賠條件。
火災|房屋受損、家具燒毀要分開看
住宅火災保險主要保障保單約定的住宅建築物及相關財產,承保事故通常包含火災、雷擊、爆炸及其他列明的意外事故。
不過,建築物、裝潢、家具、家電與貴重物品的保障範圍,仍須依實際保單認定。
屋主發生火災時,應先確保人員安全、通報119,再通知保險公司,並保留消防紀錄、事故照片、財物損失清單及修繕估價。
完成必要的安全處置後,應儘量保存受損證據,讓保險公司進行查勘。
房貸附加火險|有保房屋不等於家具全部有保
向銀行申辦房貸時,通常會依貸款約定投保住宅火災及地震基本保險。
但房屋建築物保額,與室內家具、家電及其他財物保障屬於不同項目。
屋主應確認建築物保額、裝潢及動產保障,以及是否另有第三人責任、水漬或竊盜相關保險。
地震|基本險最高150萬 全損另給20萬
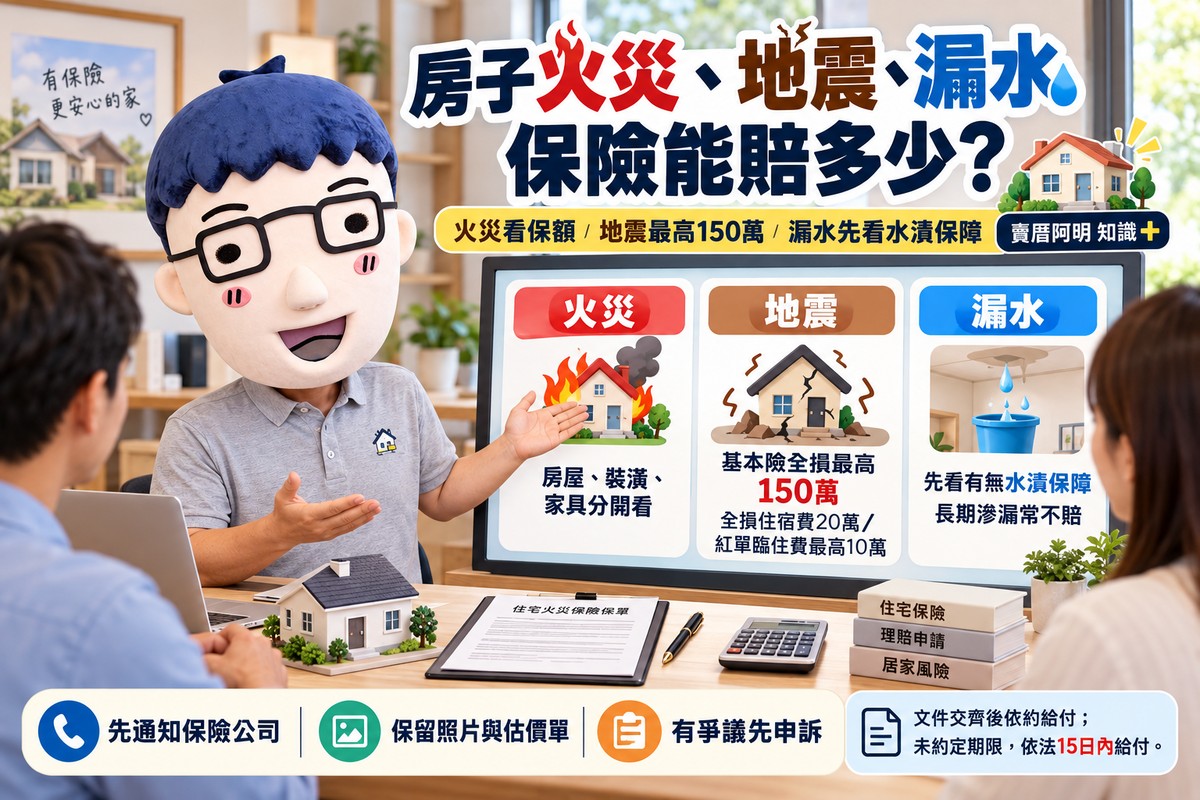
依住宅地震基本保險規定,地震造成住宅建築物符合全損標準時,可依保險金額理賠,基本保險金額最高150萬元,並另給付20萬元臨時住宿費。
全損認定包括政府機關通知或命令拆除,或經符合資格的專業人員評定為不堪居住、必須拆除重建,以及符合規定的重大修復損失等情況。
因此,一般牆面裂縫、磁磚掉落或局部受損,若未達基本地震險全損標準,通常無法取得150萬元建築物全損理賠。
需要保障局部地震損害、室內裝潢或動產者,可另外了解擴大地震險及相關附加商品。
地震紅單|未達全損也可能領10萬元
自2025年7月15日起,住宅地震基本保險擴大臨時住宿費用保障。
住宅因地震受損,雖未達全損,但經政府緊急評估張貼紅色危險標誌,並取得符合規定的書面通知,可申請10萬元臨時住宿費。
臨時住宿費於同一保險期間內合計最高20萬元。
阿明提醒,這項保障具有特定認定條件,並非所有收到紅色標誌的建築物都能直接領取,仍須確認保單及政府核發文件。
漏水|有水漬保障才有機會理賠
房屋漏水是住宅保險常見的爭議。
例如樓上水管破裂,造成自家天花板、地板或家具損壞,若保單承保相關水漬事故,保險公司可依條款及損失情況辦理理賠。
但長期滲漏、防水層老化、施工瑕疵及正常耗損,可能涉及除外責任。
另外,受損財物的理賠與漏水管線本身的修理費,也可能適用不同保障條款。
屋主應先確認漏水來源、受損範圍及保單內容,再進行修繕與理賠申請。
樓上漏水|財產保險與第三人責任險不同
樓上住戶漏水造成樓下損失,涉及兩種不同保障。
樓下住戶若有投保承保該事故的財產保險,可依契約向自己的保險公司申請理賠。
樓上住戶若依法應負損害賠償責任,且投保相關第三人責任保險,也可能依保單條款取得保障。
保險公司完成財產損失理賠後,符合條件時可依法向應負責任的第三人代位求償。
實際責任仍須依漏水原因、管線位置及相關證據判定。
理賠文件|照片、事故證明與估價單要保留
住宅保險理賠常見文件包括理賠申請書、保單或保險資料、身分與房屋權利證明、事故照片、財物損失清單,以及修繕估價單或收據。
火災可能需要消防機關資料;地震紅單臨時住宿費則須準備符合規定的政府書面通知。
阿明建議,事故發生後先通知保險公司,保留照片、影片與相關單據,必要的緊急搶修也應留下施工前後紀錄。
理賠多久入帳|依契約與保險法規定
依《保險法》第34條,保險公司應於被保險人交齊證明文件後,依約定期限給付;沒有約定給付期限時,依法有15日給付規定。
因可歸責於保險公司的事由造成給付遲延,還涉及法定遲延利息責任。
若事故原因、損失金額或承保範圍仍有爭議,屋主應要求保險公司提出具體說明,並持續保留往來紀錄。
理賠有爭議|先向保險公司申訴
依《金融消費者保護法》,金融消費者應先向保險公司提出申訴。
保險公司應於收到申訴後30日內處理並回覆。
若不接受處理結果,或保險公司超過30日仍未處理,可於收到處理結果或期限屆滿後60日內,向金融消費評議中心申請評議。
金融消費評議中心提供免費評議服務,民眾可撥打0800-789-885洽詢。
阿明提醒|保單要保對項目 理賠才有保障
住宅保險應依實際居住需求規劃。
火災要確認建築物、裝潢與家具保額;地震要確認重大損害及局部損失保障;漏水則要了解水漬險與第三人責任險的差異。
保險費繳了多年,真正發生事故時,保單承保範圍才是理賠的重要依據。
阿明提醒,屋主每年續保時,應檢查住宅用途、保額及保障缺口。出租住宅還可進一步評估房東責任、租金損失及相關附加保障,讓保險更符合實際風險。
關鍵字:住宅保險、住宅火險、住宅地震基本保險、地震150萬理賠、紅單臨時住宿費、房屋漏水理賠、水漬險、樓上漏水、第三人責任險、住宅綜合保險、保險申訴、金融消費評議中心、賣厝阿明知識+
共 0 則留言