







履約保證與價金信託|買預售屋先看5種履保!中古屋付款、過戶與專戶安全一次懂
文/賣厝阿明 知識+
買房動輒上千萬元,從支付訂金、簽約、銀行貸款到過戶交屋,每個環節都牽涉大筆資金。
預售屋有法定履約擔保機制,中古屋則可透過成屋履約保證或銀行價金信託管理交易款項。
阿明提醒,履約保證、價金信託及銀行保證是不同制度,簽約前要看清楚保障內容,付款前更要確認帳戶。
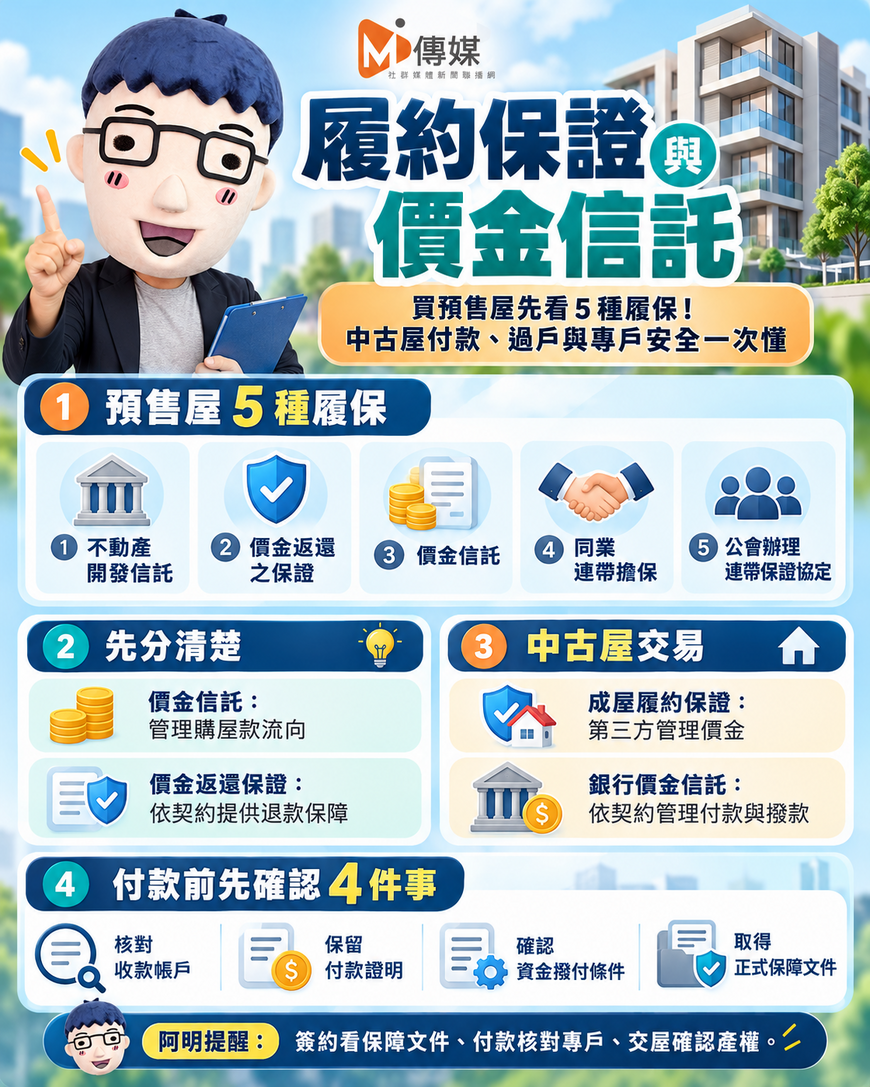
一、預售屋有5種履約擔保方式
依內政部《預售屋買賣定型化契約應記載及不得記載事項》,預售屋買賣契約須記載履約擔保方式,主要分為五種。
1. 不動產開發信託
建商將建案土地及興建資金交付信託,由金融機構或經政府許可的信託業者進行管理,興建資金依工程進度專款專用。
重點是土地與興建資金管理。
2. 價金返還之保證
由金融機構依保證契約提供保障,建商無法依約完成交屋且符合保證條件時,依約負擔買方已繳價金的返還責任。
重點是價金返還保障。
3. 價金信託
將購屋價金交付信託,由受託機構依信託契約管理,辦理工程款支付及相關稅費等資金控管。
重點是購屋款專款專用。
4. 同業連帶擔保
由符合規定的其他建商提供連帶擔保,原建商未依約完工或交屋時,由擔保建商依約負責完成建案並交屋。
重點是續建與交屋責任。
5. 公會辦理連帶保證協定
透過建築開發商業同業公會辦理的連帶保證協定,由加入協定的建商依約承擔續建交屋責任。
重點是參與協定建商的履約能力。
二、價金信託與價金返還保證 保障內容不同
這兩項制度是預售屋交易最需要區分的部分。
價金信託主要管理買方已繳款項的使用流向;價金返還之保證則由金融機構依保證契約承擔約定的退款責任。
行政院消費者保護處提醒,不動產開發信託與價金信託主要確保資金專款專用,並不具有保證完工或全額返還價金的功能。
即使建商無法履約後,買方依約取得信託受益權,實際可分配的財產仍取決於信託財產餘額與相關權利關係。
因此,預售屋簽約時,應核對履約擔保種類、金融機構名稱及正式契約文件。
三、中古屋履約保證 第三方管理買賣價金
中古屋交易常透過建築經理公司與合作銀行辦理成屋履約保證,降低買方已付款卻無法順利取得產權,或賣方過戶後未收到價金的風險。
一般流程包括雙方簽約、開立履保案件、買方繳款、地政士辦理稅費及產權移轉,並依約清償賣方原有房貸。
完成約定的過戶與交屋程序後,再由管理單位依契約撥付價金。
實際服務內容、履約保證責任及撥款條件,應以個別契約為準。
四、銀行價金信託 依契約管理付款與撥款
中古屋交易也可由買賣雙方與信託銀行簽訂價金信託契約。
買方依約將款項交付信託,由銀行依約定條件管理及撥付。
銀行價金信託與建經公司辦理的成屋履約保證,在契約當事人、資金管理程序及保障範圍上可能不同。
阿明提醒,無論選擇哪一種方式,都應確認房屋產權、抵押權、原貸款清償及交屋撥款條件。
房屋漏水、海砂屋、施工瑕疵等問題,仍須依買賣契約與法律規定處理。
五、買房付款前確認4件事
第一,核對收款帳戶。
確認銀行名稱、帳戶名稱與帳號,和正式契約、信託或履保文件一致。
遇到臨時變更匯款帳戶,應透過原本的官方聯絡方式向銀行或履保機構確認。
第二,保留付款證明。
簽約款、工程款、交屋尾款都要保留匯款紀錄、收據及付款明細。
第三,確認資金撥付條件。
中古屋應確認原房貸清償、抵押權塗銷、產權移轉及交屋程序。
預售屋則要確認工程款繳納時點、履保帳戶與資金管理機制。
第四,取得正式保障文件。
預售屋應取得履約擔保相關證明或契約影本,中古屋應確認履保或信託契約及相關專戶資料。
六、2026年預售屋履保修法 強化專戶與資金控管
行政院消費者保護處2026年5月公布預售屋履約擔保修正草案說明,規劃要求信託專戶名稱與帳號揭露、買方原則上直接匯款,以及加強購屋款用途管理。
另針對同業連帶擔保與公會連帶保證協定,研擬強化續建交屋責任。
上述內容須依正式公告與生效日期判斷適用,購屋者應以簽約時有效規定及契約條款為準。
阿明總結|交易安全要同時顧好錢與產權
房屋交易安全,不只是銀行有沒有參與,也包括資金流向、產權移轉與交屋責任是否明確。
預售屋先確認五種履約擔保中的實際適用方式,中古屋則要核對履保或價金信託契約。
阿明提醒,簽約看保障文件、付款核對專戶、交屋確認產權。每筆款項都有清楚紀錄,才能降低房屋交易風險。
關鍵字:履約保證、價金信託、預售屋履約擔保、成屋履約保證、不動產開發信託、價金返還保證、同業連帶擔保、建築經理公司、銀行價金信託、預售屋信託專戶、房屋買賣交易安全、賣厝阿明知識+
共 0 則留言